Mẫu đơn đề nghị tiến hành thủ tục thỏa thuận song phương mới nhất?
Trường hợp người nộp thuế đề nghị áp dụng APA song phương hoặc APA đa phương thì người nộp thuế nộp kèm đơn đề nghị tiến hành thủ tục thỏa thuận song phương theo Mẫu số 03/APA-MAP tại Phụ lục III ban hành kèm theo Nghị định 126/2020/NĐ-CP.
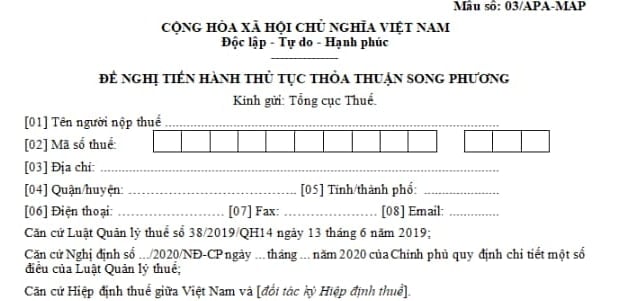
Tải về mẫu đơn đề nghị tiến hành thủ tục thỏa thuận song phương mới nhất tại đây.

Mẫu đơn đề nghị tiến hành thủ tục thỏa thuận song phương mới nhất? (Hình từ Internet)
Nội dung của bản dự thảo APA cuối cùng bao gồm những gì?
Căn cứ vào quy định tại khoản 6 Điều 41 Nghị định 126/2020/NĐ-CP quy định về nội dung bản dự thảo APA như sau:
Việc áp dụng cơ chế thỏa thuận trước về phương pháp xác định giá tính thuế đối với doanh nghiệp có giao dịch liên kết
...
6. Bản dự thảo APA cuối cùng bao gồm ít nhất các nội dung sau:
a) Tên, địa chỉ của các bên liên kết tham gia trong APA;
b) Mô tả các giao dịch liên kết thuộc phạm vi APA;
c) Phương pháp so sánh xác định giá của giao dịch liên kết làm cơ sở tính thuế, cách thức xác định, tính toán các số liệu về mức giá, tỷ suất lợi nhuận làm cơ sở xác định trị giá tính thuế có liên quan đến giao dịch liên kết thuộc diện áp dụng APA (bao gồm cả khoảng giá trị giao dịch độc lập chuẩn nếu phù hợp);
d) Các giả định quan trọng có thể gây ảnh hưởng trọng yếu, đáng kể, tác động đến quá trình thực hiện APA (bao gồm cả các nội dung phân tích, dự báo);
đ) Các quy định về trách nhiệm, nghĩa vụ của người nộp thuế;
e) Các quy định về trách nhiệm, nghĩa vụ của cơ quan thuế;
g) Quy định về hiệu lực áp dụng;
h) Các quy định khác phù hợp với các quy định pháp lý về việc thực hiện nghĩa vụ thuế có liên quan đến cam kết APA;
i) Các phụ lục (nếu có).
Như vậy, căn cứ vào quy định trên thì bản dự thảo APA có các nội dung:
- Tên, địa chỉ của các bên liên kết tham gia;
- Mô tả giao dịch liên kết trong APA;
- Phương pháp xác định giá giao dịch và cách tính toán mức giá, tỷ suất lợi nhuận áp dụng;
- Các giả định quan trọng ảnh hưởng đến APA;
- Quy định về trách nhiệm của người nộp thuế và cơ quan thuế;
- Quy định về hiệu lực và các điều khoản pháp lý liên quan;
- Các phụ lục (nếu có).
Quyền và trách nhiệm của người nộp thuế đối với APA là gì?
Căn cứ vào quy định tại Điều 9 Thông tư 45/2021/TT-BTC thì người nộp thuế có các quyền và nghĩa vụ sau đây:
- Quyền của người nộp thuế
+ Người nộp thuế có quyền đề nghị Tổng cục Thuế rút đơn hoặc dừng đàm phán bất cứ lúc nào trước khi ký kết APA.
+ Người nộp thuế có quyền mời hoặc thuê chuyên gia độc lập có kỹ năng và kiến thức phù hợp để tham gia đàm phán APA. Kết quả của các cuộc trao đổi phải được người nộp thuế ký xác nhận.
+ Nếu trong quá trình thực hiện APA xảy ra việc đánh thuế trùng hoặc thay đổi thu nhập chịu thuế có hại cho người nộp thuế do quyết định của cơ quan thuế đối tác, người nộp thuế có quyền đề nghị Tổng cục Thuế sửa đổi hoặc hủy bỏ APA theo quy định tại Điều 41 Nghị định 126/2020/NĐ-CP.
- Nghĩa vụ và trách nhiệm của người nộp thuế
+ Người nộp thuế phải cung cấp đầy đủ, chính xác và kịp thời các thông tin cho cơ quan thuế trong quá trình tham vấn, nộp hồ sơ, thẩm định, đàm phán, ký kết và thực hiện APA. Người nộp thuế chịu trách nhiệm về tính chính xác của thông tin này trước pháp luật.
+ Người nộp thuế có nghĩa vụ lưu giữ hồ sơ, chứng từ liên quan đến quá trình thẩm định, đàm phán, ký kết, thực hiện APA và cung cấp khi có yêu cầu từ cơ quan thuế.
+ Trong suốt thời gian thực hiện APA, người nộp thuế phải tuân thủ các điều kiện đã ký kết, điều chỉnh thu nhập chịu thuế theo mức giá hoặc tỷ suất lợi nhuận đã thỏa thuận trong APA để khai nộp thuế đúng quy định.
+ Người nộp thuế phải lập và nộp báo cáo APA thường niên và báo cáo đột xuất (nếu có) trong suốt thời gian hiệu lực của APA, theo quy định tại Điều 41 Nghị định 126/2020/NĐ-CP.
+ Nếu người nộp thuế vi phạm hành chính về thuế trong quá trình thực hiện APA, sẽ bị xử phạt theo quy định pháp luật.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];