
Mẫu 01 TH DT bảng tổng hợp doanh thu mới từ ngày 01/6/2025 như thế nào?
Mẫu bảng tổng hợp doanh thu áp dụng từ ngày 01/6/2025 (đối với hoạt động kinh doanh casino, trò chơi điện tử có thưởng) là Mẫu số 01/TH-DT được quy định tại Phụ lục 1A ban hành kèm theo Nghị định 70/2025/NĐ-CP.
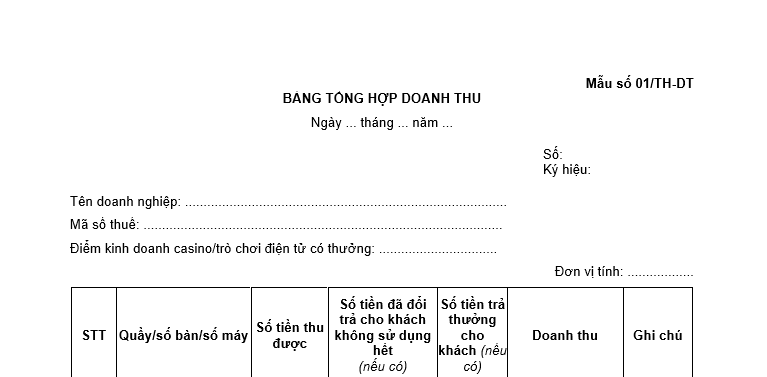
Tải Mẫu 01 TH DT bảng tổng hợp doanh thu tại đây: Tải về

Mẫu 01 TH DT bảng tổng hợp doanh thu mới từ ngày 01/6/2025 như thế nào? (Hình từ Internet)
Thời điểm lập hóa đơn với hoạt động kinh doanh casino và trò chơi điện tử có thưởng là khi nào?
Căn cứ điểm r khoản 4 Điều 9 Nghị định 123/2020/NĐ-CP được sửa đổi bổ sung bởi điểm c khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Thời điểm lập hóa đơn
...
4. Thời điểm lập hóa đơn đối với một số trường hợp cụ thể như sau:
...
p) Thời điểm lập hóa đơn của hoạt động kinh doanh bảo hiểm là thời điểm ghi nhận doanh thu bảo hiểm theo quy định của pháp luật về kinh doanh bảo hiểm.
q) Đối với hoạt động kinh doanh vé xổ số truyền thống, xổ số biết kết quả ngay (vé xổ số) theo hình thức bán vé số in sẵn đủ mệnh giá cho khách hàng thì sau khi thu hồi vé xổ số không tiêu thụ hết và chậm nhất là trước khi mở thưởng của kỳ tiếp theo, doanh nghiệp kinh doanh xổ số lập 01 hóa đơn giá trị gia tăng điện tử có mã của cơ quan thuế cho từng đại lý là tổ chức, cá nhân cho vé xổ số được bán trong kỳ gửi cơ quan thuế cấp mã cho hóa đơn.
r) Đối với hoạt động kinh doanh casino và trò chơi điện tử có thưởng, thời điểm lập hóa đơn điện tử chậm nhất là 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu, đồng thời doanh nghiệp kinh doanh casino và trò chơi điện tử có thưởng chuyển dữ liệu ghi nhận số tiền thu được (do đổi đồng tiền quy ước cho người chơi tại quầy, tại bàn chơi và số tiền thu tại máy trò chơi điện tử có thưởng) trừ đi số tiền đổi trả cho người chơi (do người chơi trúng thưởng hoặc người chơi không sử dụng hết) theo Mẫu 01/TH-DT Phụ lục IA ban hành kèm theo Nghị định này đến cơ quan thuế cùng thời điểm chuyển dữ liệu hóa đơn điện tử. Ngày xác định doanh thu là khoảng thời gian từ 0 giờ 00 phút đến 23 giờ 59 phút cùng ngày.
Như vậy, đối với hoạt động kinh doanh casino và trò chơi điện tử có thưởng thì thời điểm lập hóa đơn điện tử chậm nhất là 1 ngày kể từ thời điểm kết thúc ngày xác định doanh thu, đồng thời doanh nghiệp kinh doanh casino và trò chơi điện tử có thưởng chuyển dữ liệu ghi nhận số tiền thu được (do đổi đồng tiền quy ước cho người chơi tại quầy, tại bàn chơi và số tiền thu tại máy trò chơi điện tử có thưởng) trừ đi số tiền đổi trả cho người chơi (do người chơi trúng thưởng hoặc người chơi không sử dụng hết) theo Mẫu 01/TH-DT Phụ lục IA ban hành kèm theo Nghị định 70/2025/NĐ-CP đến cơ quan thuế cùng thời điểm chuyển dữ liệu hóa đơn điện tử.
Ngày xác định doanh thu là khoảng thời gian từ 0 giờ 00 phút đến 23 giờ 59 phút cùng ngày.
Nguyên tắc chung khi xây dựng thông tin hóa đơn là gì?
Căn cứ Điều 41 Nghị định 123/2020/NĐ-CP quy định nguyên tắc chung khi xây dựng thông tin hóa đơn như sau:
- Hệ thống thông tin về hóa đơn, chứng từ phải được xây dựng và quản lý thống nhất từ trung ương đến địa phương; tuân thủ các tiêu chuẩn, quy chuẩn kỹ thuật về công nghệ thông tin.
- Cơ sở dữ liệu hóa đơn, chứng từ phải bảo đảm phục vụ kịp thời cho công tác quản lý thuế, quản lý khác của nhà nước; đáp ứng yêu cầu phát triển kinh tế - xã hội; bảo đảm tính an toàn, bảo mật và an ninh quốc gia.
- Các thông tin, dữ liệu về hóa đơn, chứng từ được thu thập, cập nhật, duy trì, khai thác và sử dụng thường xuyên; đảm bảo tính chính xác, trung thực và khách quan.
- Việc xây dựng, quản lý, khai thác sử dụng, cập nhật cơ sở dữ liệu về hóa đơn, chứng từ phải đảm bảo tính chính xác, khoa học, khách quan, kịp thời.
- Cơ sở dữ liệu hóa đơn, chứng từ được xây dựng và kết nối, chia sẻ trên môi trường điện tử phục vụ quản lý, khai thác, cung cấp, sử dụng thông tin, dữ liệu thuận tiện, hiệu quả.
- Việc khai thác, sử dụng thông tin, dữ liệu hóa đơn, chứng từ phải đảm bảo đúng mục đích, tuân theo các quy định của pháp luật.
- Cơ sở dữ liệu về hóa đơn, chứng từ được kết nối, trao đổi với hệ thống thông tin, cơ sở dữ liệu của các bộ, ngành, địa phương có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];

































