Khi nào được hoàn thuế bảo vệ môi trường năm 2026?
>>>Tải về Trọn bộ văn bản pháp luật hướng dẫn Luật Bảo vệ môi trường >>> Tải về Lịch nộp thuế 2026 >>> Tải về File excel tính thuế TNCN mới nhất 2026 |
Theo Điều 11 Luật Thuế bảo vệ môi trường 2010 quy định về hoàn thuế như sau:
Hoàn thuế
Người nộp thuế bảo vệ môi trường được hoàn thuế đã nộp trong các trường hợp sau:
1. Hàng hóa nhập khẩu còn lưu kho, lưu bãi tại cửa khẩu và đang chịu sự giám sát của cơ quan Hải quan được tái xuất khẩu ra nước ngoài;
2. Hàng hóa nhập khẩu để giao, bán cho nước ngoài thông qua đại lý tại Việt Nam; xăng, dầu bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế theo quy định của pháp luật;
3. Hàng hóa tạm nhập khẩu để tái xuất khẩu theo phương thức kinh doanh hàng tạm nhập, tái xuất.
4. Hàng hóa nhập khẩu do người nhập khẩu tái xuất khẩu ra nước ngoài;
5. Hàng hóa tạm nhập khẩu để tham gia hội chợ, triển lãm, giới thiệu sản phẩm theo quy định của pháp luật khi tái xuất khẩu ra nước ngoài.
Như vậy, theo quy định trên, trong năm 2026, người nộp thuế bảo vệ môi trường được hoàn thuế bảo vệ môi trường đã nộp trong các trường hợp sau:
(1) Hàng hóa nhập khẩu còn lưu kho, lưu bãi tại cửa khẩu và đang chịu sự giám sát của cơ quan Hải quan được tái xuất khẩu ra nước ngoài;
(2) Hàng hóa nhập khẩu để giao, bán cho nước ngoài thông qua đại lý tại Việt Nam; xăng, dầu bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế theo quy định của pháp luật;
(3) Hàng hóa tạm nhập khẩu để tái xuất khẩu theo phương thức kinh doanh hàng tạm nhập, tái xuất.
(4) Hàng hóa nhập khẩu do người nhập khẩu tái xuất khẩu ra nước ngoài;
(5) Hàng hóa tạm nhập khẩu để tham gia hội chợ, triển lãm, giới thiệu sản phẩm theo quy định của pháp luật khi tái xuất khẩu ra nước ngoài.
Xem thêm:
>> Mẫu Thông báo nộp phí bảo vệ môi trường đối với nước thải công nghiệp?
>>> Cách tính số phí bảo vệ môi trường phải nộp đối với nước thải sinh hoạt?
Khi nào được hoàn thuế bảo vệ môi trường năm 2026? (Hình từ Internet)
Mẫu Tờ khai thuế bảo vệ môi trường năm 2026 có dạng ra sao?
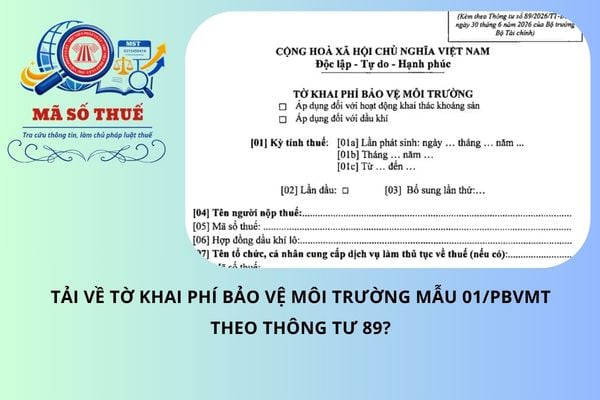
Căn cứ theo Mục 18 Phần V Phụ lục II ban hành kèm Thông tư 80/2021/TT-BTC được sửa đổi bởi điểm a, b, e khoản 7 Điều 1 Thông tư 40/2025/TT-BTC quy định Mẫu Tờ khai thuế bảo vệ môi trường là Mẫu số 01/TBVMT.
Do đó, đến năm 2026 nếu Thông tư 80/2021/TT-BTC không bị thay đổi bằng văn bản khác thì Mẫu số 01/TBVMT vẫn được sử dụng trong năm 2026.
Theo đó, mẫu số 01/TBVMT có dạng như sau:
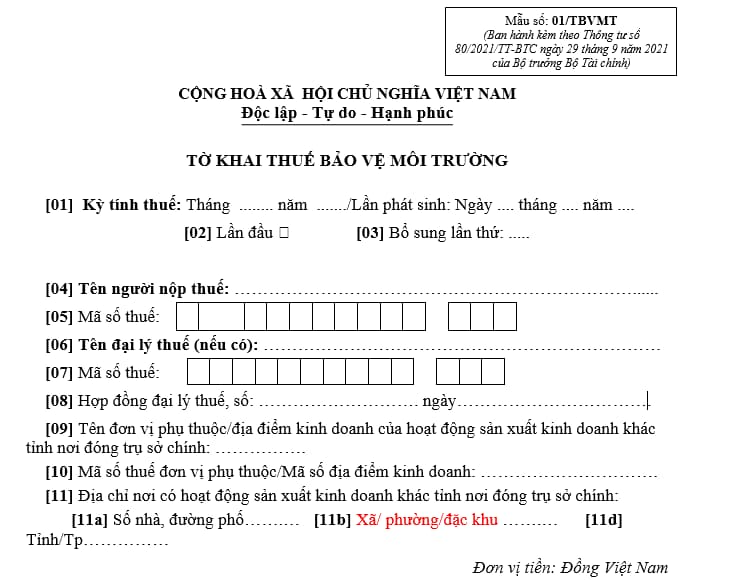
<<<Tải về mẫu số 01/TBVMT - Mẫu Tờ khai thuế bảo vệ môi trường.>>>
Những hành vi bị cấm trong hoạt động bảo vệ môi trường là những hành vi nào?
Các hành vi bị nghiêm cấm trong hoạt động bảo vệ môi trường được quy định trong Điều 6 Luật Môi trường 2020, cụ thể như sau:
- Vận chuyển, chôn, lấp, đổ, thải, đốt chất thải rắn, chất thải nguy hại không đúng quy trình kỹ thuật, quy định của pháp luật về bảo vệ môi trường.
- Xả nước thải, xả khí thải chưa được xử lý đạt quy chuẩn kỹ thuật môi trường ra môi trường.
- Phát tán, thải ra môi trường chất độc hại, vi rút độc hại có khả năng lây nhiễm cho con người, động vật, vi sinh vật chưa được kiểm định, xác súc vật chết do dịch bệnh và tác nhân độc hại khác đối với sức khỏe con người, sinh vật và tự nhiên.
- Gây tiếng ồn, độ rung vượt mức cho phép theo quy chuẩn kỹ thuật môi trường; xả thải khói, bụi, khí có mùi độc hại vào không khí.
- Thực hiện dự án đầu tư hoặc xả thải khi chưa đủ điều kiện theo quy định của pháp luật về bảo vệ môi trường.
- Nhập khẩu, tạm nhập, tái xuất, quá cảnh chất thải từ nước ngoài dưới mọi hình thức.
- Nhập khẩu trái phép phương tiện, máy móc, thiết bị đã qua sử dụng để phá dỡ, tái chế.
- Không thực hiện công trình, biện pháp, hoạt động phòng ngừa, ứng phó, khắc phục sự cố môi trường theo quy định của pháp luật về bảo vệ môi trường và quy định khác của pháp luật có liên quan.
- Che giấu hành vi gây ô nhiễm môi trường, cản trở, làm sai lệch thông tin, gian dối trong hoạt động bảo vệ môi trường dẫn đến hậu quả xấu đối với môi trường.
- Sản xuất, kinh doanh sản phẩm gây nguy hại cho sức khỏe con người, sinh vật và tự nhiên; sản xuất, sử dụng nguyên liệu, vật liệu xây dựng chứa yếu tố độc hại vượt mức cho phép theo quy chuẩn kỹ thuật môi trường.
- Sản xuất, nhập khẩu, tạm nhập, tái xuất và tiêu thụ chất làm suy giảm tầng ô-dôn theo quy định của điều ước quốc tế về các chất làm suy giảm tầng ô-dôn mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
- Phá hoại, xâm chiếm trái phép di sản thiên nhiên.
- Phá hoại, xâm chiếm công trình, thiết bị, phương tiện phục vụ hoạt động bảo vệ môi trường.
- Lợi dụng chức vụ, quyền hạn để làm trái quy định của pháp luật về bảo vệ môi trường.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];