Hướng dẫn sửa lỗi nộp tờ khai 05/KK-TNCN Quý 4 file XML và kê khai trực tuyến trên dichvucong.gdt.gov?
Căn cứ tại Điều 44 Luật Quản lý thuế 2019, thời hạn nộp tờ khai thuế Quý 4 2025 là ngày 31/1/2026.
Thực tế hiện nay, khi nộp tờ khai thuế Quý 4 năm 2025 trên Hệ thống Thuế điện tử thường xuyên gặp lỗi không nộp được. Do đó để khắc phục nhanh nhất, người nộp thuế thực hiện nộp tờ khai trên Cổng Dịch vụ công Thuế Nhà nước tại đường link:
https://dichvucong.gdt.gov.vn/tthc/homelogin
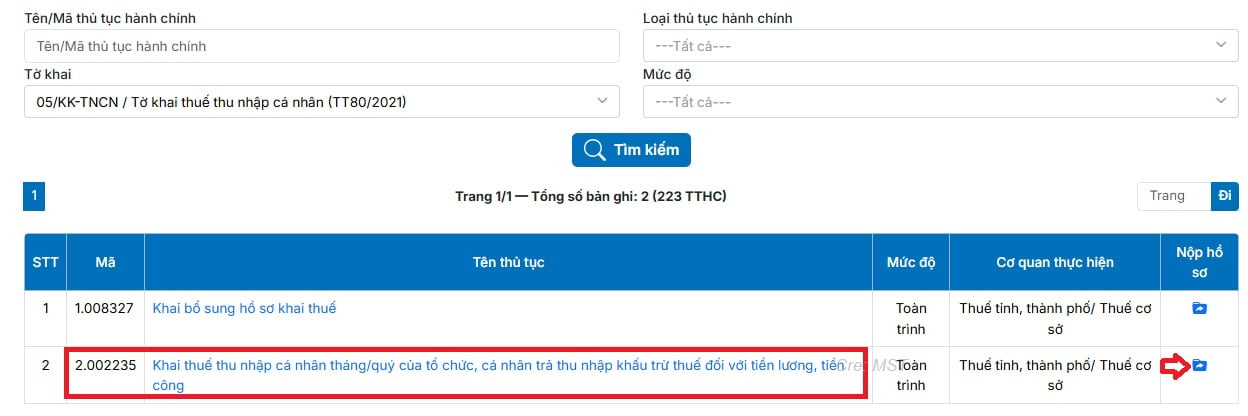
Sau khi đăng nhập bằng MST DN hoặc tài khoản định danh tổ chức, người nộp thuế chọn mục [Thủ tục hành chính] hoặc tờ khai 05/KK-TNCN → chọn mã thủ tục 2.002235 → Chọn biểu tượng nộp hồ sơ như hình:
Tiếp theo, người nộp thuế chọn kê khai trực tuyến hoặc nộp XML
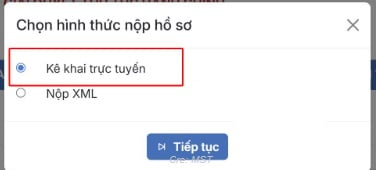
Người nộp thuế có thể kê khai trực tuyến trên Cổng dịch vụ công hoặc chọn nộp tờ khai Xml.
- Trường hợp chọn nộp XML:
+ Màn hình sẽ hiển thị như sau:
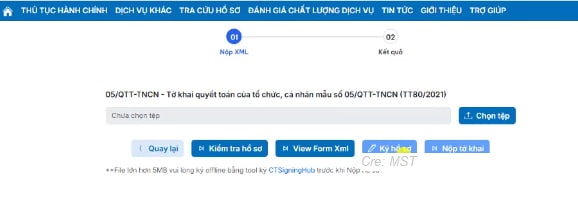
+ Người nộp thuế click vào [Chọn tệp] để chọn tờ khai cần nộp
+ Sau khi tải tờ khai click chọn [Kiểm tra hồ sơ] → [View from Xml] → [Ký hồ sơ] → [Nộp tờ khai]
- Ngoài ra, người nộp thuế có thể nộp tờ khai Xml bằng chức năng [Trình ký] như sau:
+ Vào mục [Dịch vụ khác] → [Trình ký]
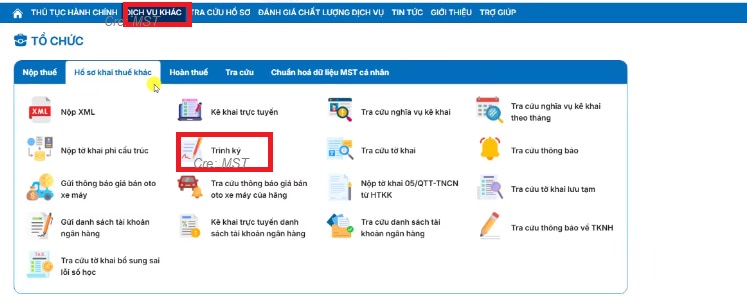
+ Màn hình sẽ hiển thị như sau:

+ Nhập mã thủ tục kê khai thuế cần nộp tờ khai vào và click chọn [Trình ký] → Ký và Nộp tờ khai.
Hệ thống hiển thị ra mã pin chữ ký số thì nhập mật khẩu (Mã Pin) của chữ ký → Nhập mã PIN đúng và chọn nút “Chấp nhận” → Hệ thống báo ký điện tử thành công.
Xem thêm:
>> Chính thức có biểu thuế TNCN 5 bậc mới theo phương pháp rút gọn áp dụng từ ngày 01/01/2026?
>> Tổng hợp lỗi cần lưu ý và cách sửa lỗi khi nộp tờ khai thuế Quý 4 2025 trên Dichvucong.gdt.gov
Hướng dẫn sửa lỗi nộp tờ khai 05/KK-TNCN Quý 4 file XML và kê khai trực tuyến trên dichvucong.gdt.gov?
Lưu ý quan trọng khi kê khai thuế TNCN 2026?
Luật Thuế thu nhập cá nhân 2025 (thông qua năm 2025) có hiệu lực chính từ 01/7/2026, nhưng các quy định về thu nhập từ tiền lương, tiền công và kinh doanh áp dụng từ kỳ tính thuế năm 2026 (tức thu nhập phát sinh từ 01/01/2026).
- Đối với quyết toán năm 2025 (thu nhập 2025), vẫn áp dụng biểu thuế lũy tiến 7 bậc cũ và mức giảm trừ gia cảnh cũ (11 triệu đồng/tháng bản thân, 4.4 triệu đồng/người phụ thuộc).
- Ngoài ra, các quy định về biểu thuế giảm còn 5 bậc, mức giảm trừ tăng, doanh thu hộ kinh doanh không chịu thuế lên 500 triệu đồng/năm chỉ áp dụng cho năm 2026 trở đi.
- Về thời hạn thực hiện kê khai, căn cứ khoản 1 Điều 44 Luật Quản lý thuế 2019 thì quy định như sau:
- Kê khai tạm tính theo quý: Ngày cuối cùng của tháng tiếp theo quý đó.
- Kê khai tạm tính theo tháng: Ngày 20 của tháng tiếp theo.
Các khoản thu nhập nào được miễn thuế TNCN?
Theo Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định về các khoản thu nhập chịu thuế TNCN như sau:
- Thu nhập từ chuyển nhượng, nhận thừa kế, quà tặng là bất động sản giữa vợ với chồng; cha đẻ, mẹ đẻ với con đẻ; cha nuôi, mẹ nuôi với con nuôi; cha chồng, mẹ chồng với con dâu; cha vợ, mẹ vợ với con rể; ông nội, bà nội với cháu nội; ông ngoại, bà ngoại với cháu ngoại; anh, chị, em ruột với nhau.
- Thu nhập từ chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở của cá nhân trong trường hợp cá nhân chỉ có một nhà ở, đất ở duy nhất tại Việt Nam.
- Thu nhập từ giá trị quyền sử dụng đất của cá nhân được Nhà nước giao đất.
- Thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa qua chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường; sản xuất muối; thu nhập từ lợi tức cổ phần của thành viên hợp tác xã, liên hiệp hợp tác xã nông nghiệp, cá nhân là nông dân ký kết hợp đồng với doanh nghiệp tham gia “Cánh đồng lớn”, trồng rừng sản xuất, nuôi trồng thủy sản.
- Thu nhập từ chuyển đổi đất nông nghiệp của hộ gia đình, cá nhân được Nhà nước giao để sản xuất.
- Thu nhập từ lãi trái phiếu chính phủ, lãi trái phiếu chính quyền địa phương, lãi tiền gửi tại tổ chức tín dụng, lãi từ hợp đồng bảo hiểm nhân thọ.
- Thu nhập từ kiều hối.
- Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
- Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả.
- Thu nhập từ học bổng, bao gồm:
+ Học bổng nhận được từ ngân sách nhà nước;
+ Học bổng nhận được từ tổ chức trong nước và ngoài nước theo chương trình hỗ trợ khuyến học của tổ chức đó.
- Thu nhập từ bồi thường hợp đồng bảo hiểm nhân thọ, phi nhân thọ, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định của pháp luật.
- Thu nhập nhận được từ các tổ chức và quỹ từ thiện được cơ quan nhà nước có thẩm quyền cho phép thành lập hoặc công nhận, hoạt động vì mục đích từ thiện, nhân đạo, không vì mục tiêu lợi nhuận.
- Thu nhập nhận được từ nguồn viện trợ nước ngoài vì mục đích từ thiện, nhân đạo dưới hình thức chính phủ và phi chính phủ được cơ quan nhà nước có thẩm quyền phê duyệt.
- Thu nhập từ tiền lương, tiền công của thuyền viên là người Việt Nam làm việc cho các hãng tàu nước ngoài hoặc các hãng tàu Việt Nam vận tải quốc tế.
- Thu nhập của cá nhân là chủ tàu, cá nhân có quyền sử dụng tàu và cá nhân làm việc trên tàu từ hoạt động cung cấp hàng hóa, dịch vụ trực tiếp phục vụ hoạt động khai thác, đánh bắt thủy sản xa bờ.
- Thu nhập từ chuyển nhượng lần đầu kết quả giảm phát thải khí nhà kính của cá nhân được công nhận kết quả giảm phát thải khí nhà kính, tín chỉ các bon của cá nhân được cấp tín chỉ các bon; thu nhập từ tiền lãi trái phiếu xanh; thu nhập từ chuyển nhượng lần đầu trái phiếu xanh sau khi phát hành.
- Thu nhập từ tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
- Thu nhập từ quyền tác giả của nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo khi kết quả nhiệm vụ được thương mại hóa theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo, pháp luật về sở hữu trí tuệ.
- Thu nhập của nhà đầu tư cá nhân, chuyên gia từ dự án khởi nghiệp sáng tạo, sáng lập viên cho doanh nghiệp khởi nghiệp sáng tạo, nhà đầu tư cá nhân góp vốn vào quỹ đầu tư mạo hiểm.
- Thu nhập từ tiền lương, tiền công của chuyên gia nước ngoài làm việc tại chương trình, dự án tài trợ bằng nguồn vốn ODA không hoàn lại, chương trình, dự án phi chính phủ nước ngoài tại Việt Nam; cá nhân là người Việt Nam làm việc tại cơ quan đại diện của tổ chức quốc tế thuộc Hệ thống Liên hợp quốc tại Việt Nam; cá nhân tham gia lực lượng gìn giữ hòa bình của Liên hợp quốc.
- Thu nhập sau khi đã nộp thuế thu nhập doanh nghiệp của cá nhân là chủ doanh nghiệp tư nhân, cá nhân là chủ công ty trách nhiệm hữu hạn một thành viên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];