Hướng dẫn nộp thông báo phương pháp trích khấu hao tài sản cố định trên Dịch vụ công mới nhất?
Tham khảo dưới đây là hướng dẫn doanh nghiệp nộp thông báo phương pháp trích khấu hao tài sản cố định trên Dịch vụ công mới nhất 2026 qua các bước như sau:
Bước 1: Truy cập vào Hệ thống thông tin giải quyết thủ tục hành chính có địa chỉ:
https://dichvucong.gdt.gov.vn/tthc/homelogin

Bước 2: Đăng nhập bằng tài khoản thuế điện tử hoặc tài khoản định danh điện tử sau đó chọn "Doanh nghiệp"


Bước 3: Tại màn hình chính, NNT lựa chọn mục “Thủ tục hành chính”
- Tìm và chọn tờ khai: Thông báo phương pháp trích khấu hao tài sản cố định
- Chọn mã thủ tục: 1.008593
- Chọn Nộp hồ sơ
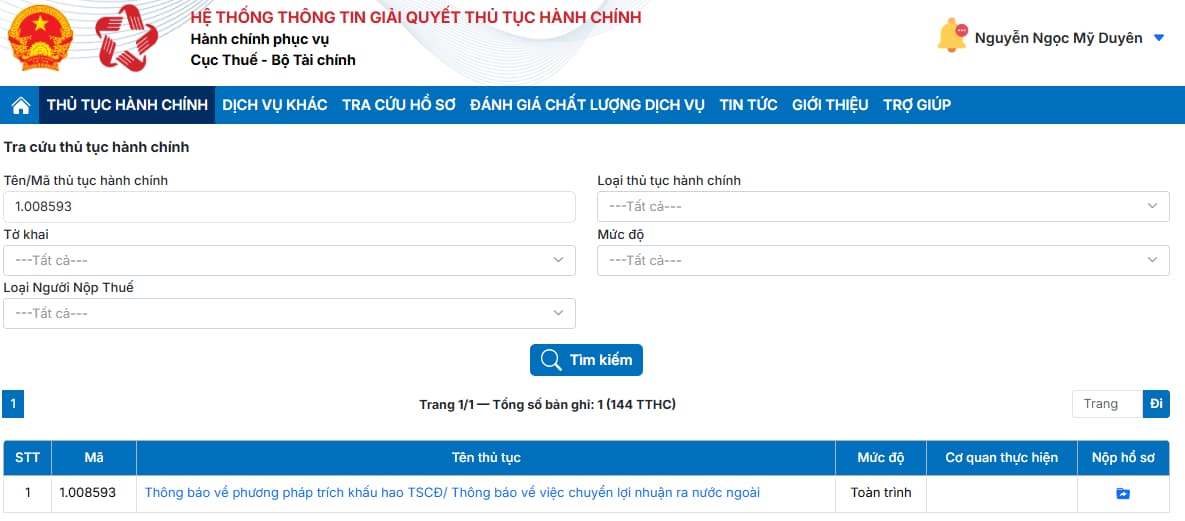
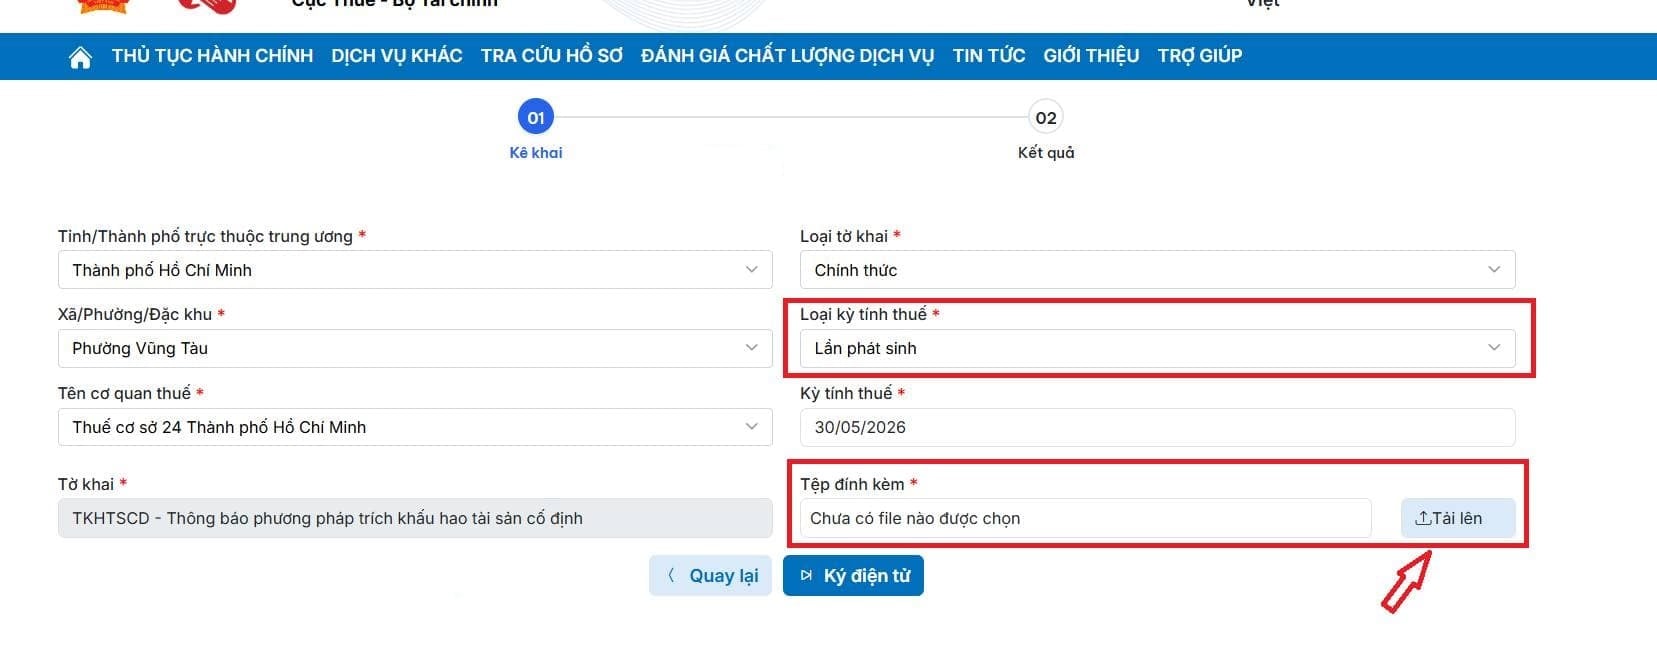
Bước 4: Tại trang kê khai hồ sơ:
- Điền đầy đủ:
+ Tỉnh/Thành phố trực thuộc trung ương
+ Xã/Phường/Đặc khu
+ Tên cơ quan thuế
+ Loại kỳ tính thuế
+ Kỳ tính thuế
+ Tải file thông báo phương pháp trích khấu hao tài sản cố định
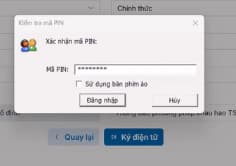
 - Chọn Ký điện tử, tiến hành nhập mã pin và đăng nhập
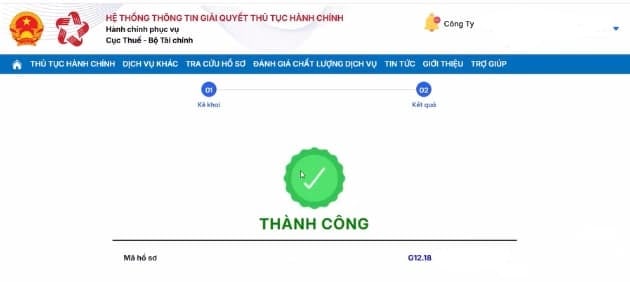
Bước 5: Màn hình hiển thị nộp thông báo phương pháp trích khấu hao tài sản cố định thành công
Trên đây là nội dung Hướng dẫn nộp thông báo phương pháp trích khấu hao tài sản cố định trên Dịch vụ công mới nhất

Hướng dẫn nộp thông báo phương pháp trích khấu hao tài sản cố định trên Dịch vụ công mới nhất? (Hình từ Internet)
Không phải trích khấu hao tài sản cố định đối với loại tài sản nào?
Căn cứ khoản 1 Điều 9 Thông tư 45/2013/TT-BTC được sửa đổi, bổ sung bởi khoản 4 Điều 1 Thông tư 147/2016/TT-BTC quy định tất cả tài sản cố định hiện có của doanh nghiệp đều phải trích khấu hao, trừ những tài sản cố định sau đây:
- Tài sản cố định đã khấu hao hết giá trị nhưng vẫn đang sử dụng vào hoạt động sản xuất kinh doanh;
- Tài sản cố định khấu hao chưa hết bị mất;
- Tài sản cố định khác do doanh nghiệp quản lý mà không thuộc quyền sở hữu của doanh nghiệp (trừ TSCĐ thuê tài chính);
- Tài sản cố định không được quản lý, theo dõi, hạch toán trong sổ sách kế toán của doanh nghiệp;
- Tài sản cố định sử dụng trong các hoạt động phúc lợi phục vụ người lao động của doanh nghiệp (trừ các tài sản cố địnhphục vụ cho người lao động làm việc tại doanh nghiệp như: nhà nghỉ giữa ca, nhà ăn giữa ca, nhà thay quần áo, nhà vệ sinh, bể chứa nước sạch, nhà để xe, phòng hoặc trạm y tế để khám chữa bệnh, xe đưa đón người lao động, cơ sở đào tạo, dạy nghề, nhà ở cho người lao động do doanh nghiệp đầu tư xây dựng);
- Tài sản cố định từ nguồn viện trợ không hoàn lại sau khi được cơ quan có thẩm quyền bàn giao cho doanh nghiệp để phục vụ công tác nghiên cứu khoa học;
- Tài sản cố định vô hình là quyền sử dụng đất lâu dài có thu tiền sử dụng đất hoặc nhận chuyển nhượng quyền sử dụng đất lâu dài hợp pháp;
- Các tài sản cố định loại 6 được quy định tại khoản 2 Điều 1 Thông tư 45/2013/TT-BTC không phải trích khấu hao, chỉ mở sổ chi tiết theo dõi giá trị hao mòn hàng năm của từng tài sản và không được ghi giảm nguồn vốn hình thành tài sản.
Khoản trích khấu hao tài sản cố định không được trừ khi xác định thu nhập chịu thuế TNDN?
Căn cứ theo quy định tại khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025 quy định về những khoản chi không được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp như sau:
Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
...
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
a) Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
b) Khoản tiền phạt do vi phạm hành chính;
c) Khoản chi được bù đắp bằng nguồn kinh phí khác;
d) Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
đ) Phần trích lập không đúng hoặc vượt mức theo quy định của pháp luật về trích lập dự phòng;
e) Khoản trích khấu hao tài sản cố định không đúng hoặc vượt mức quy định của pháp luật;
g) Khoản trích trước vào chi phí không đúng quy định của pháp luật;
h) Tiền lương, tiền công của chủ doanh nghiệp tư nhân, chủ công ty trách nhiệm hữu hạn một thành viên do cá nhân làm chủ; thù lao trả cho sáng lập viên doanh nghiệp không trực tiếp tham gia điều hành sản xuất, kinh doanh; tiền lương, tiền công, các khoản hạch toán chi khác để chi trả cho người lao động nhưng thực tế không chi trả hoặc không có hoá đơn, chứng từ theo quy định của pháp luật;
Theo đó, có thể thấy pháp luật quy định đối với khoản trích khấu hao tài sản cố định không đúng hoặc vượt mức quy định của pháp luật sẽ được xác định là khoản chi không được trừ khi xác định thu nhập chịu thuế TNDN.
Như vậy, chỉ những khoản trích khấu hao tài sản cố định không đúng hoặc vượt mức quy định của pháp luật thì không được trừ khi xác định thu nhập chịu thuế TNDN.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];