Hướng dẫn lập tờ khai thuế TNCN 05 KK-TNCN Quý 3 2025?
Dưới đây là hướng dẫn lập tờ khai 05 KK-TNCN Quý 3 2025 trên phần mềm HTKK:
Bước 1: Mở phần mềm HTKK => Đăng nhập mã số thuế của doanh nghiệp.
Sau đó chọn tờ khai thuế TNCN 05/KK-TNCN (TT80/2021)
Bước 2: Chọn kỳ tính thuế
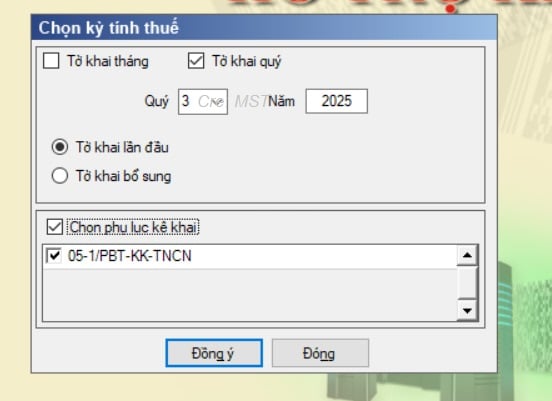
- Doanh nghiệp thuộc đối tượng kê khai thuế TNCN theo quý thì tích chọn vào ô "Tờ khai quý" rồi chọn quý/năm (Quý 3 năm 2025)
- Chọn trạng thái tờ khai là "Tờ khai lần đầu" nếu thực hiện khai lần đầu, chọn tờ khai bổ sung nếu đã lập tờ khai lần đầu và phát hiện có sai sót.
- Chọn phụ lục kê khai (nếu thuộc trường hợp phải nộp kèm Phụ lục): Phụ lục 05-1/PBT-KK-TNCN là phụ lục bảng xác định số thuế thu nhập cá nhân phải nộp đối với thu nhập từ tiền lương, tiền công và trúng thưởng đối với trường hợp thực hiện khấu trừ thuế TNCN từ tiền lương tiền công của người lao động làm việc tại đơn vị phụ thuộc, địa điểm kinh doanh khác tỉnh thì phải kê khai thêm phụ lục này để xác định số thuế TNCN phải nộp cho các địa phương được hưởng nguồn thu và nộp số thuế TNCN đã khấu trừ đó vào ngân sách nhà nước cho từng tỉnh nơi người lao động làm việc theo quy định tại khoản 4 Điều 12 Thông tư 80/2021/TT-BTC.
Bước 4: Làm tờ khai thuế TNCN mẫu 05/KK-TNCN
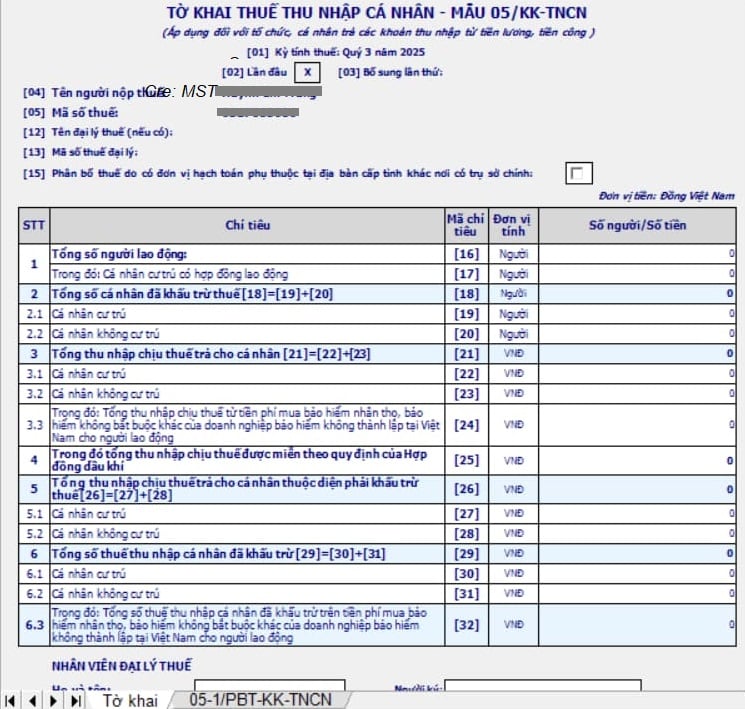
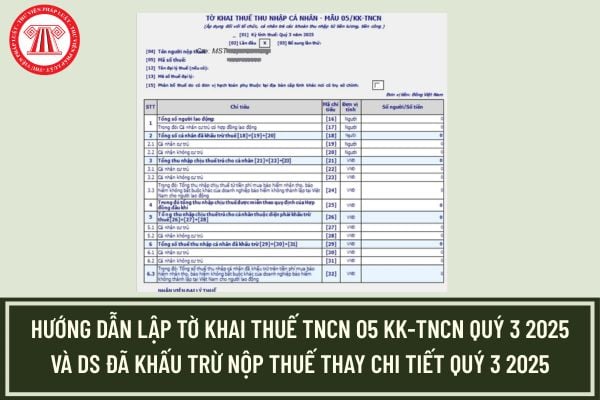
- Chỉ tiêu 16: Tổng số người lao động
Là tổng số cá nhân có thu nhập từ tiền lương, tiền công mà doanh nghiệp đã trả lương trong kỳ (quý 3) kê khai.
- Chỉ tiêu 17: Kê khai số người lao động là cá nhân cư trú ký HĐLĐ từ 3 tháng trở lên
Trong Kỳ kê khai (Quý 3) trả thu nhập cho bao nhiêu người là cá nhân cư trú và có ký hợp đồng lao động có thời hạn từ 3 tháng trở lên thì người nộp thuế sẽ nhập Tổng số nhân viên đó vào.
- Chỉ tiêu 18: Kê khai số NLĐ là cá nhân đã bị khấu trừ thuế = Chỉ tiêu 19 + Chỉ tiêu 20 (Phần mềm HTKK tự tổng hợp)
- Chỉ tiêu 20: Kê khai số NLĐ là cá nhân không cư trú đã bị khấu trừ thuế
- Chỉ tiêu 21: Kê khai số Thu nhập chịu thuế đã trả cho cá nhân trong kỳ = Chỉ tiêu 22 + Chỉ tiêu 23 (Phần mềm HTKK tự tổng hợp)
- Chỉ tiêu 22: Kê khai số thu nhập chịu thuế đã trả cho cá nhân cư trú:
Thu nhập chịu thuế = Tổng lương nhận được - Các khoản thu nhập được miễn thuế TNCN
- Chỉ tiêu 23: Kê khai số thu nhập chịu thuế đã trả cho cá nhân không cư trú
- Chỉ tiêu 24: Là khoản tiền mà tổ chức, cá nhân trả thu nhập mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động.
- Chỉ tiêu 25: Là tổng số thu nhập chịu thuế được miễn theo quy định của Hợp đồng dầu khí (nếu có)
- Chỉ tiêu 26: Kê khai số thu nhập chịu thuế của các cá nhân đã bị khấu trừ thuế = Chỉ tiêu 27 + 28 (Phần mềm HTKK tự tổng hợp)
- Chỉ tiêu 27: Là các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác có tính chất tiền lương, tiền công mà tổ chức, cá nhân trả thu nhập đã trả cho cá nhân cư trú thuộc diện phải khấu trừ thuế theo trong kỳ.
Lưu ý: Chỉ đưa số thu nhập chịu thuế của những nhân viên đã bị khấu trừ tiền tiền thuế TNCN.
Xem thêm: Phân biệt chỉ tiêu 22 và chỉ tiêu 27 trên tờ khai thuế TNCN mẫu 05/KK-TNCN?
- Chỉ tiêu 28: Kê khai thu nhập chịu thuế trả cho cá nhân không cư trú đã bị khấu trừ thuế
- Chỉ tiêu 29: Kê khai số thuế TNCN đã khấu trừ = Chỉ tiêu 30 + 31 (Phần mềm HTKK tự tổng hợp)
- Chỉ tiêu 30: Tổng số tiền thuế TNCN của người lao động trong quý mà DN đã khấu trừ.
- Chỉ tiêu 31: Là số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ của các cá nhân không cư trú trong kỳ.
- Chỉ tiêu 32: Là tổng số thuế thu nhập cá nhân mà tổ chức, cá nhân trả thu nhập đã khấu trừ trên khoản tiền phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác có tích lũy về phí bảo hiểm của doanh nghiệp bảo hiểm không thành lập tại Việt Nam cho người lao động.
Phần mềm HTKK tự động tính Chỉ tiêu [32] = [24] x 10%.
Bước 5: Sau khi làm xong tờ khai thì ấn “Ghi” để kiểm tra tính hợp lệ => kết xuất tờ khai dạng XML để nộp qua mạng.
Lưu ý: Số tiền thuế TNCN phải nộp chính là số tiền phát sinh tại chỉ tiêu số 29 – Tổng số thuế TNCN đã khấu trừ.
Hướng dẫn lập tờ khai thuế TNCN 05 KK-TNCN Quý 3 2025 và DS đã khấu trừ nộp thuế thay chi tiết Quý 3 2025?
Cách lập DS đã khấu trừ nộp thuế thay chi tiết mới nhất?
Theo Công văn 828/TCT-KK năm 2025, căn cứ quy định tại khoản 7 Điều 17, khoản 1, khoản 2 Điều 19 Luật Quản lý thuế 2019, Cục Thuế triển khai việc các doanh nghiệp tổ chức, cá nhân (sau đây gọi chung là tổ chức chi trả thu nhập) khi nộp thuế TNCN đã khấu trừ của cá nhân là người lao động vào ngân sách nhà nước thay cho người nộp thuế, thực hiện cung cấp thông tin về số thuế TNCN đã nộp thay cho từng cá nhân.
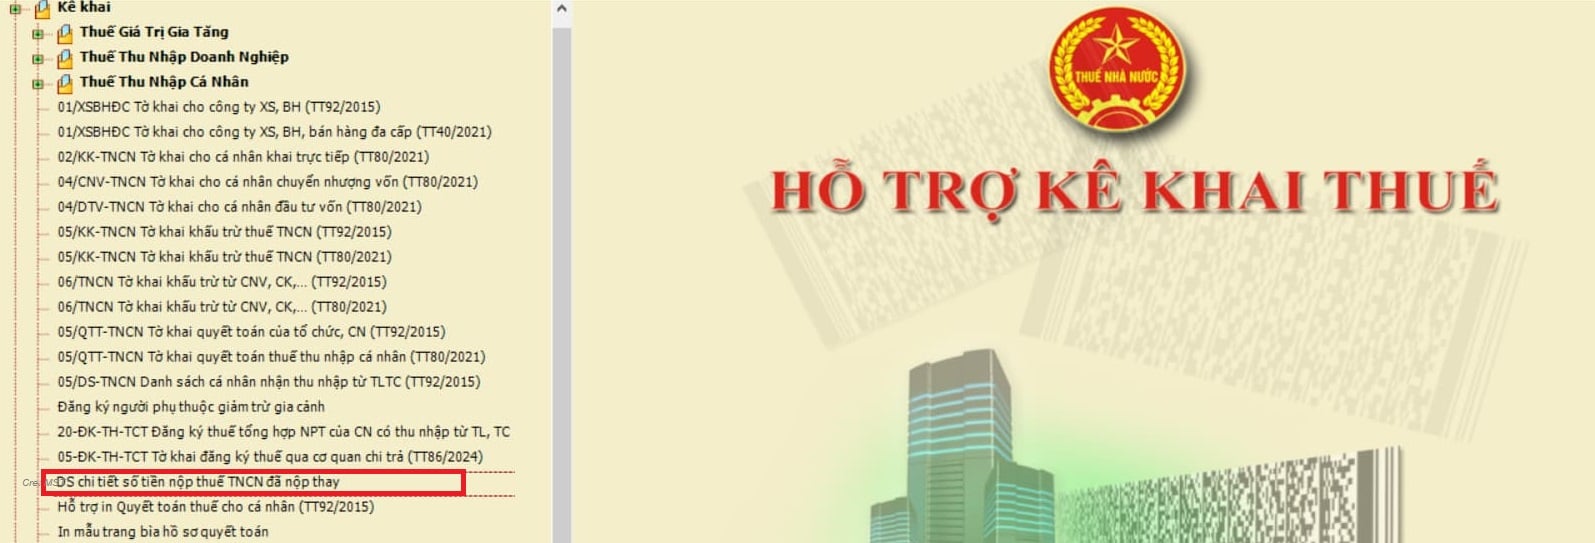
Bước 1: Chọn DS chi tiết số tiền nộp thuế TNCN đã nộp thay
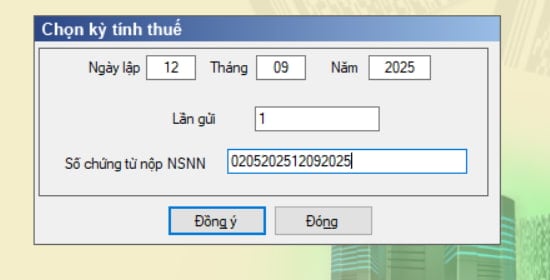
Bước 2: Nhập số chứng từ nộp NSNN (Theo số ghi tại Giấy nộp tiền C1-02/NS thuế TNCN đã nộp)
Bước 3:
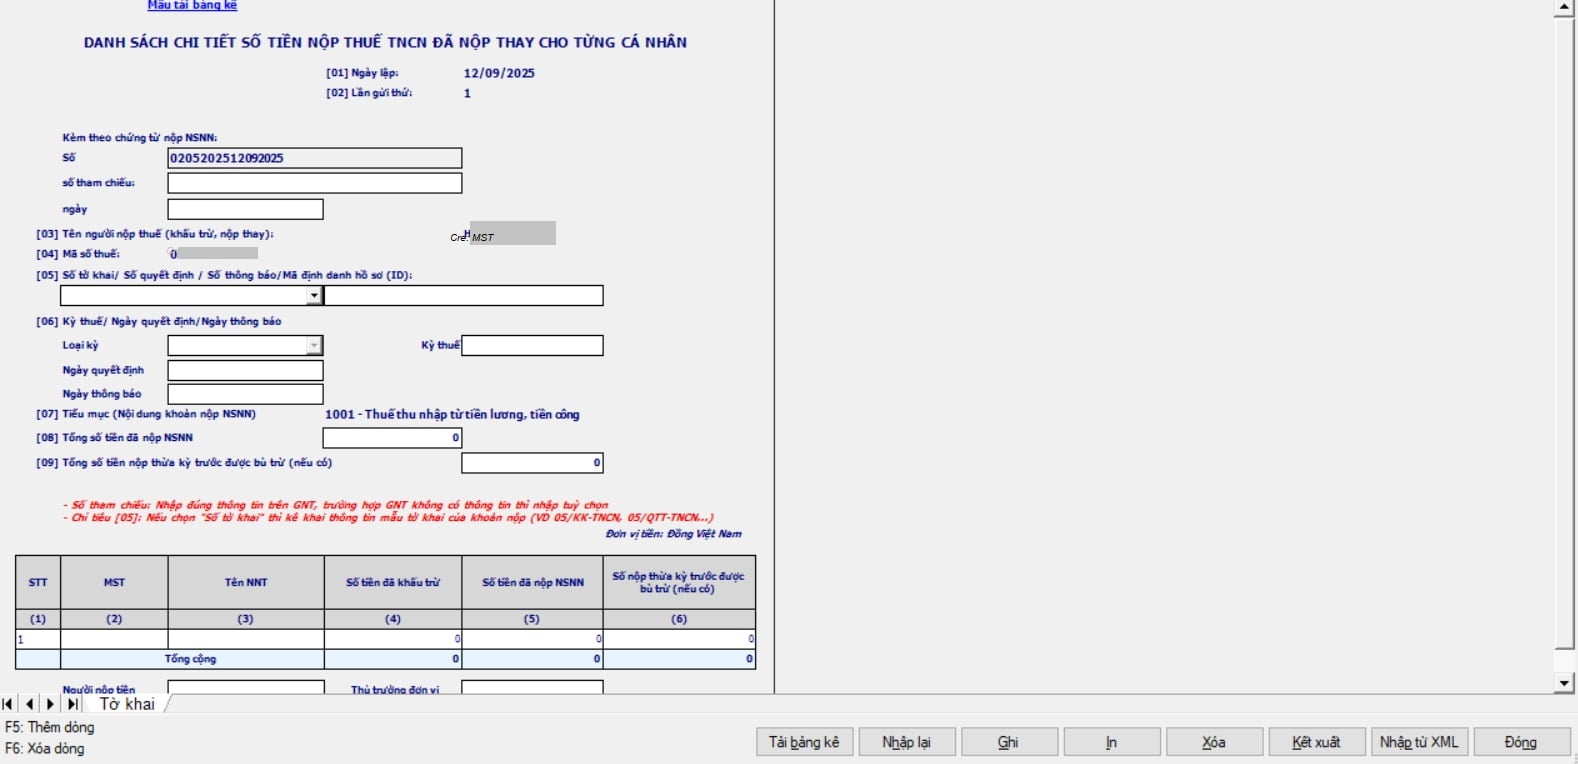
- Chỉ tiêu [05] Số tờ khai/ Số quyết định / Số thông báo/Mã định danh hồ sơ (ID)
- Chỉ tiêu [06] Kỳ thuế/ Ngày quyết định/Ngày thông báo: Đối với chỉ tiêu này thì người nộp chọn tương ứng như sau:
Nếu chỉ tiêu [05] chọn “Số tờ khai” thì bắt buộc chọn 1 trong các loại kỳ thuế (Năm/ quý/ tháng/ lần phát sinh) sau đó nhập thông tin kỳ thuế:
+ Nếu chọn Loại kỳ là “Năm” thì nhập theo kỳ thuế theo định dạng yyyy
+ Nếu chọn Loại kỳ là “Quý” thì nhập kỳ thuế theo định dạng Q/yyyy
+ Nếu chọn Loại kỳ là “Tháng” thì nhập kỳ thuế theo định dạng mm/yyyy
+ Nếu chọn Loại kỳ là “Lần phát sinh” thì nhập kỳ thuế theo định dạng dd/mm/yyyy
Nếu chỉ tiêu [05] chọn “Số quyết định” thì bắt buộc nhập “Ngày quyết định” theo định dạng dd/mm/yyyy
Nếu chỉ tiêu [05] chọn “Số thông báo” thì bắt buộc nhập “Ngày thông báo” theo định dạng dd/mm/yyyy
- Chỉ tiêu [07] Tiểu mục (Nội dung khoản nộp NSNN): Mặc định là “1001 - Thuế thu nhập từ tiền lương, tiền công”
- Chỉ tiêu [08] Tổng số tiền đã nộp NSNN: Bắt buộc nhập số nguyên > 0
- Chỉ tiêu [09] Tổng số tiền nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0
- Cột (2) MST: Bắt buộc nhập, không được nhập trùng MST giữa các dòng
- Cột (3) Tên NNT: Bắt nhập nhập, định dạng text
- Cột (4) Số tiền đã khấu trừ: bắt buộc nhâp số nguyên >0
- Cột (5) Số tiền đã nộp NSNN: Hiển thị mặc định = cột (4), cho phép sửa định dạng số nguyên >=0. Tổng cột (5) phải = chỉ tiêu [08]
- Cột (6) Số nộp thừa kỳ trước được bù trừ (nếu có): Nhập số nguyên >=0. Tổng cột (6) phải = chỉ tiêu [09]
Bước 4: Nhấn <Ghi> để lưu lại thông tin vào CSDL
Xem thêm: Các cách lập danh sách số tiền nộp thuế TNCN đã nộp thay cá nhân trên HTKK
Thời hạn nộp tờ khai thuế TNCN và Danh sách chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân Quý 3 2025?
(1) Thời hạn nộp tờ khai thuế TNCN Quý 3 2025:
Căn cứ theo quy định tại Điều 44 Luật Quản lý thuế 2019, thời hạn kê khai thuế Quý 3 2025 như sau:
Thời hạn nộp hồ sơ khai thuế
1. Thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng, theo quý được quy định như sau:
a) Chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo tháng;
b) Chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý.
...
Theo đó, hạn chót nộp tờ khai thuế Quý 3 2025 chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế đối với trường hợp khai và nộp theo quý, tức ngày 31/10/2025 (Thứ sáu).
(2) Thời hạn nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân Quý 3 2025:
Theo Công văn 828/TCT-KK năm 2025, căn cứ quy định tại khoản 7 Điều 17, khoản 1, khoản 2 Điều 19 Luật Quản lý thuế 2019, Cục Thuế triển khai việc các doanh nghiệp tổ chức, cá nhân khi nộp thuế TNCN đã khấu trừ của cá nhân là người lao động vào ngân sách nhà nước thay cho người nộp thuế, thực hiện cung cấp thông tin về số thuế TNCN đã nộp thay cho từng cá nhân.
Nghĩa là sau khi nộp thuế TNCN thì người nộp thuế Quý 3 2025 phải nộp danh sách chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân Quý 3 2025, tuy nhiên hiện nay chưa có bất kì quy định cụ thể chính xác thời gian nộp và mức xử phạt chậm nộp đối với DS chi tiết số tiền thuế TNCN đã nộp thay cho từng cá nhân.
Lưu ý: Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử 24 giờ trong ngày và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. (Căn cứ Điều 8 Thông tư 19/2021/TT-BTC)
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];