Hướng dẫn kê khai và nộp tờ khai 01/GTGT kèm Phụ lục giảm thuế GTGT tháng 5/2026 và Quý 2/2026?
CÁCH LẬP TỜ KHAI 01/GTGT KÈM PL GIẢM THUẾ
Bước 1: Đăng nhập phần mềm HTKK => Chọn Tờ khai 01/GTGT (TT80/2021)
Bước 2: Chọn đúng kỳ tính thuế đồng thời tại mục Chọn phụ lục kê khai, người nộp thuế tích vào ô [PL 142/2024/QH15-174/2024/QH15-204/2025/QH15]
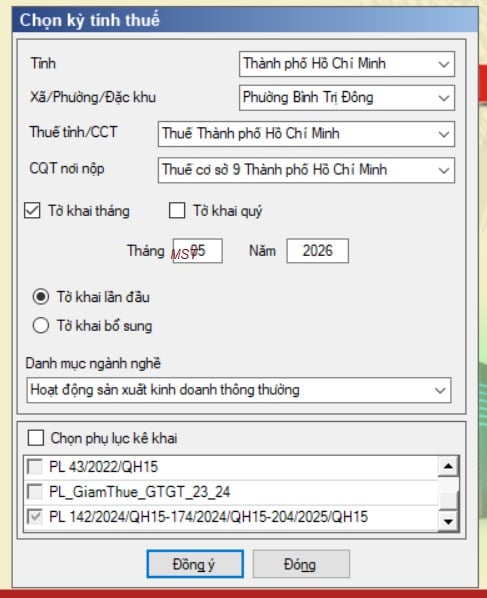
Bước 3: Điền Phụ lục giảm thuế GTGT:
Nếu có hàng hóa thuộc đối tượng giảm thuế GTGT thì lập PL 142/2024/QH15-174/2024/QH15-204/2025/QH15 trước.
PL204/2025/QH15 giảm thuế GTGT gồm các phần sau:
- Phần 1: Dành cho các mặt hàng hoặc dịch vụ mua vào với thuế suất 8% (dành cho người nộp thuế kê khai phương pháp khấu trừ thuế):
- Phần 2: Dành cho các mặt hàng hoặc dịch vụ bán ra trong kỳ khai thuế:
- Phần 3: Chênh lệch thuế GTGT của hàng hóa, dịch vụ bán ra và mua vào trong kỳ có thuế suất 8%: Sau khi nhập thông tin tại các phần 1 và 2, phần mềm HTKK sẽ tự động tính toán số chênh lệch tiền thuế GTGT giữa hàng hóa, dịch vụ bán ra và mua vào trong kỳ.
Sau đó hệ thống sẽ tự động lưu các thông tin sang Tờ khai 01/GTGT, người nộp thuế cần hoàn thiện các thông tin chính xác tại Tờ khai 01/GTGT, sau đó chọn Ghi để lưu thông tin và thực hiện kết xuất.
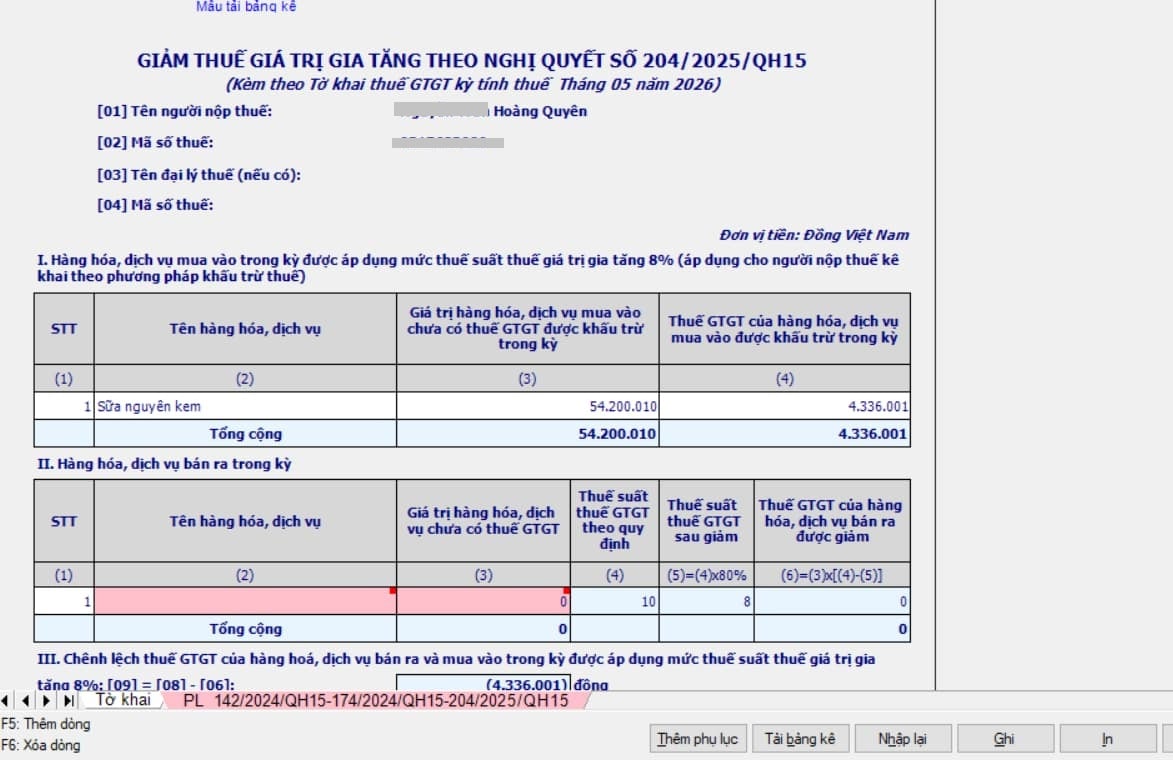
Ngoài ra, người nộp thuế có thể tải mẫu bảng kê dưới dạng file excel về máy để nhập và chọn [Tải bảng kê] để tải file lên hệ thống.
Lưu ý:
- Số thuế GTGT đầu vào được khấu trừ ([06]) ở Mục I phải nhỏ hơn hoặc bằng giá trị hàng hóa, dịch vụ mua vào chưa thuế ([05])
- Chỉ phát sinh hóa đơn đầu ra được giảm thuế GTGT, nhưng không phát sinh đầu vào được giảm thuế GTGT thì phải kê khai các mặt hàng BÁN RA được giảm thuế GTGT đó vào phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15”
- Không phát sinh hóa đơn đầu ra và hóa đơn đầu vào được giảm thuế GTGT (Do không mua, bán các mặt hàng được giảm thuế GTGT) thì sẽ không tích chọn thêm phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15”.
- Chỉ phát sinh hóa đơn đầu vào được giảm thuế GTGT mà không phát sinh hóa đơn đầu ra được giảm thuế thì sẽ không tích chọn thêm phụ lục “PL 142/2024/QH15-174/2024/QH15-204/2025/QH15”.
Bước 4: Quay lại tờ khai 01/GTGT điền đầy đủ các chỉ tiêu:
Đối với tờ khai thuế 01/GTGT đối với hoạt động sản xuất kinh doanh thông thường: Tại chỉ tiêu 21: Phải tích nếu không phát sinh đồng thời hóa đơn đầu ra và đầu vào. Tại chỉ tiêu 22. Luôn bằng chỉ tiêu 43 của kỳ trước Tại chỉ tiêu 23. Giá trị hàng hóa mua vào (trên hóa đơn GTGT hợp lệ+ Giấy nộp tiền VAT (khâu nhập khẩu nhà thầu nước ngoài)) Tại chỉ tiêu 24. Tiền thuế GTGT tương ứng với chỉ tiêu 23 Tại chỉ tiêu 23a. Giá trị hàng hóa nhập khẩu (giá tính thuế lấy trên tờ khai hải quan) Tại chỉ tiêu 24a: GTGT của hàng hóa NK (Tổng hợp từ giấy nộp tiền thuế GTGT ở khâu nhập khẩu) Tại chỉ tiêu 25. Phần thuế GTGT ở Chỉ tiêu 24 nhưng đủ điều kiện được khấu trừ: Trường hợp người nộp thuế có TSCĐ, HHDV mua vào sử dụng đồng thời cho sản xuất, kinh doanh HHDV chịu thuế GTGT và không chịu thuế GTGT mà không hạch toán riêng được thuế GTGT mua vào được khấu trừ và không được khấu trừ thì người nộp thuế thực hiện phân bổ theo quy định của pháp luật về thuế GTGT để xác định riêng thuế GTGT mua vào được khấu trừ và kê khai vào chỉ tiêu này như sau: Thuế GTGT mua vào được khấu trừ = (Doanh thu chịu thuế GTGT/Tổng doanh thu) x Thuế GTGT mua vào sử dụng đồng thời cho sản xuất, kinh doanh HHDV chịu thuế GTGT và không chịu thuế GTGT Đối với thông tin từ hóa đơn GTGT đầu ra sẽ kê khai tại các chỉ tiêu sau: - Chỉ tiêu 26 (KCT): Các dịch vụ thiết yếu như khám chữa bệnh... - Chỉ tiêu 29 (0%): Hàng hóa xuất khẩu - Chỉ tiêu 30 (5%): Hàng thiết yếu thuốc, dụng cụ dạy học. - Chỉ tiêu 32 (10%): Hàng phổ thông - Chỉ tiêu 32a (KKK, Không tính thuế) theo quy ước, thông lệ - Chỉ tiêu 33 - Thuế GTGT của HHDV bán ra chịu thuế suất 10%: Số liệu để ghi vào chỉ tiêu này là thuế GTGT của HHDV bán ra có thuế suất giá trị gia tăng là 10% trên các hóa đơn GTGT bán ra của người nộp thuế trong kỳ tính thuế. Phần mềm tự động tính: Chỉ tiêu [33] = Chỉ tiêu [32] x 10% Phát sinh chỉ tiêu 37,38 khi: TH1: DN lập tờ khai bổ sung điều chỉnh các ký trước => làm tăng/giảm thuế còn được khẩu trừ chuyển kỳ sau => điều chỉnh phần tăng/giảm vào chỉ tiêu 37/38 của kỳ hiện tại TH2: DN nhận kết quả kiểm tra thuế, trên kết quả có kết luận "Giảm thuế GTGT được khấu trừ ở trong kỳ kiểm tra..., số tiền... -> điều chỉnh vào chỉ tiêu 37.
Chỉ tiêu 40b: dành cho DN có dự án đầu tư đang trong giai đoạn đầu tư (chưa đi vào hoạt động), và được bù trừ thuế GTGT đầu vào của dự án đầu tư với số thuế GTGT phải nộp của hoạt động sản xuất kinh doanh (nếu có) Chỉ tiêu 42: phần thuế GTGT đề nghị hoàn trong kỳ (phần còn lại (nếu có) tiếp tục được khấu trừ kỳ sau) với điều kiện làm hồ sơ hoàn thuế) |

Bước 6: Sau khi hoàn thiện tờ khai thuế GTGT, nhấn Ghi để kiểm tra tính hợp lệ của tờ khai => Chọn kết xuất tờ khai dạng XML để nộp qua mạng.
CÁCH NỘP TỜ KHAI 01/GTGT KÈM PL GIẢM THUẾ TRÊN DICHVUCONG
Bước 1: Đăng nhập Dịch vụ công Thuế nhà nước tại địa chỉ: https://dichvucong.gdt.gov.vn/tthc/homelogin/tthc
Bước 2: Chọn tab [Thủ tục hành chính] => Chọn tờ khai cần nộp => Tìm kiếm
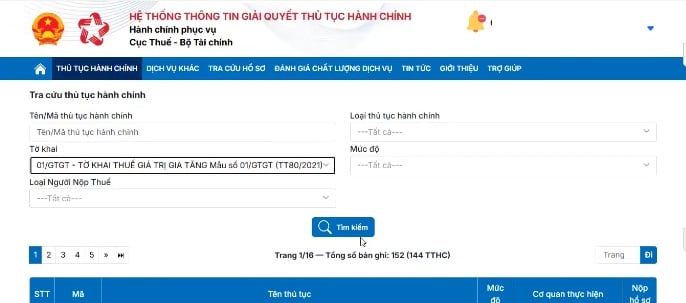
- Nếu nộp tờ khai thuế GTGT Quý 1 thì chọn tờ khai 01/GTGT
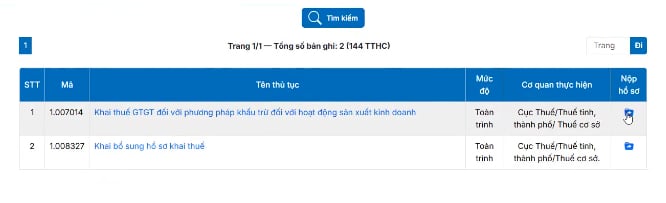
Bước 3: Hệ thống hiển thị thủ tục liên quan của tờ khai thuế đã chọn => Nhấn vào biểu tượng nộp hồ sơ
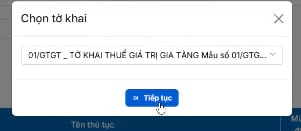
Bước 4: Nhấn tiếp tục
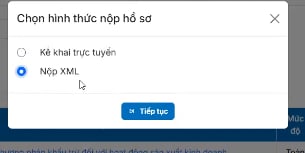
Bước 5: Chọn kê khai trực tuyến hoặc nộp XML
(*) Nội dung dưới đây hướng dẫn nộp file XML:
Bước 6: Click [Chọn tệp] và tải tờ khai thuế GTGT 01/GTGT đã kết xuất XML từ phần mềm HTKK (bao gồm Phụ lục 204 Giảm thuế GTGT) => Nhấn ký hồ sơ => Nộp tờ khai
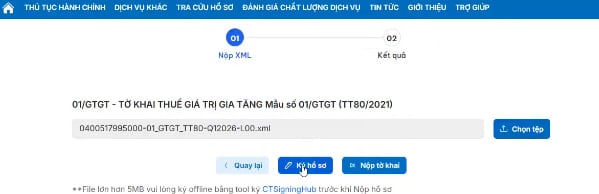
Lưu ý: Người nộp thuế kiểm tra đảm bảo các phiên bản ký số điện tử CT SigningHub v1.2, eSigner, phần mềm HTKK mới nhất.
Hướng dẫn kê khai và nộp tờ khai 01/GTGT kèm Phụ lục giảm thuế GTGT tháng 5/2026 và Quý 2/2026? (Hình từ Internet)
Lưu ý các mặt hàng giảm thuế GTGT 2026?
Căn cứ tại Điều 1 Nghị định 174/2025/NĐ-CP quy định Phụ lục giảm thuế GTGT 2025 như sau:
Giảm thuế giá trị gia tăng
1. Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
a) Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định này.
b) Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
...
Như vậy, các mặt hàng giảm thuế GTGT từ 10% xuống 8% áp dụng từ 01/07/2025 đến hết ngày 31/12/2026 đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau:
- Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định 174/2025/NĐ-CP.
- Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định 174/2025/NĐ-CP.
Tuy nhiên, theo danh mục hàng hóa, dịch vụ áp dụng thuế suất thuế GTGT 10% theo Luật Thuế giá trị gia tăng 2024 và Luật Thuế tiêu thụ đặc biệt 2025, từ 01/01/2026 nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL thuộc nhóm đối tượng chịu thuế TTĐB.
Như vậy, nhóm mặt hàng được giảm thuế xuống 8% bao gồm:
- Hàng tiêu dùng: Đồ gia dụng, quần áo, thực phẩm chế biến sẵn.
- Dịch vụ vận tải & Logistics: Vận chuyển hành khách và hàng hóa (đường bộ, hàng không, đường thủy).
- Công nghệ thông tin: Các sản phẩm và dịch vụ CNTT (máy tính, điện thoại, phần mềm).
- Du lịch & Dịch vụ ăn uống: Nhà hàng, khách sạn, dịch vụ lưu trú.
- Năng lượng đặc thù: Than, xăng, dầu mỏ tinh chế và dầu mỡ bôi trơn (đã được đưa vào diện được giảm thay vì loại trừ như trước).
- Sản xuất & Xây dựng: Các hoạt động nông nghiệp, chế biến chế tạo và xây dựng nhà ở xã hội
Nhóm mặt hàng áp dụng thuế suất 10% (Không được giảm) gồm:
- Viễn thông: Dịch vụ internet, điện thoại.
- Tài chính & Ngân hàng: Các hoạt động tín dụng, chứng khoán, bảo hiểm.
- Bất động sản: Kinh doanh và môi giới bất động sản.
- Khai khoáng & Kim loại: Sản phẩm kim loại đúc sẵn và các loại khoáng sản (ngoại trừ than).
- Hàng hóa chịu Thuế Tiêu thụ Đặc biệt (TTĐB):
- Hàng hóa: Rượu, bia, thuốc lá, xe ô tô dưới 24 chỗ, xe mô tô trên 125cm³, tàu bay, du thuyền, điều hòa dưới 90.000 BTU, bài lá, vàng mã, nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL
- Dịch vụ: Vũ trường, massage, karaoke, casino, trò chơi điện tử có thưởng, xổ số.
Khai thuế GTGT đầu vào bị sai sót thì xử lý thế nào theo quy định hiện hành?
Căn cứ khoản 6 Điều 23 Nghị định 181/2025/NĐ-CP quy định về khấu trừ thuế giá trị gia tăng.
Trường hợp cơ sở kinh doanh phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thì được khai thuế trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định kiểm tra thuế, thanh tra thuế như sau:
(1) Người nộp thuế thực hiện khai bổ sung vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót nếu việc khai thuế vào tháng, quý phát sinh số thuế giá trị gia tăng đầu vào bị sai, sót làm tăng số thuế phải nộp hoặc giảm số thuế được hoàn của tháng, quý đó;
Người nộp thuế phải nộp đủ số tiền thuế phải nộp tăng thêm hoặc bị thu hồi số tiền thuế đã được hoàn tương ứng và nộp tiền chậm nộp vào ngân sách nhà nước (nếu có).
(2) Người nộp thuế thực hiện khai vào tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển sang tháng, quý sau.
Lưu ý: Áp dụng quy định trên trong trường hợp cơ quan thuế, cơ quan có thẩm quyền chưa công bố quyết định kiểm tra thuế, thanh tra thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];