Hướng dẫn kê khai Tờ khai thuế bảo vệ môi trường mẫu số 01/TBVMT trên HTKK mới nhất?
Sau đây là các bước hướng dẫn kê khai Tờ khai thuế bảo vệ môi trường mẫu số 01/TBVMT trên phần mềm HTKK mới nhất:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Thuế bảo vệ môi trường” chọn “Tờ khai thuế bảo vệ môi trường mẫu số (01/TBVMT)” khi đó màn hình kê khai sẽ hiển thị ra như sau:
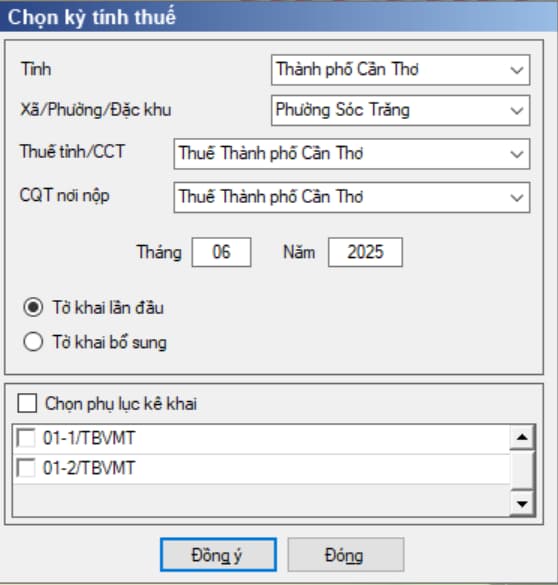
Đối với Tờ khai thuế 01/TBVMT, UD cho phép NNT chọn một trong hai loại tờ khai là “Tờ khai theo tháng” hoặc “Tờ khai lần phát sinh”.
Kỳ tính thuế theo tháng: mặc định là tháng hiện tại -1, cho phép sửa nhưng không được lớn hơn tháng hiện tại. Kỳ tính thuế theo lần phát sinh: Mặc định là ngày hiện tại, cho phép sửa nhưng không được lớn hơn ngày hiện tại.
Bước 3: Chọn trạng thái tờ khai lần đầu, sau đó nhấn nút lệnh “Đồng ý” để hiển thị ra tờ khai thuế bảo vệ môi trường mẫu 01/TBVMT, màn hình kê khai hiển thị ra như sau:
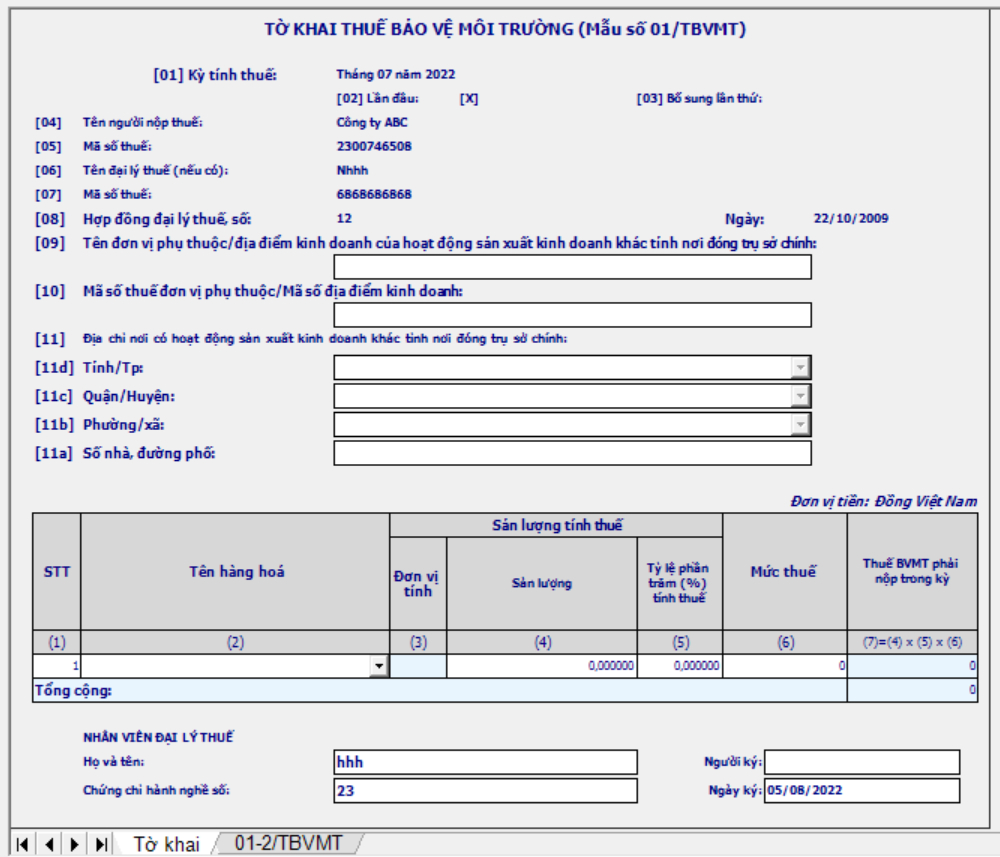
Bước 4: Điền chỉ tiêu
- Chi tiết các chỉ tiêu cần nhập:
+ Cột (1): Ứng dụng hỗ trợ tự tăng
+ Cột (2): Tên hàng hóa: Bắt buộc NNT chọn trong Danh mục hàng hóa
+ Cột (3): Đơn vị tính hiện theo theo cột (2)
+ Cột (4) : NSD tự nhập dạng xx,xxx
+ Cột (5): Nếu chọn hàng hóa là “Thuế bảo vệ môi trường mặt hàng xăng E5 RON92 (trừ etanol) bán ra trong nước” thì cho phép nhập số >0, định dạng x,xxxxxx; Đối với các hàng hóa còn lại mặc định là 100%. Không cho sửa
+ Cột (6): Hiển thị mức thuế của hàng hóa đã chọn ở cột (2)
- Chi tiết các chỉ tiêu tính toán:
+ Cột (7): ứng dụng tự động tính theo công thức: (7) = (4) x (5) x (6), định dạng số nguyên
+ Dòng tổng cộng: Lấy dòng tổng cộng của cột (7)
Trên đây là các bước hướng dẫn kê khai Tờ khai thuế bảo vệ môi trường mẫu số 01/TBVMT trên phần mềm HTKK mới nhất
Hướng dẫn kê khai Tờ khai thuế bảo vệ môi trường mẫu số 01/TBVMT trên HTKK mới nhất? (Hình từ Internet)
Thời điểm tính thuế bảo vệ môi trường được quy định như thế nào?
Căn cứ Điều 6 Thông tư 152/2011/TT-BTC quy định Thời điểm tính thuế như sau:
Thời điểm tính thuế
1. Đối với hàng hóa sản xuất bán ra, trao đổi, tặng cho, khuyến mại, quảng cáo, thời điểm tính thuế là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa.
2. Đối với hàng hóa sản xuất đưa vào tiêu dùng nội bộ, thời điểm tính thuế là thời điểm đưa hàng hóa vào sử dụng.
3. Đối với hàng hóa nhập khẩu, thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan, trừ xăng dầu nhập khẩu để bán quy định tại khoản 4 điều này.
4. Đối với xăng, dầu sản xuất hoặc nhập khẩu để bán, thời điểm tính thuế là thời điểm doanh nghiệp đầu mối kinh doanh xăng, dầu bán ra.
Theo quy định trên, thời điểm tính thuế bảo vệ môi trường được xác định tùy thuộc vào loại hàng hóa như sau:
(1) Đối với hàng hóa sản xuất bán ra, trao đổi, tặng cho, khuyến mại, quảng cáo: Thời điểm tính thuế là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa.
(2) Đối với hàng hóa sản xuất đưa vào tiêu dùng nội bộ: Thời điểm tính thuế là thời điểm đưa hàng hóa vào sử dụng.
(3) Đối với hàng hóa nhập khẩu: Thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan, trừ xăng dầu nhập khẩu để bán quy định tại khoản 4 Điều 6 Thông tư 152/2011/TT-BTC.
(4) Đối với xăng, dầu sản xuất hoặc nhập khẩu để bán: Thời điểm tính thuế là thời điểm doanh nghiệp đầu mối kinh doanh xăng, dầu bán ra.
Các đối tượng nào phải chịu thuế bảo vệ môi trường?
Căn cứ Điều 3 Luật Thuế bảo vệ mội trường 2010 quy định về đối tượng chịu thuế như sau:
Đối tượng chịu thuế
1. Xăng, dầu, mỡ nhờn, bao gồm:
a) Xăng, trừ etanol;
b) Nhiên liệu bay;
c) Dầu diezel;
d) Dầu hỏa;
đ) Dầu mazut;
e) Dầu nhờn;
g) Mỡ nhờn.
2. Than đá, bao gồm:
a) Than nâu;
b) Than an-tra-xít (antraxit);
c) Than mỡ;
d) Than đá khác.
3. Dung dịch hydro-chloro-fluoro-carbon (HCFC).
4. Túi ni lông thuộc diện chịu thuế.
5. Thuốc diệt cỏ thuộc loại hạn chế sử dụng.
6. Thuốc trừ mối thuộc loại hạn chế sử dụng.
7. Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng.
8. Thuốc khử trùng kho thuộc loại hạn chế sử dụng.
9. Trường hợp xét thấy cần thiết phải bổ sung đối tượng chịu thuế khác cho phù hợp với từng thời kỳ thì Ủy ban thường vụ Quốc hội xem xét, quy định.
Chính phủ quy định chi tiết Điều này.
Như vậy, theo quy định trên các đối tượng chịu thuế bảo vệ môi trường hiện nay bao gồm:
(1) Xăng, dầu, mỡ nhờn, bao gồm:
- Xăng, trừ etanol;
- Nhiên liệu bay;
- Dầu diezel;
- Dầu hỏa;
- Dầu mazut;
- Dầu nhờn;
- Mỡ nhờn.
(2) Than đá, bao gồm:
- Than nâu;
- Than an-tra-xít (antraxit);
- Than mỡ;
- Than đá khác.
(3) Dung dịch hydro-chloro-fluoro-carbon (HCFC).
(4) Túi ni lông thuộc diện chịu thuế.
(5) Thuốc diệt cỏ thuộc loại hạn chế sử dụng.
(6) Thuốc trừ mối thuộc loại hạn chế sử dụng.
(7) Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng.
(8) Thuốc khử trùng kho thuộc loại hạn chế sử dụng.
Lưu ý: Trường hợp xét thấy cần thiết phải bổ sung đối tượng chịu thuế khác cho phù hợp với từng thời kỳ thì Ủy ban thường vụ Quốc hội xem xét, quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];