Hướng dẫn kê khai thuế bảo vệ môi trường đối với túi ni lông theo Công văn 4006?
Căn cứ theo Điều 2 Luật Thuế bảo vệ môi trường 2010 quy định túi ni lông như sau:
Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
1. Thuế bảo vệ môi trường là loại thuế gián thu, thu vào sản phẩm, hàng hóa (sau đây gọi chung là hàng hóa) khi sử dụng gây tác động xấu đến môi trường.
2. Mức thuế tuyệt đối là mức thuế được quy định bằng số tiền tính trên một đơn vị hàng hóa chịu thuế.
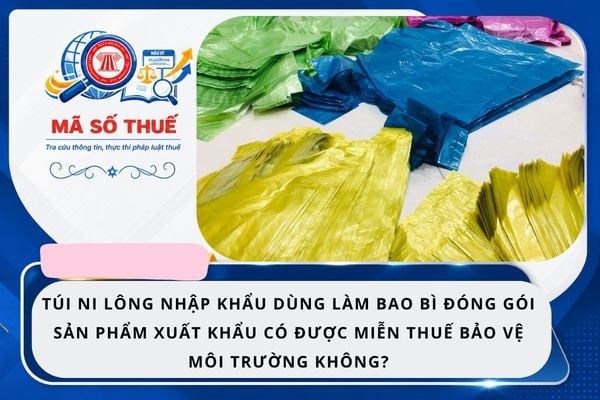
3. Túi ni lông thuộc diện chịu thuế là loại túi, bao bì được làm từ màng nhựa đơn polyetylen, tên kỹ thuật là túi nhựa xốp.
...
Đồng thời, tại khoản 4 Điều 3 Luật Thuế bảo vệ môi trường 2010 quy định đối tượng chịu thuế bảo vệ môi trường như sau:
Đối tượng chịu thuế
1. Xăng, dầu, mỡ nhờn, bao gồm:
...
g) Mỡ nhờn.
2. Than đá, bao gồm:
...
3. Dung dịch hydro-chloro-fluoro-carbon (HCFC).
4. Túi ni lông thuộc diện chịu thuế.
...
Ngoài ra, tại khoản 1 Điều 5 Luật Thuế bảo vệ môi trường 2010 quy định người nộp thuế như sau:
Người nộp thuế
1. Người nộp thuế bảo vệ môi trường là tổ chức, hộ gia đình, cá nhân sản xuất, nhập khẩu hàng hóa thuộc đối tượng chịu thuế quy định tại Điều 3 của Luật này.
...
Căn cứ tại khoản 4 Điều 7 Thông tư 152/2011/TT-BTC quy định kê khai nộp thuế bảo vệ môi trường như sau:
Khai thuế, nộp thuế
...
4. Thuế bảo vệ môi trường chỉ phải nộp một lần đối với hàng hoá sản xuất hoặc nhập khẩu. Trường hợp hàng hoá xuất khẩu đã nộp thuế bảo vệ môi trường nhưng phải nhập khẩu trở lại Việt Nam thì không phải nộp thuế bảo vệ môi trường khi nhập khẩu.
Đối với các tổ chức, cá nhân mua hàng hoá đã được nộp thuế bảo vệ môi trường về để sản xuất, kinh doanh thì thuế bảo vệ môi truờng của hàng mua được hạch toán vào giá vốn hàng hoá hoặc giá thành sản phẩm sản xuất. Đối với các tổ chức, cá nhân bán hàng hoá chịu thuế bảo vệ môi trường thì giá tính thuế giá trị gia tăng là giá đã bao gồm thuế bảo vệ môi trường.
Theo đó, tại Công văn 4006/DON-QLDN1 năm 2026 Tải về hướng dẫn kê khai thuế bảo vệ môi trường đối với túi ni lông như sau:
- Trường hợp Công ty mua trực tiếp túi ni lông đã được nộp thuế bảo vệ môi trường về để sản xuất, kinh doanh thì thuế bảo vệ môi trường của hàng mua được hạch toán vào giá vốn hàng hóa hoặc giá thành sản phẩm sản xuất theo quy định tại khoản 4 Điều 7 Thông tư 152/2011/TT-BTC.
- Trường hợp Công ty bán hàng hóa chịu thuế bảo vệ môi trường thì giá tính thuế giá trị gia tăng là giá đã bao gồm thuế bảo vệ môi trường theo quy định tại khoản 4 Điều 7 Thông tư 152/2011/TT-BTC.
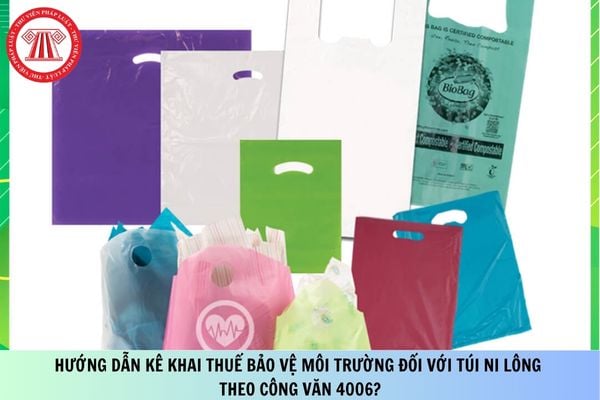
Hướng dẫn kê khai thuế bảo vệ môi trường đối với túi ni lông theo Công văn 4006? (Hình từ Internet)
Địa điểm nộp hồ sơ khai thuế bảo vệ môi trường?
Căn cứ theo Điều 7 Thông tư 152/2011/TT-BTC quy định địa điểm khai thuế bảo vệ môi trường như sau:
Khai thuế, nộp thuế.
1. Việc khai thuế, nộp thuế được thực hiện theo quy định của Luật thuế bảo vệ môi trường, Luật Quản lý thuế và các văn bản hướng dẫn thi hành Luật Quản lý thuế cụ thể như sau:
1.1. Hồ sơ khai thuế bảo vệ môi trường là tờ khai theo mẫu số 01/TBVMT ban hành kèm theo Thông tư này và các tài liệu liên quan đến việc khai thuế, tính thuế.
Đối với hàng hoá xuất khẩu, nhập khẩu, quá cảnh, tạm nhập-tái xuất khẩu thì hồ sơ hải quan của hàng hoá được sử dụng làm hồ sơ khai thuế bảo vệ môi truờng.
Tổ chức, cá nhân sản xuất kinh doanh hàng hoá tự chịu trách nhiệm về việc kê khai thuế bảo vệ môi trường. Trường hợp phát hiện khai sai, gian lận, trốn thuế thì phải bị xử lý theo quy định của pháp luật về quản lý thuế.
1.2. Địa điểm nộp hồ sơ khai thuế:
a) Đối với hàng hoá sản xuất trong nước (trừ than đá tiêu thụ nội địa của Tập đoàn công nghiệp than-Khoáng sản Việt Nam và sản xuất kinh doanh xăng dầu), người nộp thuế bảo vệ môi trường thực hiện nộp hồ sơ khai thuế bảo vệ môi trường với cơ quan thuế quản lý trực tiếp.
Trường hợp người nộp thuế có cơ sở sản xuất hàng hoá chịu thuế bảo vệ môi trường tại tỉnh, thành phố trực thuộc trung ương khác với trụ sở chính thì nộp hồ sơ khai thuế bảo vệ môi trường với cơ quan thuế quản lý trực tiếp tại địa phương nơi có cơ sở sản xuất hàng hoá chịu thuế bảo vệ môi trường.
b) Đối với hàng hoá nhập khẩu (trừ trường hợp xăng dầu nhập khẩu để bán), người nộp thuế nộp hồ sơ khai thuế với cơ quan hải quan nơi làm thủ tục hải quan.
...
Theo đó, địa điểm nộp hồ sơ khai thuế bảo vệ môi trường được quy định như sau:
(1) Đối với hàng hoá sản xuất trong nước (trừ than đá tiêu thụ nội địa của Tập đoàn công nghiệp than-Khoáng sản Việt Nam và sản xuất kinh doanh xăng dầu): Nộp hồ sơ khai thuế bảo vệ môi trường với cơ quan thuế quản lý trực tiếp.
Trường hợp người nộp thuế có cơ sở sản xuất hàng hoá chịu thuế bảo vệ môi trường tại tỉnh, thành phố trực thuộc trung ương khác với trụ sở chính thì nộp hồ sơ khai thuế bảo vệ môi trường với cơ quan thuế quản lý trực tiếp tại địa phương nơi có cơ sở sản xuất hàng hoá chịu thuế bảo vệ môi trường.
(2) Đối với hàng hoá nhập khẩu (trừ trường hợp xăng dầu nhập khẩu để bán): Nộp hồ sơ khai thuế với cơ quan hải quan nơi làm thủ tục hải quan.
Trường hợp nào được hoàn thuế bảo vệ môi trường đã nộp?
Căn cứ tại Điều 11 Luật Thuế bảo vệ môi trường 2010 thì người nộp thuế bảo vệ môi trường được hoàn thuế đã nộp trong các trường hợp sau đây:
(1) Hàng hóa nhập khẩu còn lưu kho, lưu bãi tại cửa khẩu và đang chịu sự giám sát của cơ quan Hải quan được tái xuất khẩu ra nước ngoài;
(2) Hàng hóa nhập khẩu để giao, bán cho nước ngoài thông qua đại lý tại Việt Nam; xăng, dầu bán cho phương tiện vận tải của hãng nước ngoài trên tuyến đường qua cảng Việt Nam hoặc phương tiện vận tải của Việt Nam trên tuyến đường vận tải quốc tế theo quy định của pháp luật;
(3) Hàng hóa tạm nhập khẩu để tái xuất khẩu theo phương thức kinh doanh hàng tạm nhập, tái xuất.
(4) Hàng hóa nhập khẩu do người nhập khẩu tái xuất khẩu ra nước ngoài;
(5) Hàng hóa tạm nhập khẩu để tham gia hội chợ, triển lãm, giới thiệu sản phẩm theo quy định của pháp luật khi tái xuất khẩu ra nước ngoài.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];