Hạn chót kê khai thông tin chủ sở hữu hưởng lợi tỉnh Quảng Ninh là khi nào?
Ngày 12/10/2026, Sở Tài chính tỉnh Quảng Ninh đã có Công văn 11059/STC-QLDN năm 2026 về việc kê khai thông tin chủ sở hữu hưởng lợi của doanh nghiệp, cụ thể như sau:
Sở Tài chính yêu cầu doanh nghiệp thực hiện xác định, kê khai thông tin về chủ sở hữu hưởng lợi của doanh nghiệp theo quy định tại Điều 3, Điều 4 Nghị định 296/2026/NĐ-CP của Chính phủ (biểu mẫu kê khai chủ sở hữu hưởng lợi theo Phụ lục số 10 Thông tư 121/2026/TT-BTC ngày 21/8/2026 sửa đổi, bổ sung một số điều của Thông tư 68/2025/TT-BTC ngày 01/07/2025 của Bộ Tài chính ban hành biểu mẫu sử dụng trong đăng ký doanh nghiệp, đăng ký kinh doanh). Thời hạn hoàn thành trước ngày 31/10/2026. ... <<<Tải về Công văn 11059/STC-QLDN năm 2026>>> |
Như vậy, doanh nghiệp tại tỉnh Quảng Ninh cần thực hiện xác định, kê khai thông tin về chủ sở hữu hưởng lợi của doanh nghiệp trước ngày 31/10/2026.
Trên đây là thông tin hạn chót kê khai thông tin chủ sở hữu hưởng lợi tỉnh Quảng Ninh là khi nào?
Xem thêm:
>>> Tổng hợp Công văn kê khai chủ sở hữu hưởng lợi của doanh nghiệp của 34 tỉnh thành?
>>> Link nộp báo cáo chủ sở hữu hưởng lợi của doanh nghiệp là link nào?

Hạn chót kê khai thông tin chủ sở hữu hưởng lợi tỉnh Quảng Ninh là khi nào? (Hình từ Internet)
Những doanh nghiệp nào tại tỉnh Quảng Ninh bị kiểm tra chủ sở hữu hưởng lợi trong năm 2026?
Theo Công văn 3164/DNTN-GS năm 2026, dưới đây là danh sách 799 doanh nghiệp thành phố Quảng Ninh bị kiểm tra thông tin chủ sở hữu hưởng lợi trong năm 2026, cụ thể như sau:
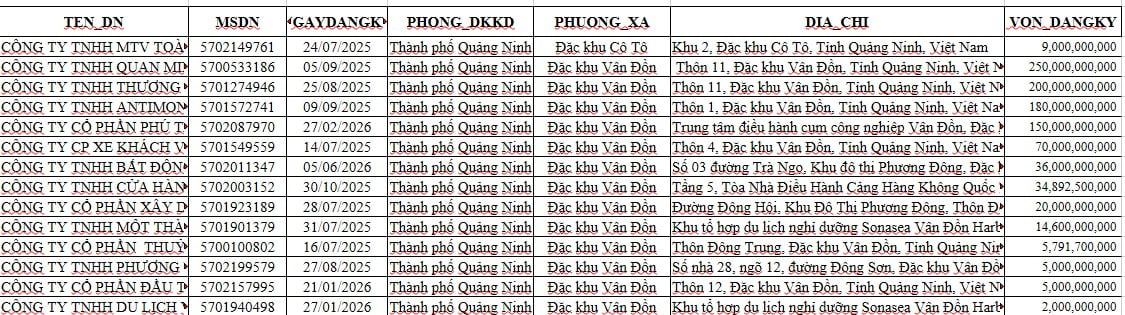
>> Xem Danh sách 799 doanh nghiệp thành phố Quảng Ninh bị kiểm tra thông tin chủ sở hữu hưởng lợi tại đây: TẢI VỀ <<
Thuế cơ sở tỉnh Quảng Ninh được công khai thông tin người nộp thuế trong những trường hợp nào?
Căn cứ theo Điều 7 Luật Quản lý thuế 2025 quy định về bảo mật, công khai thông tin người nộp thuế như sau:
Bảo mật, công khai thông tin người nộp thuế
1. Cơ quan quản lý thuế, công chức quản lý thuế, người đã từng là công chức quản lý thuế, cơ quan cung cấp, trao đổi thông tin người nộp thuế, tổ chức kinh doanh dịch vụ làm thủ tục về thuế (sau đây gọi là đại lý thuế), tổ chức kinh doanh dịch vụ làm thủ tục hải quan (sau đây gọi là đại lý làm thủ tục hải quan) phải bảo mật thông tin người nộp thuế, trừ trường hợp cơ quan quản lý thuế cung cấp, công khai thông tin người nộp thuế quy định tại khoản 2 và khoản 3 Điều này.
2. Cơ quan quản lý thuế cung cấp thông tin người nộp thuế trong các trường hợp sau:
a) Cung cấp cho cơ quan điều tra, Viện kiểm sát, Tòa án, cơ quan thanh tra, Kiểm toán nhà nước, cơ quan quản lý khác của nhà nước khi có yêu cầu bằng văn bản để phục vụ hoạt động tố tụng, thanh tra, kiểm tra, kiểm toán theo quy định của pháp luật;
b) Cung cấp cho cơ quan nhà nước có thẩm quyền khác khi có yêu cầu bằng văn bản theo quy định của luật;
c) Cung cấp cho cơ quan quản lý thuế nước ngoài phù hợp với điều ước quốc tế về thuế, thỏa thuận quốc tế về thuế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên hoặc là bên ký kết.
3. Cơ quan quản lý thuế được công khai thông tin người nộp thuế trong các trường hợp sau:
a) Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
b) Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
c) Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
4. Cơ quan, tổ chức, cá nhân được cơ quan quản lý thuế cung cấp thông tin theo các trường hợp quy định tại khoản 2 Điều này, cơ quan quản lý thuế, các cơ quan nhà nước khác, tổ chức có liên quan trong nước và ngoài nước khi thực hiện nhiệm vụ, trách nhiệm cung cấp, chia sẻ, trao đổi thông tin người nộp thuế phục vụ công tác quản lý thuế theo quy định tại các điều 38, 39 và 40 của Luật này phải sử dụng thông tin đúng mục đích và bảo mật thông tin theo quy định của Luật này và quy định khác của pháp luật có liên quan.
5. Chính phủ quy định chi tiết điểm c khoản 2 và khoản 3 Điều này.
Vì vậy, theo quy định trên, từ 01/7/2026, Thuế cơ sở 3 tỉnh Quảng Ninh được công khai thông tin người nộp thuế trong các trường hợp sau:
- Trốn thuế, khoản thu khác; chây ỳ không nộp tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt đúng thời hạn; nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt;
- Vi phạm pháp luật về thuế làm ảnh hưởng đến quyền lợi và nghĩa vụ nộp thuế của tổ chức, cá nhân khác;
- Không thực hiện yêu cầu của cơ quan quản lý thuế theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];