Điểm mới trong quy định về giấy tờ tùy thân khi thanh toán không dùng tiền mặt từ 18/11/2025?
Căn cứ khoản 10 Điều 3 Thông tư 15/2024/TT-NHNN quy định cụ thể giấy tờ tùy thân sẽ bao gồm:
- Thẻ căn cước công dân, thẻ căn cước, giấy chứng nhận căn cước, giấy chứng minh nhân dân còn thời hạn, căn cước điện tử (đối với trường hợp khách hàng có tài khoản định danh điện tử mức độ 02);
- Đối với người nước ngoài cư trú tại Việt Nam, bao gồm hộ chiếu và thị thực nhập cảnh hoặc giấy tờ có giá trị thay thị thực hoặc giấy tờ chứng minh được miễn thị thực nhập cảnh; hoặc danh tính điện tử (thông qua việc truy cập vào tài khoản định danh điện tử mức độ 02) (nếu có).
Tuy nhiên, ngày 30/9/2025, Ngân hàng nhà nước đã ban hành Thông tư 30/2025/TT-NHNN sửa đổi Thông tư 15/2024/TT-NHNN quy định về cung ứng dịch vụ thanh toán không dùng tiền mặt.
Cụ thể, tại Điều 1 Thông tư 30/2025/TT-NHNN sửa đổi quy định về nhóm giấy tờ tùy thân khi thanh toán không dùng tiền mặt gồm:
- Đối với cá nhân là công dân Việt Nam: thẻ căn cước công dân, thẻ căn cước hoặc căn cước điện tử;
- Đối với cá nhân là người gốc Việt Nam chưa xác định được quốc tịch: giấy chứng nhận căn cước;
- Đối với người nước ngoài cư trú tại Việt Nam: hộ chiếu hoặc giấy tờ khác chứng minh được nhân thân do cơ quan có thẩm quyền nước ngoài cấp kèm theo thị thực nhập cảnh hoặc giấy tờ có giá trị thay thị thực hoặc giấy tờ chứng minh được miễn thị thực nhập cảnh; hoặc danh tính điện tử (thông qua việc truy cập vào tài khoản định danh điện tử mức độ 02) (nếu có).
Giấy tờ tùy thân phải còn hiệu lực và thời hạn sử dụng trong quá trình sử dụng dịch vụ thanh toán.
Như vậy, những điểm mới trong quy định về giấy tờ tùy thân khi thanh toán không dùng tiền mặt gồm:
(1) Bỏ CMND, giấy chứng nhận Căn cước đối với công dân Việt Nam
(2) Bổ sung Giấy chứng nhận gốc Việt Nam đối với người gốc Việt Nam chưa có quốc tịch
(3) Bổ sung quy định giấy tờ phải còn hiệu lực và thời hạn sử dụng.
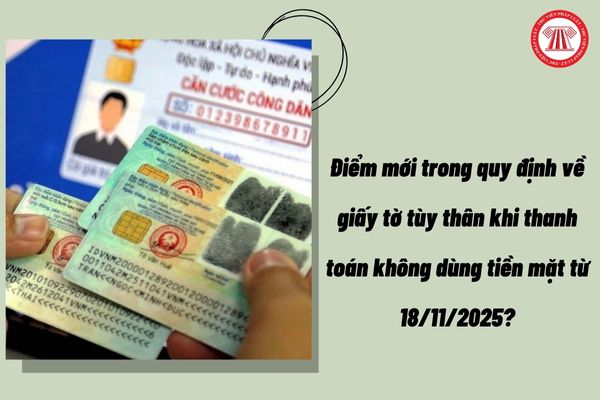
Điểm mới trong quy định về giấy tờ tùy thân khi thanh toán không dùng tiền mặt từ 18/11/2025? (Hình từ Internet)
Không tuân thủ quy định về thanh toán không dùng tiền mặt có thể gặp phải những rủi ro gì?
Ngày 10/10/2025, tại Trang thông tin điện tử của Thuế tỉnh Quảng Trị đã đăng tải thông tin liên quan đến thanh toán không dùng tiền mặt theo quy định hiện hành.
Theo đó, dưới đây là những rủi ro pháp lý mà người nộp thuế gặp phải khi không tuân thủ quy định về thanh toán không dùng tiền mặt cần lưu ý:
(1) Đối với người tiêu dùng
Nếu người mua hàng và thanh toán bằng tiền mặt, về cơ bản không bị cấm, nhưng tiềm ẩn nhiều rủi ro pháp lý và quyền lợi nếu giao dịch không tuân thủ quy định. Cụ thể:
- Khó chứng minh giao dịch: Khi xảy ra tranh chấp (về hàng hóa, bảo hành, hay chất lượng), người mua không có chứng từ thanh toán hợp pháp nên rất khó chứng minh đã trả tiền hay đã mua hàng.
- Không có hóa đơn hợp pháp: Nếu người bán không xuất hóa đơn, mà người mua vẫn thanh toán tiền mặt, thì giao dịch đó không được ghi nhận hợp pháp. Khi cơ quan thuế kiểm tra, có thể bị xem là giao dịch không minh bạch, trốn thuế.
- Nguy cơ bị coi là tiếp tay trốn thuế: Trong trường hợp người bán cố tình không kê khai doanh thu, không nộp thuế, người mua biết rõ nhưng vẫn chấp nhận thanh toán tiền mặt, thì có thể bị coi là tiếp tay cho hành vi trốn thuế, dẫn đến rủi ro pháp lý khi cơ quan chức năng điều tra.
- Rủi ro mất tiền hoặc bị lừa đảo: Thanh toán tiền mặt không có chứng từ điện tử nên khi bị gian lận, lừa đảo, rất khó chứng minh và đòi lại tiền.
Vì vậy, để bảo vệ quyền lợi hợp pháp và tuân thủ đúng quy định pháp luật, người dân nên thanh toán không dùng tiền mặt (qua chuyển khoản, quét mã QR, ví điện tử, cổng thanh toán...) và luôn yêu cầu hóa đơn khi mua hàng hóa, dịch vụ. Điều này vừa an toàn, vừa góp phần phòng chống trốn thuế và xây dựng nền kinh tế minh bạch.
(2) Đối với doanh nghiệp, tổ chức người nộp thuế:
Cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng và phải có chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định tại Điều 26 Nghị định 181/2025/NĐ-CP của Chính phủ.
- Không được tính chi phí được trừ khi xác định thuế thu nhập doanh nghiệp.
Theo quy định tại Luật Thuế thu nhập doanh nghiệp 2025 thì các khoản chi từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT và có hóa đơn hợp pháp) phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ khi xác định thu nhập chịu thuế theo quy định tại điểm l, khoản 2, Điều 9 Luật Thuế thu nhập doanh nghiệp 2025.
- Không được khấu trừ hoặc hoàn thuế giá trị gia tăng (GTGT)
Theo Luật Thuế giá trị gia tăng 2024, khoản mua hàng hóa, dịch vụ (bao gồm cả hàng hóa nhập khẩu) từ 5 triệu đồng trở lên (đã bao gồm thuế GTGT và có hóa đơn hợp pháp) phải có chứng từ thanh toán không dùng tiền mặt mới được khấu trừ thuế đầu vào theo quy định tại khoản 2 Điều 14 Luật Thuế giá trị gia tăng 2024.
(3) Dễ bị nghi ngờ trốn thuế hoặc kê khai sai doanh thu
Thanh toán bằng tiền mặt khó kiểm chứng, không có dấu vết giao dịch điện tử, dễ bị cơ quan thuế đánh giá là thiếu minh bạch hoặc có dấu hiệu gian lận. Doanh nghiệp có thể bị ấn định thuế, truy thu, phạt chậm nộp và xử phạt vi phạm hành chính.
Theo quy định của Luật Quản lý thuế 2019, các tổ chức, cá nhân kinh doanh có trách nhiệm kê khai đầy đủ, trung thực doanh thu phát sinh để làm căn cứ tính thuế. Việc cố tình yêu cầu khách không ghi nội dung hoặc chỉ nhận tiền mặt nhằm che giấu giao dịch thực tế là hình thức gian lận thuế, nếu bị phát hiện, người vi phạm có thể đối mặt với nguy cơ bị xử phạt hành chính.
(4) Rủi ro khi sử dụng hóa đơn và chứng từ
Nếu doanh nghiệp thanh toán tiền mặt cho những giao dịch lớn, cơ quan thuế có thể kiểm tra hóa đơn, hợp đồng và chứng từ thanh toán. Trường hợp không chứng minh được tính thực tế của giao dịch, hóa đơn đó có thể bị coi là hóa đơn không hợp pháp, dẫn đến xử phạt hoặc truy thu thuế giá trị gia tăng và thuế thu nhập doanh nghiệp.
(5) Nguy cơ bị xử lý hình sự nếu có dấu hiệu gian lận
Theo Điều 200 Bộ luật Hình sự 2015 quy định về tội “trốn thuế”, hành vi cố tình sử dụng tiền mặt để trốn thuế, hợp thức hóa hóa đơn giả, khai man chi phí có thể bị truy cứu trách nhiệm hình sự, với mức phạt từ phạt tiền đến phạt tù nếu thuộc trong một số trường hợp nghiêm trọng.
Trách nhiệm của tổ chức cung ứng dịch vụ thanh toán không dùng tiền mặt từ 18/11/2025?
Căn cứ Điều 19 Thông tư 15/2024/TT-NHNN được sửa đổi bởi khoản 1, 2 Điều 7 Thông tư 30/2025/TT-NHNN (có hiệu lực từ 18/11/2025) quy định ttrách nhiệm của tổ chức cung ứng dịch vụ thanh toán, tổ chức cung ứng dịch vụ trung gian thanh toán không dùng tiền mặt cụ thể như sau:
- Tổ chức cung ứng dịch vụ thanh toán có trách nhiệm thông báo và hướng dẫn khách hàng sử dụng dịch vụ thanh toán mà mình cung cấp; trả lời hoặc xử lý kịp thời các thắc mắc, khiếu nại của tổ chức, cá nhân sử dụng dịch vụ thanh toán trong phạm vi nghĩa vụ và quyền hạn của mình.
- Tổ chức cung ứng dịch vụ thanh toán có trách nhiệm thực hiện giao dịch thanh toán kịp thời, an toàn, chính xác theo thỏa thuận với tổ chức, cá nhân sử dụng dịch vụ thanh toán; niêm yết công khai phí dịch vụ thanh toán.
- Tổ chức cung ứng dịch vụ thanh toán có trách nhiệm điều chỉnh kịp thời nhầm lẫn, sai sót của giao dịch thanh toán trong trường hợp thực hiện không đúng yêu cầu theo lệnh thanh toán của tổ chức, cá nhân sử dụng dịch vụ thanh toán; có trách nhiệm phối hợp với tổ chức cung ứng dịch vụ thanh toán có liên quan để thu hồi số tiền chuyển nhầm, chuyển thừa khi thực hiện các giao dịch thanh toán theo quy định của pháp luật.
- Tổ chức cung ứng dịch vụ thanh toán phải tuân thủ đúng quy định của pháp luật về giao dịch điện tử và về đảm bảo an toàn, bảo mật, quản lý rủi ro trong hoạt động ngân hàng. Ban hành các cơ chế quản lý rủi ro: nhận diện các rủi ro, phân nhóm các loại rủi ro xảy ra đối với từng loại hình dịch vụ cung ứng, bảo mật và bảo đảm tính toàn vẹn, chính xác của thông tin dữ liệu liên quan đến các giao dịch, có biện pháp đánh giá, kiểm soát, phòng ngừa rủi ro và tuân thủ theo các quy định của pháp luật.
- Tổ chức cung ứng dịch vụ thanh toán có nghĩa vụ thông báo, cảnh báo để khách hàng nhận biết và phòng tránh những rủi ro khi sử dụng dịch vụ thanh toán và tuân thủ đúng nội dung tại văn bản thỏa thuận đã ký kết với tổ chức cung ứng dịch vụ thanh toán; hướng dẫn tổ chức, cá nhân sử dụng dịch vụ thanh toán về nghĩa vụ tự bảo mật thông tin tài khoản, các yếu tố định danh khác và các phương tiện điện tử dùng trong thanh toán, tránh bị lợi dụng, lừa đảo, gian lận.
- Tổ chức cung ứng dịch vụ thanh toán phải thực hiện những biện pháp nhận biết khách hàng; kiểm soát, phát hiện, báo cáo giao dịch có giá trị lớn, giao dịch chuyển tiền điện tử, giao dịch đáng ngờ cho cơ quan nhà nước có thẩm quyền theo quy định của pháp luật phòng chống, rửa tiền và các quy định pháp luật khác có liên quan.
- Tổ chức cung ứng dịch vụ thanh toán phải chịu trách nhiệm bồi thường thiệt hại do lỗi của mình theo quy định của pháp luật.
- Tổ chức cung ứng dịch vụ thanh toán có trách nhiệm áp dụng các biện pháp, giải pháp đảm bảo kiểm tra, đối chiếu khớp đúng thông tin xác minh khách hàng đã được xác thực chính xác là do cơ quan Công an cấp hoặc thông qua xác thực tài khoản định danh điện tử của người đó do Hệ thống định danh và xác thực điện tử tạo lập trong quá trình thực hiện giao dịch thanh toán
- Các tổ chức cung ứng dịch vụ thanh toán căn cứ quy định tại Thông tư này và quy định của pháp luật có liên quan để ban hành, tổ chức thực hiện và tuân thủ đầy đủ quy trình nội bộ về cung ứng dịch vụ thanh toán không dùng tiền mặt tại đơn vị mình và chịu trách nhiệm trước pháp luật về quy trình nội bộ của đơn vị mình.
- Thực hiện các trách nhiệm khác theo quy định tại Thông tư 15/2024/TT-NHNN và quy định của pháp luật có liên quan.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];