Đất bỏ hoang có thể bị đánh thuế 0,2% từ năm 2027 đúng không?
Vừa qua, Bộ Tư pháp đã công bố Tài liệu thẩm định dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân (gọi tắt là Luật sửa đổi 03 Luật về thuế).
>> Tải về Luật sửa đổi 03 Luật về thuế <<
Theo đó, tại khoản 1 Điều 2 dự thảo Luật đề xuất bổ sung khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp 2010 như sau:
Sửa đổi, bố sung một số điều của Luật Thuế sử dụng đất phi nông nghiệp
1. Bổ sung khoản 8 Điều 7 như sau:
"8. Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.
Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai.”
...
Đồng thời tại Điều 4 dự thảo Luật đề xuất quy định như sau:
Điều khoản thi hành
Luật này có hiệu lực thi hành từ ngày 01 tháng 01 năm 2027.
=> Như vậy, nếu dự thảo Luật trên được thông qua thì từ năm 2027 đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng sẽ phải chịu mức thuế sử dụng đất phi nông nghiệp 0,2% và không áp dụng hạn mức.
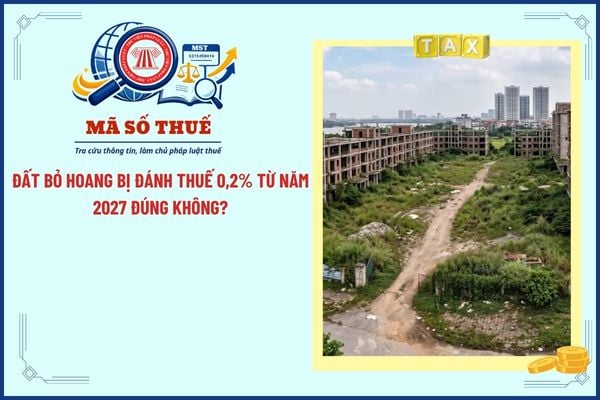
Đất bỏ hoang có thể bị đánh thuế 0,2% từ năm 2027 đúng không? (Hình từ Internet)
Hiện nay các loại đất nào phải chịu thuế sử dụng đất phi nông nghiệp?
Theo Điều 2 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định về đối tượng chịu thuế sử dụng đất phi nông nghiệp như sau:
Đối tượng chịu thuế
1. Đất ở tại nông thôn, đất ở tại đô thị.
2. Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
3. Đất phi nông nghiệp quy định tại Điều 3 của Luật này sử dụng vào mục đích kinh doanh.
Dẫn chiếu đến Điều 3 Luật Thuế sử dụng đất phi nông nghiệp 2010 quy định như sau:
Đối tượng không chịu thuế
Đất phi nông nghiệp sử dụng không vào mục đích kinh doanh bao gồm:
1. Đất sử dụng vào mục đích công cộng bao gồm: đất giao thông, thủy lợi; đất xây dựng công trình văn hóa, y tế, giáo dục và đào tạo, thể dục thể thao phục vụ lợi ích công cộng; đất có di tích lịch sử - văn hóa, danh lam thắng cảnh; đất xây dựng công trình công cộng khác theo quy định của Chính phủ;
2. Đất do cơ sở tôn giáo sử dụng;
3. Đất làm nghĩa trang, nghĩa địa;
4. Đất sông, ngòi, kênh, rạch, suối và mặt nước chuyên dùng;
5. Đất có công trình là đình, đền, miếu, am, từ đường, nhà thờ họ;
6. Đất xây dựng trụ sở cơ quan, xây dựng công trình sự nghiệp, đất sử dụng vào mục đích quốc phòng, an ninh;
7. Đất phi nông nghiệp khác theo quy định của pháp luật.
Như vậy, các loại đất sau đây phải chịu thuế sử dụng đất phi nông nghiệp bao gồm:
- Đất ở tại nông thôn, đất ở tại đô thị.
- Đất sản xuất, kinh doanh phi nông nghiệp bao gồm: đất xây dựng khu công nghiệp; đất làm mặt bằng xây dựng cơ sở sản xuất, kinh doanh; đất khai thác, chế biến khoáng sản; đất sản xuất vật liệu xây dựng, làm đồ gốm.
- Đất phi nông nghiệp thuộc đối tượng không chịu thuế nhưng sử dụng vào mục đích kinh doanh.
Thời hạn nộp hồ sơ khai thuế sử dụng đất phi nông nghiệp là khi nào?
Căn cứ vào điểm c khoản 1 Điều 25 Thông tư 89/2026/TT-BTC quy định:
Khai thuế, khoản thu khác liên quan đến sử dụng đất đai
1. Thuế sử dụng đất phi nông nghiệp:
...
c) Thời hạn nộp hồ sơ khai thuế:
c.1) Người nộp thuế là tổ chức nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp.
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất. Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định. Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Trong chu kỳ ổn định, hằng năm, người nộp thuế không phải kê khai lại thuế sử dụng đất phi nông nghiệp nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp;
c.2) Người nộp thuế là hộ gia đình, cá nhân nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp, trừ trường hợp thay đổi giá của 1 m2 đất theo bảng giá đất tại từng tỉnh.
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất. Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định. Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Hàng năm, người nộp thuế không phải kê khai lại nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp.
Người nộp thuế nộp hồ sơ khai tổng hợp chậm nhất ngày 31 tháng 3 của năm dương lịch tiếp theo năm tính thuế.
...
Theo đó, thời hạn nộp hồ sơ khai thuế sử dụng đất phi nông nghiệp được xác định như sau:
(1) Thời hạn nộp hồ sơ khai thuế đối với tổ chức
Chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp.
Lưu ý:
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất.
Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định.
Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Trong chu kỳ ổn định, hằng năm, người nộp thuế không phải kê khai lại thuế sử dụng đất phi nông nghiệp nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp;
(2) Thời hạn nộp hồ sơ khai thuế đối với hộ gia đình, cá nhân
Chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp hoặc kể từ ngày phát sinh thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp, trừ trường hợp thay đổi giá của 1 m2 đất theo bảng giá đất tại từng tỉnh.
Lưu ý:
Trường hợp phát sinh sự kiện dẫn đến thay đổi người nộp thuế thì người nộp thuế trước thời điểm phát sinh thay đổi có trách nhiệm khai thuế, nộp thuế và thực hiện nghĩa vụ liên quan đối với thời gian thực tế sử dụng đất.
Trường hợp chưa thực hiện hoặc thực hiện chưa đầy đủ nghĩa vụ khai thuế, nộp thuế thì phải hoàn thành nghĩa vụ thuế và bị xử lý vi phạm hành chính về thuế theo quy định.
Người nộp thuế mới có trách nhiệm nộp hồ sơ khai thuế chậm nhất là 30 ngày kể từ ngày được công nhận quyền sử dụng đất theo quy định của pháp luật về đất đai.
Hàng năm, người nộp thuế không phải kê khai lại nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp.
Người nộp thuế nộp hồ sơ khai tổng hợp chậm nhất ngày 31 tháng 3 của năm dương lịch tiếp theo năm tính thuế.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];