Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao theo Thông tư 16/2026?
Ngày 28/7/2028, Bộ Nội vụ đã ban hành Thông tư 16/2026/TT-BNV Quy định Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao thuộc trách nhiệm quản lý nhà nước của Bộ Nội vụ
<<<Tải về Thông tư 16/2026/TT-BNV>>>
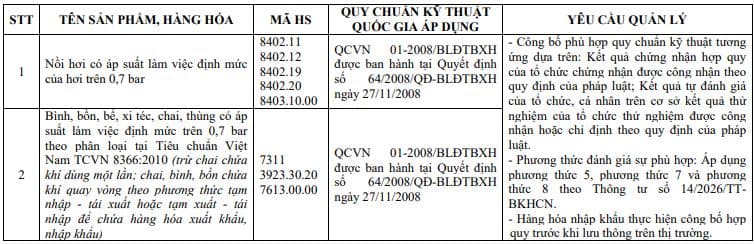
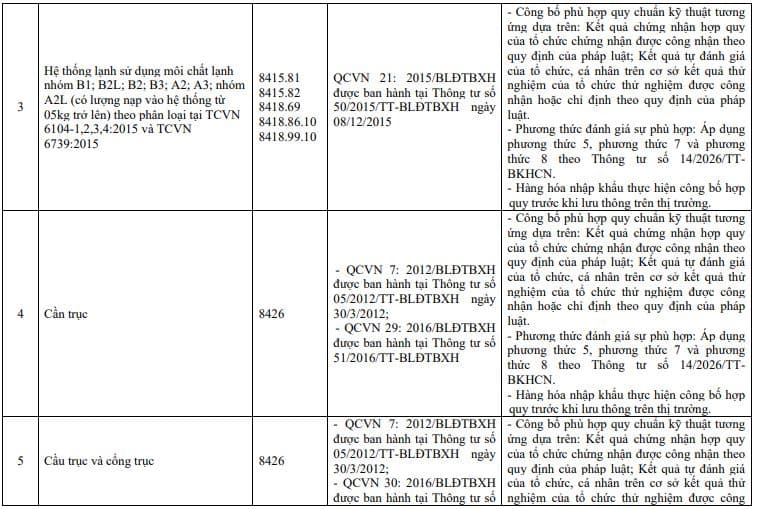
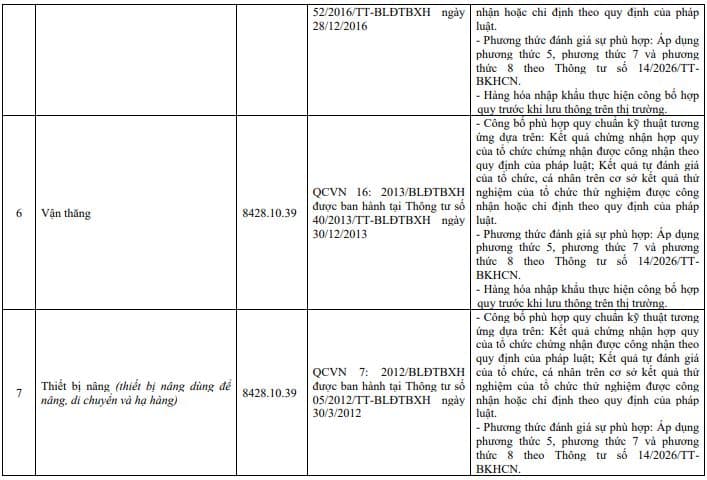
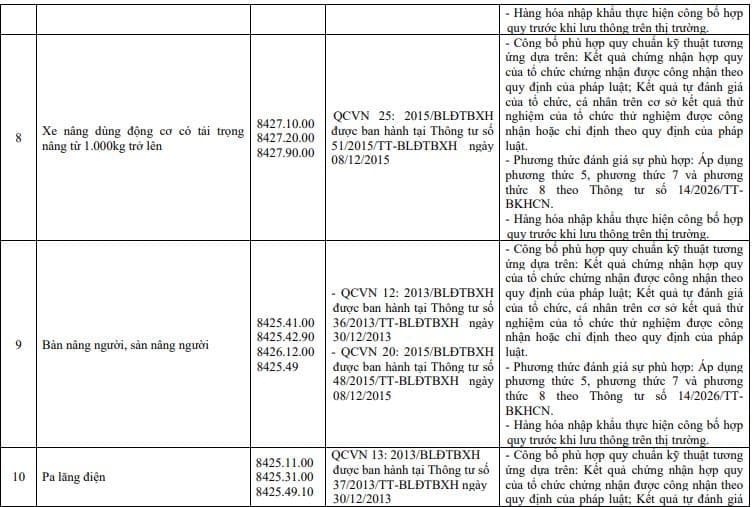
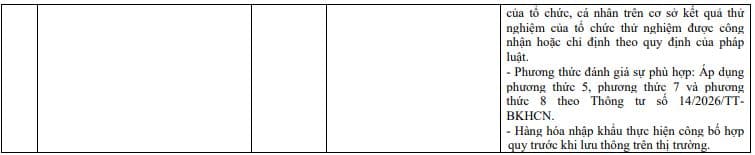
Cụ thể, tại Phụ lục I được ban hành kèm theo Thông tư 16/2026/TT-BNV là Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao, cụ thể như sau:
- Danh mục sản phẩm, hàng hóa có mức độ rủi ro cao, yêu cầu quản lý chất lượng tương ứng đối với sản phẩm, hàng hóa có mức độ rủi ro cao được quy định tại Mục I Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao ban hành kèm theo Thông tư 16/2026/TT-BNV.
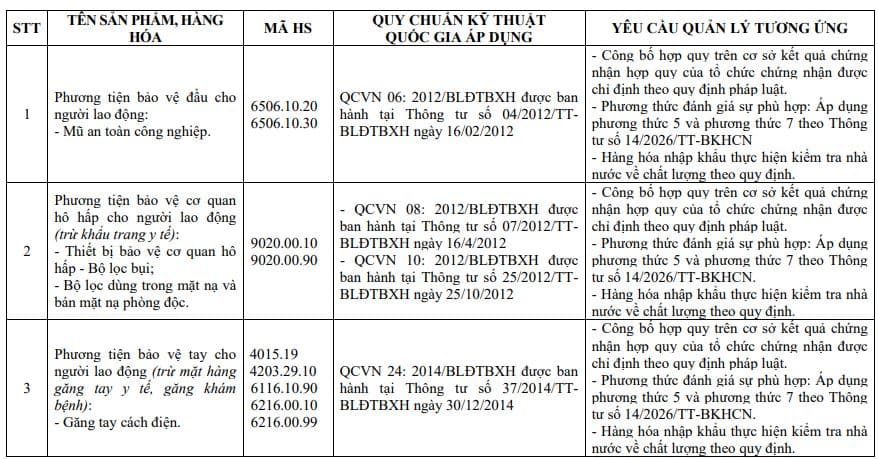
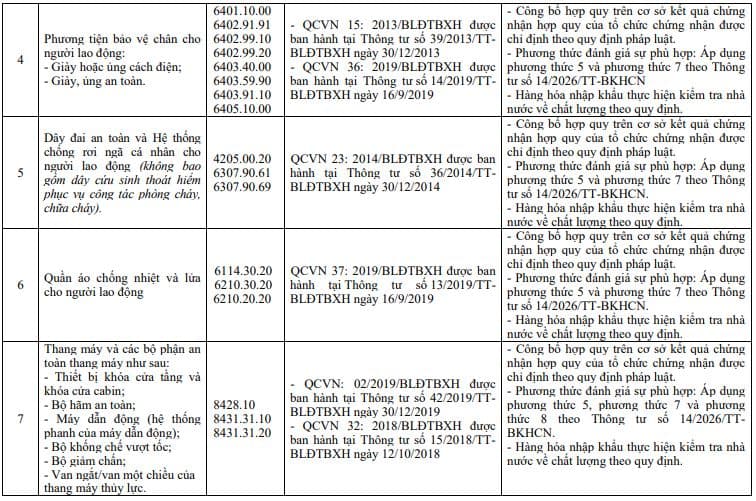
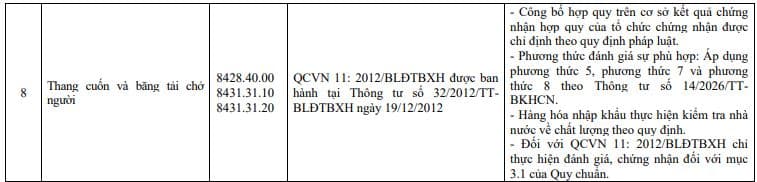
- Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, yêu cầu quản lý chất lượng tương ứng đối với sản phẩm, hàng hóa có mức độ rủi ro trung bình được quy định tại Mục II Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao ban hành kèm theo Thông tư 16/2026/TT-BNV.
* Trên đây là thông tin danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao theo Thông tư 16/2026?
Danh mục sản phẩm, hàng hóa có mức độ rủi ro trung bình, mức độ rủi ro cao theo Thông tư 16/2026? (Hình từ Internet)
Hàng hóa được phân loại rủi ro theo 3 mức nào?
Căn cứ theo quy định tại Điều 4 Nghị định 37/2026/NĐ-CP quy định về nguyên tắc và phương pháp xác định mức độ rủi ro của sản phẩm, hàng hóa như sau:
Nguyên tắc và phương pháp xác định mức độ rủi ro của sản phẩm, hàng hóa
1. Việc xác định mức độ rủi ro của sản phẩm, hàng hóa được thực hiện theo nguyên tắc sau:
a) Căn cứ vào bằng chứng khoa học và dữ liệu áp dụng trong thực tiễn;
b) Khả năng quản lý của cơ quan nhà nước trong từng thời kỳ;
c) Bảo đảm tính minh bạch, khách quan, kế thừa nguyên tắc quản lý chất lượng sản phẩm, hàng hóa;
d) Bảo đảm nguyên tắc tỷ lệ, yêu cầu quản lý nhà nước phải tương xứng với mức độ rủi ro;
đ) Áp dụng nguyên tắc phòng ngừa trong trường hợp có nguy cơ nghiêm trọng đến sức khỏe, tính mạng con người, môi trường hoặc an ninh quốc gia mà chưa có đầy đủ bằng chứng khoa học.
2. Phân loại rủi ro:
Các sản phẩm, hàng hóa được phân loại theo ba mức độ rủi ro:
a) Nhóm rủi ro cao: sản phẩm, hàng hóa có mức độ rủi ro nguy hại lớn và khả năng xảy ra rủi ro cao, có thể gây hậu quả nghiêm trọng hoặc đặc biệt nghiêm trọng nếu không có biện pháp quản lý phù hợp;
b) Nhóm rủi ro trung bình: sản phẩm, hàng hóa có mức độ rủi ro nguy hại hoặc khả năng xảy ra rủi ro ở mức trung bình, có thể gây ảnh hưởng đáng kể nếu không có biện pháp quản lý phù hợp;
c) Nhóm rủi ro thấp: sản phẩm, hàng hóa có mức độ rủi ro nguy hại nhỏ hoặc khả năng xảy ra rủi ro thấp, hầu như không gây ảnh hưởng đáng kể trong điều kiện kiểm soát hoặc sử dụng thông thường.
...
Như vậy, sản phẩm hàng hóa được phân loại rủi ro theo ba mức độ cụ thể như sau:
- Nhóm rủi ro cao: sản phẩm, hàng hóa có mức độ rủi ro nguy hại lớn và khả năng xảy ra rủi ro cao, có thể gây hậu quả nghiêm trọng hoặc đặc biệt nghiêm trọng nếu không có biện pháp quản lý phù hợp;
- Nhóm rủi ro trung bình: sản phẩm, hàng hóa có mức độ rủi ro nguy hại hoặc khả năng xảy ra rủi ro ở mức trung bình, có thể gây ảnh hưởng đáng kể nếu không có biện pháp quản lý phù hợp;
- Nhóm rủi ro thấp: sản phẩm, hàng hóa có mức độ rủi ro nguy hại nhỏ hoặc khả năng xảy ra rủi ro thấp, hầu như không gây ảnh hưởng đáng kể trong điều kiện kiểm soát hoặc sử dụng thông thường.
Thuế xuất khẩu nhập khẩu đang được áp lên những đối tượng nào?
Theo Điều 2 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 quy định về đối tương chịu thuế như sau:
Đối tượng chịu thuế
1. Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
2. Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
3. Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
4. Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
a) Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
b) Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
c) Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
d) Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
5. Chính phủ quy định chi tiết Điều này.
Như vậy, theo quy định trên, thuế xuất khẩu nhập khẩu đang được áp lên những loại hàng hóa sau đây:
(1) Hàng hóa xuất khẩu, nhập khẩu qua cửa khẩu, biên giới Việt Nam.
(2) Hàng hóa xuất khẩu từ thị trường trong nước vào khu phi thuế quan, hàng hóa nhập khẩu từ khu phi thuế quan vào thị trường trong nước.
(3) Hàng hóa xuất khẩu, nhập khẩu tại chỗ và hàng hóa xuất khẩu, nhập khẩu của doanh nghiệp thực hiện quyền xuất khẩu, quyền nhập khẩu, quyền phân phối.
(4) Đối tượng chịu thuế xuất khẩu, thuế nhập khẩu không áp dụng đối với các trường hợp sau:
- Hàng hóa quá cảnh, chuyển khẩu, trung chuyển;
- Hàng hóa viện trợ nhân đạo, hàng hóa viện trợ không hoàn lại;
- Hàng hóa xuất khẩu từ khu phi thuế quan ra nước ngoài; hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan; hàng hóa chuyển từ khu phi thuế quan này sang khu phi thuế quan khác;
- Phần dầu khí được dùng để trả thuế tài nguyên cho Nhà nước khi xuất khẩu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];