Đã có Thông tư 91/2026/TT-BTC hướng dẫn về hóa đơn điện tử, chứng từ điện tử?
NÓNG: Toàn văn Thông tư 90/2026/TT-BTC về đăng ký thuế từ ngày 01/07/2026
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC quy định một số điều của Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế 2025 về hóa đơn điện tử, chứng từ điện tử.
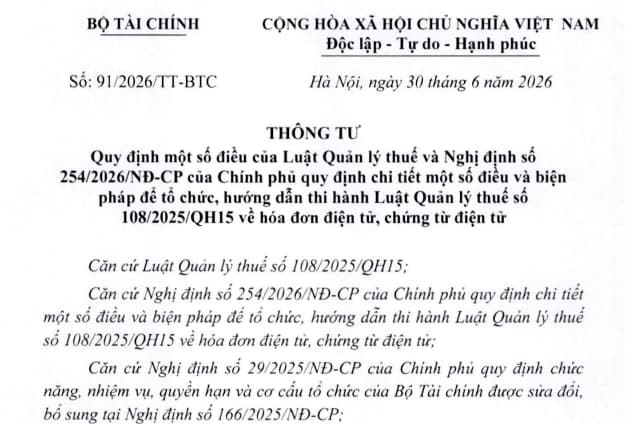
>> Tải về Thông tư 91/2026/TT-BTC hướng dẫn về hóa đơn điện tử, chứng từ điện tử
>> Tải Phụ lục Thông tư 91/2026 thay thế Thông tư 32/2025 về hóa đơn chứng từ điện tử?
>> Điểm mới Thông tư 91/2026 thay thế Thông tư 32/2025 về hóa đơn chứng từ điện tử?
Xem thêm: Nguyên tắc xử lý hóa đơn sai sót mới từ 01/7/2026 cập nhật theo Thông tư 91/2026
Đã có Thông tư 91/2026/TT-BTC hướng dẫn về hóa đơn điện tử, chứng từ điện tử? (Hình từ Internet)
Từ 01/7/2026, trường hợp nào không phải sử dụng hóa đơn điện tử theo Nghị định 254/2026?
Căn cứ khoản 1 Điều 43 Nghị định 254/2026/NĐ-CP quy định như sau:
Hiệu lực thi hành
1. Nghị định này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026.
...
Như vậy, Nghị định 254/2026/NĐ-CP có hiệu lực thi hành từ 01/7/2026.
Căn cứ Điều 7 Nghị định 254/2026/NĐ-CP quy định trường hợp không phải sử dụng hóa đơn điện tử từ 01/7/2026 như sau:
(1) Hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, dịch vụ thuộc trường hợp lập bảng kê thu mua hàng hóa, dịch vụ theo quy định pháp luật về thuế thu nhập doanh nghiệp trừ trường hợp đăng ký sử dụng hóa đơn điện tử.
(2) Hộ kinh doanh, cá nhân kinh doanh có thu nhập từ hoạt động cho thuê bất động sản; thu nhập từ hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số cho tổ chức, cá nhân ở nước ngoài.
(3) Hộ kinh doanh, cá nhân kinh doanh làm đại lý xổ số, đại lý bảo hiểm, đại lý bán hàng đa cấp mà doanh nghiệp xổ số, bảo hiểm, bán hàng đa cấp đã khấu trừ thuế theo quy định pháp luật quản lý thuế.
(4) Các khoản phí và các khoản thu khác phát sinh từ hoạt động tái bảo hiểm (bao gồm nhượng tái bảo hiểm, các khoản thu hoa hồng nhượng tái bảo hiểm và các khoản thu khác về nhượng tái bảo hiểm), nhận tiền gửi, hoạt động tài chính (phát hành chứng chỉ tiền gửi, phát hành chứng khoán sơ cấp, phát hành giấy tờ có giá), bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh.
Đối với giao dịch bán ngoại tệ, căn cứ hệ thống quản lý dữ liệu của đơn vị, cuối tháng đơn vị thực hiện lập bảng tổng hợp chi tiết giao dịch phát sinh trong tháng, chịu trách nhiệm về tính chính xác nội dung thông tin từng giao dịch và cung cấp bảng tổng hợp chi tiết giao dịch bán ngoại tệ khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
(5) Góp vốn bằng tài sản của tổ chức, cá nhân kinh doanh vào tổ chức kinh tế.
(6) Tài sản điều chuyển từ công ty mẹ đến các đơn vị thành viên hạch toán phụ thuộc và ngược lại, giữa các đơn vị thành viên hạch toán phụ thuộc trong cơ sở kinh doanh; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp.
(7) Máy móc, thiết bị cho mượn là tài sản cố định và công cụ, dụng cụ phục vụ gia công hàng hóa của bên cho mượn, không thu tiền, không chuyển quyền sở hữu.
(8) Các trường hợp theo quy định tại điểm a, điểm b khoản 1 Điều 6, điểm b khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng, bao gồm:
+ Hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh của cơ sở kinh doanh như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm để tiếp tục quá trình sản xuất, kinh doanh trong một cơ sở kinh doanh;
+ Hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung cấp để sử dụng phục vụ hoạt động sản xuất, kinh doanh (bao gồm cả tài sản cố định do cơ sở kinh doanh tự xây dựng, tự sản xuất);
+ Các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ của cơ sở kinh doanh: các khoản thu về bồi thường bằng tiền (bao gồm cả tiền bồi thường về đất và tài sản trên đất khi bị thu hồi đất theo quyết định của cơ quan nhà nước có thẩm quyền), tiền thưởng, thu đòi người thứ ba của hoạt động bảo hiểm, các khoản thu hộ, các khoản thù lao từ cơ quan nhà nước do thực hiện hoạt động thu hộ, chi hộ các cơ quan nhà nước, các khoản thu tài chính.
Trường hợp nào sử dụng hóa đơn điện tử được miễn phí dịch vụ?
Căn cứ Điều 11 Nghị định 254/2026/NĐ-CP trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ bao gồm:
- Doanh nghiệp nhỏ và vừa, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thuộc trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ trong thời gian 12 tháng kể từ khi sử dụng hóa đơn điện tử. Địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn thực hiện theo Danh mục địa bàn ưu đãi đầu tư theo quy định pháp luật về đầu tư.
Cục Thuế thực hiện hoặc ủy thác cho tổ chức cung cấp dịch vụ về hóa đơn điện tử thực hiện cung cấp hóa đơn điện tử được miễn phí dịch vụ cho đối tượng nêu trên.
- Cơ quan thuế hoặc cơ quan được giao nhiệm vụ tổ chức, xử lý tài sản công theo quy định pháp luật về quản lý, sử dụng tài sản công lập hóa đơn điện tử thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Cục Thuế ủy thác cung cấp dịch vụ hóa đơn điện tử miễn phí dịch vụ.
- Các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh không thuộc trường hợp quy định tại khoản 1 Điều 11 Nghị định 254/2026/NĐ-CP khi sử dụng hóa đơn điện tử thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử thực hiện trả tiền dịch vụ theo hợp đồng ký giữa các bên.
- Doanh nghiệp nhỏ và vừa, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh, cá nhân kinh doanh quy định tại khoản 1 Điều 11 Nghị định 254/2026/NĐ-CP được đăng ký, thay đổi thông tin đăng ký sử dụng hóa đơn điện tử qua Hệ thống thông tin quản lý thuế theo quy định của Bộ trưởng Bộ Tài chính.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];