
Công ty TNHH hoạt động cho thuê xe cẩu có phải xin giấy phép kinh doanh vận tải không?
Căn cứ theo khoản 4, khoản 11 Điều 56 Luật Đường bộ 2024 quy định về hoạt động vận tải đường bộ như sau:
Hoạt động vận tải đường bộ
...
4. Kinh doanh vận tải đường bộ là hoạt động do tổ chức, cá nhân (sau đây gọi là đơn vị kinh doanh vận tải) sử dụng xe thô sơ, xe cơ giới để cung cấp dịch vụ vận tải người, hàng hóa trên đường bộ nhằm mục đích sinh lợi.
...
11. Kinh doanh vận tải hàng hóa bằng xe ô tô là loại hình kinh doanh vận tải sử dụng xe ô tô chở hàng, xe ô tô chuyên dùng để vận tải hàng hóa trên đường bộ.
12. Hoạt động vận tải nội bộ bằng xe ô tô, bằng xe bốn bánh có gắn động cơ là hoạt động vận tải không kinh doanh, không thu tiền cước, chi phí vận tải được tính vào chi phí quản lý, sản xuất, tiêu thụ sản phẩm hoặc dịch vụ của người vận tải; bao gồm hoạt động vận tải người nội bộ và hoạt động vận tải hàng hóa nội bộ và được quy định như sau:
a) Hoạt động vận tải người nội bộ bằng xe ô tô, bằng xe bốn bánh có gắn động cơ là việc cơ quan, tổ chức sử dụng xe ô tô, xe bốn bánh có gắn động cơ để vận tải cán bộ, công nhân viên, người lao động hoặc trẻ em mầm non, học sinh, sinh viên của cơ quan, tổ chức đó;
b) Hoạt động vận tải hàng hóa nội bộ bằng xe ô tô, bằng xe bốn bánh có gắn động cơ là việc cơ quan, tổ chức, cá nhân sử dụng xe ô tô chở hàng, xe ô tô chuyên dùng, xe bốn bánh có gắn động cơ để vận tải sản phẩm, hàng hóa do cơ quan, tổ chức, cá nhân đó sản xuất hoặc trang thiết bị, dụng cụ, nguyên vật liệu, nhiên liệu để phục vụ quá trình sản xuất, tiêu thụ sản phẩm hoặc dịch vụ của cơ quan, tổ chức, cá nhân đó.
13. Đơn vị kinh doanh vận tải phải có bộ phận quản lý an toàn. Đơn vị kinh doanh vận tải, đơn vị hoạt động vận tải nội bộ phải bảo đảm công tác quản lý an toàn giao thông trong hoạt động vận tải bằng xe ô tô, bằng xe bốn bánh có gắn động cơ.
14. Chính phủ quy định chi tiết Điều này.
Như vậy, kinh doanh vận tải đường bộ là hoạt động do tổ chức, cá nhân sử dụng xe thô sơ, xe cơ giới để cung cấp dịch vụ vận tải người, hàng hóa trên đường bộ nhằm mục đích sinh lợi.
Đồng thời, kinh doanh vận tải hàng hóa bằng xe ô tô là loại hình kinh doanh vận tải sử dụng xe ô tô chở hàng, xe ô tô chuyên dùng để vận tải hàng hóa trên đường bộ.
Từ những căn cứ trên, đối với trường hợp công ty TNHH hoạt động cho thuê xe cẩu nhằm mục đích sinh lợi bắt buộc phải xin giấy phép kinh doanh vận tải theo Điều 19, Điều 20 Nghị định 158/2024/NĐ-CP.
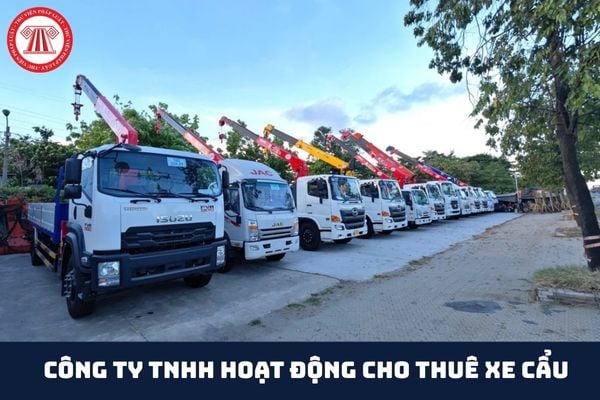
Công ty TNHH hoạt động cho thuê xe cẩu có phải xin giấy phép kinh doanh vận tải không? (Hình từ Internet)
Khi mua xe cẩu để cho thuê thì doanh nghiệp cần nộp các loại phí gì?
Căn cứ khoản 7 Điều 3 Nghị định 10/2022/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 175/2025/NĐ-CP quy định về đối tượng chịu lệ phí trước bạ cụ thể như sau:
Đối tượng chịu lệ phí trước bạ
...
7. Xe ô tô, rơ moóc, sơ mi rơ moóc, xe chở người bốn bánh có gắn động cơ, xe chở hàng bốn bánh có gắn động cơ, xe máy chuyên dùng, xe tương tự các loại xe này theo quy định pháp luật về trật tự, an toàn giao thông đường bộ phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp.
...
Căn cứ Điều 2 Thông tư 60/2023/TT-BTC quy đinh về người nộp lệ phí đăng ký, cấp biển phương tiện giao thông cơ giới đường bộ cụ thể như sau:
Người nộp lệ phí
Tổ chức, cá nhân khi được cơ quan công an có thẩm quyền cấp chứng nhận đăng ký, biển số phương tiện giao thông thì phải nộp lệ phí theo quy định tại Thông tư này.
Căn cứ khoản 1 Điều 2 Nghị định 90/2023/NĐ-CP quy đinh về đối tượng chịu phí bảo trì đường bộ cụ thể như sau:
Đối tượng chịu phí
1. Đối tượng chịu phí sử dụng đường bộ là các phương tiện giao thông cơ giới đường bộ đã đăng ký (có giấy chứng nhận đăng ký xe và biển số xe), kiểm định để lưu hành (được cấp Giấy chứng nhận an toàn kỹ thuật và bảo vệ môi trường), bao gồm: Xe ô tô, xe đầu kéo và các loại xe tương tự (sau đây gọi chung là ô tô).
...
Căn cứ khoản 1 Điều 2 Nghị định 67/2023/NĐ-CP quy định về đối tượng áp dụng Bảo hiểm trách nhiệm dân sự (TNDS) cụ thể như sau:
Đối tượng áp dụng
Nghị định này áp dụng đối với:
1. Chủ xe cơ giới tham gia giao thông, hoạt động trên lãnh thổ nước Cộng hòa xã hội chủ nghĩa Việt Nam đối với bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới.
...
Như vậy từ các quy định ta có thể thấy chủ xe khi mua xe cẩu cho thuê cần nộp các loại phí gồm:
- Lệ phí trước bạ.
- Lệ phí đăng ký, cấp biển phương tiện giao thông cơ giới đường bộ.
- Phí bảo trì đường bộ
- Bảo hiểm trách nhiệm dân sự (TNDS)
- Lệ phí đăng kiểm
Công ty TNHH hoạt động cho thuê xe cẩu cần nộp các loại thuế phí gì trong quá trình hoạt động kinh doanh?
Theo quy định tại khoản 1 Điều 2 Nghị định 139/2016/NĐ-CP quy định về người nộp lệ phí môn bài cụ thể:
Người nộp lệ phí môn bài
Người nộp lệ phí môn bài là tổ chức, cá nhân hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, trừ trường hợp quy định tại Điều 3 Nghị định này, bao gồm:
1. Doanh nghiệp được thành lập theo quy định của pháp luật.
...
Căn cứ điểm a khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp 2025 quy đinh về người nộp thuế cụ thể:
Người nộp thuế
1. Người nộp thuế thu nhập doanh nghiệp là tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế theo quy định của Luật này (sau đây gọi là doanh nghiệp), bao gồm:
a) Doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam;
...
Căn cứ quy định tại Điều 24 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 6 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012 quy đinh về trách nhiệm của tổ chức, cá nhân trả thu nhập và trách nhiệm của đối tượng nộp thuế là cá nhân cư trú cụ thể như sau:
Trách nhiệm của tổ chức, cá nhân trả thu nhập và trách nhiệm của đối tượng nộp thuế là cá nhân cư trú
1. Trách nhiệm kê khai, khấu trừ, nộp thuế, quyết toán thuế được quy định như sau:
a) Tổ chức, cá nhân trả thu nhập có trách nhiệm kê khai, khấu trừ, nộp thuế vào ngân sách nhà nước và quyết toán thuế đối với các loại thu nhập chịu thuế trả cho đối tượng nộp thuế;
b) Cá nhân có thu nhập chịu thuế có trách nhiệm kê khai, nộp thuế vào ngân sách nhà nước và quyết toán thuế theo quy định của pháp luật.
2. Tổ chức, cá nhân trả thu nhập có trách nhiệm cung cấp thông tin về thu nhập và người phụ thuộc của đối tượng nộp thuế thuộc đơn vị mình quản lý theo quy định của pháp luật.
3. Chính phủ quy định mức khấu trừ thuế phù hợp với từng loại thu nhập quy định tại điểm a khoản 1 Điều này và việc quyết toán thuế quy định tại khoản 1 Điều này.
Căn cứ khoản 1, khoản 2, khoản 3 Điều 4 Luật Thuế giá trị gia tăng 2024 quy đinh về người nộp thuế cụ thể như sau:
Người nộp thuế
1. Tổ chức, hộ, cá nhân sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế giá trị gia tăng (sau đây gọi là cơ sở kinh doanh).
2. Tổ chức, cá nhân nhập khẩu hàng hóa chịu thuế giá trị gia tăng (sau đây gọi là người nhập khẩu).
3. Tổ chức, cá nhân sản xuất, kinh doanh tại Việt Nam mua dịch vụ (kể cả trường hợp mua dịch vụ gắn với hàng hóa) của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam, trừ trường hợp quy định tại khoản 4 và khoản 5 Điều này; tổ chức sản xuất, kinh doanh tại Việt Nam mua hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí của tổ chức nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân ở nước ngoài là đối tượng không cư trú tại Việt Nam.
Như vậy công ty TNHH hoạt động cho thuê xe cẩu cần nộp các loại thuế, phí gồm:
+ Thuế thu nhập doanh nghiệp.
+ Lệ phí môn bài (kể từ 01/01/2026 Lệ phí môn bài bị bãi bỏ, trước thời hạn này lệ phí môn vẫn là loại phí bắt buộc phải nộp).
+ Thuế giá trị gia tăng.
+ Thuế thu nhập cá nhân (nộp thay cho người lao động. Được tính theo tháng, kê thai theo tháng hoặc quý và kế toán theo năm).
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];


































