
Cơ quan thuế lưu ý người dân về việc cập nhật mã số thuế theo số định danh cá nhân?
Mới đây, Thuế tỉnh Tuyên Quang hướng dẫn NNT thực hiện đúng theo quy định tại Điều 39 Thông tư 86/2024/TT-BTC ngày 23/12/2024 của Bộ Tài chính quy định về đăng ký thuế.
* Một số nội dung NNT cần lưu ý, như sau:
- Hệ thống thông tin quản lý thuế tự động tích hợp các MST có thông tin khớp đúng với cơ sở dữ liệu quốc gia về dân cư (CSDLQGDC) vào số định danh cá nhân, hợp nhất dữ liệu thuế của NNT theo số định danh cá nhân.
- Đối với các MST có thông tin chưa khớp với CSDLQGDC (MST có trạng thái 10 “MST chờ cập nhật thông tin số định danh cá nhân”), NNT cần thực hiện thủ tục thay đổi thông tin đăng ký thuế để cập nhật số định danh cá nhân cho các MST này để được tích hợp đầy đủ dữ liệu thuế theo số định danh cá nhân. NNT thực hiện thủ tục để cập nhật số định danh như sau:
Trường hợp cá nhân trực tiếp thực hiện thủ tục: Cá nhân lập hồ sơ thay đổi thông tin đối với MST chưa khớp của cá nhân hoặc người phụ thuộc (theo mẫu 08-MST hoặc mẫu 20-ĐK-TCT ban hành kèm theo Thông tư 86/2024/TT-BTC) nộp đến Thuế cơ sở quản lý trực tiếp cá nhân kinh doanh hoặc Thuế cơ sở nơi cá nhân thường trú hoặc tạm trú đối với cá nhân không kinh doanh.
Trường hợp cá nhân ủy quyền cho cơ quan chi trả thu nhập thực hiện thủ tục thay đổi thông tin đối với MST chưa khớp của cá nhân và người phụ thuộc, cơ quan chi trả thu nhập có trách nhiệm tổng hợp thông tin (theo mẫu 05-ĐK-TH-TCT hoặc mẫu 20-ĐK-TH-TCT ban hành kèm theo Thông tư 86/2024/TT-BTC) nộp đến cơ quan thuế quản lý trực tiếp cơ quan chi trả thu nhập.
Trường hợp MST ở trạng thái 10 như trên là MST của hộ kinh doanh, NNT thực hiện thủ tục thay đổi thông tin đăng ký hộ kinh doanh với cơ quan đăng ký kinh doanh cấp xã theo quy định tại Nghị định 168/2025/NĐ-CP và mẫu biểu quy định theo Thông tư 86/2024/TT-BTC. Thông tin khi được cơ quan đăng ký kinh doanh cập nhật sẽ được đồng bộ sang Hệ thống thông tin quản lý thuế theo cơ chế một cửa liên thông.
- Đối với MST đã hoàn thành việc cập nhật thông tin số định danh cá nhân khớp đúng với CSDLQGDC thì cơ quan Thuế sẽ không yêu cầu NNT thực hiện thủ tục đóng các MST đã cấp.
- Sau khi MST đã được tích hợp vào số định danh cá nhân thì các hóa đơn, chứng từ, hồ sơ thuế, giấy tờ có giá trị pháp lý khác đã lập có sử dụng thông tin MST của cá nhân tiếp tục được sử dụng để thực hiện các thủ tục hành chính về thuế, chứng minh việc thực hiện nghĩa vụ thuế mà không phải điều chỉnh thông tin MST trên hóa đơn, chứng từ, hồ sơ thuế sang số định danh cá nhân.
Việc hợp nhất đảm bảo không làm mất thông tin lịch sử, không làm sai lệch nghĩa vụ thuế đã phát sinh của NNT trên Hệ thống thông tin quản lý thuế. Sau khi hợp nhất, số định danh cá nhân là MST duy nhất của NNT để dùng trong các văn bản, thông báo, giao dịch giữa cơ quan thuế với NNT và các cơ quan, tổ chức, cá nhân có liên quan.
* Phương thức nộp hồ sơ đến cơ quan thuế:
- Trường hợp cá nhân trực tiếp thực hiện thủ tục với cơ quan thuế: Cá nhân thực hiện bằng phương thức điện tử hoặc nộp hồ sơ giấy trực tiếp hoặc qua bưu chính.
+ Trường hợp thực hiện bằng phương thức điện tử:
Nếu MST có thông tin chưa khớp đã đăng ký tài khoản thuế điện tử: Cá nhân thực hiện đăng nhập vào Etax Mobile hoặc Hệ thống thông tin giải quyết thủ tục hành chính (https://dichvucong.mof.gov.vn) bằng tài khaorn thuế điện tử của MST này để nộp hồ sơ.
Nếu MST có thông tin chưa khớp chưa đăng ký tài khoản thuế điện tử: Cá nhân thực hiện đăng ký cấp tài khoản giao dịch thuế điện tử cho MST này theo quy định tại theo quy định tại Điều 10 Thông tư 19/2021/TT-BTC (được sửa đổi bởi Thông tư 46/2024/TT-BTC). Sau khi được cấp và kích hoạt tài khoản thuế điện từ, cá nhân thực hiện đăng nhập vào Etax Mobile hoặc Hệ thống thông tin giải quyết thủ tục hành chính (https://dichvucong.mof.gov.vn) bằng tài khoản thuếđiện tử của MST này để nộp hồ sơ.
+ Trường hợp cá nhân nộp hồ sơ giấy trực tiếp hoặc qua bưu chính: Cá nhân nộp hồ sơ trực tiếp tại Trung tâm phục vụ hành chính công, hoặc thông qua dịch vụ bưu chính theo quy định tại Nghị định 118/2025/NĐ-CP.
- Trường hợp cá nhân ủy quyền cho cơ quan chi trả thu nhập: Cơ quan chi trả thu nhập thực hiện nộp hồ sơ theo hình thức điện tử qua Hệ thống thông tin giải quyết thủ tục hành chính (https://dichvucong.mof.gov.vn), hoặc nộp hồ sơ trực tiếp tại Trung tâm phục vụ hành chính công, hoặc thông qua dịch vụ bưu chính theo quy định tại Nghị định 118/2025/NĐ-СР.
* Cập nhật số định danh cá nhân trong trường hợp MST của hộ kinh doanh, cá nhân kinh doanh ở trạng thái “Không hoạt động tại địa chỉ đã đăng ký":
Khi hộ kinh doanh, cá nhân kinh doanh chấm dứt hoạt động kinh doanh thì vai trò là MST của hộ kinh doanh, cá nhân kinh doanh bị chấm dứt hiệu lực, còn vai trò là MST của cá nhân vẫn tồn tại theo suốt cuộc đời của cá nhân để thực hiện các nghĩa vụ thuế không phát sinh từ hoạt động kinh doanh,
Trường hợp MST của hộ kinh doanh, cá nhân kinh doanh bị cơ quan thuế thông báo và cập nhật trạng thái “Không hoạt động tại địa chỉ đã đăng ký” (theo địa chỉ đăng ký hoạt động kinh doanh), thì chủ hộ kinh doanh, cá nhân thực hiện cập nhật số định danh cá nhân với vai trò là MST của cá nhân (theo mẫu số 08-MST ban hành kèm theo Thông tư 86/2024/TTBTC), nộp đến cơ quan thuế quản lý trực tiếp hộ kinh doanh, cá nhân kinh doanh (chỉ khai thay đổi thông tin đề đảm bảo khớp đúng với thông tin trong CSDLQGDC bao gồm: số định danh cá nhân, ngày tháng năm sinh, họ và tên của chủ hộ kinh doanh, cá nhân kinh doanh; không khai thay đổi thông tin của địa điểm kinh doanh đã bị cơ quan thuế thông báo không hoạt động tại địa chỉ đã đăng ký).
Trên cơ sở hồ sơ của NNT, cơ quan thuế thực hiện cập nhật thông tin số định danh của cá nhân là chủ hộ kinh doanh, cá nhân kinh doanh để sử dụng số định danh cá nhân làm MST theo quy định.
Việc cập nhật số định dạnh cá nhân không làm thay đổi trạng thái “Không hoạt động tại địa chí đã đăng ký” đối với MST của hộ kinh doanh, cá nhân kinh doanh, do đó, hộ kinh doanh, cá nhân kinh doanh vẫn phải thực hiện thủ tục khôi phục MST để thực hiện các nghĩa vụ thuế phát sinh từ hoạt động kinh doanh, sử dụng hóa đơn theo quy định, hoặc làm thủ tục chấm dứt hiệu lực MST nếu không còn hoạt động kinh doanh.
 Trên đây là thông tin cơ quan thuế lưu ý người dân về việc cập nhật mã số thuế theo số định danh cá nhân?
Cơ quan thuế lưu ý người dân về việc cập nhật mã số thuế theo số định danh cá nhân? (Hình từ Internet)
Cách tra mã số thuế cá nhân đã được cập nhật sang số định danh hay chưa?
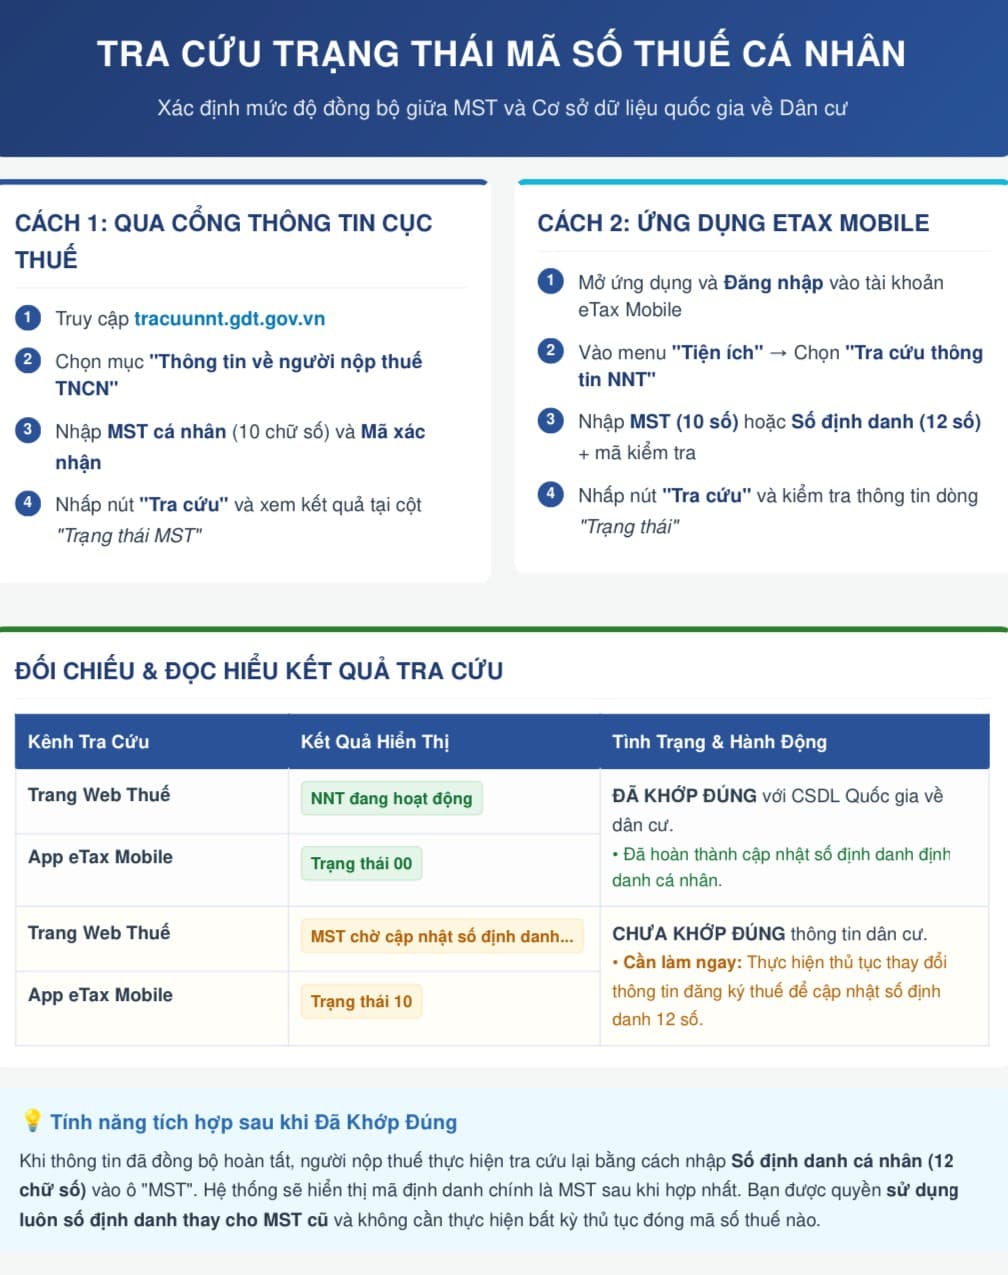
Sau đây là 2 cách nhận biết mã số thuế cá nhân đã được cập nhật sang mã số CCCD (số định danh) hay chưa:
* Cách 1: Tra cứu trên Trang thông tin điện tử ngành Thuế
- Truy cập địa chỉ:
http://tracuunnt.gdt.gov.vn.
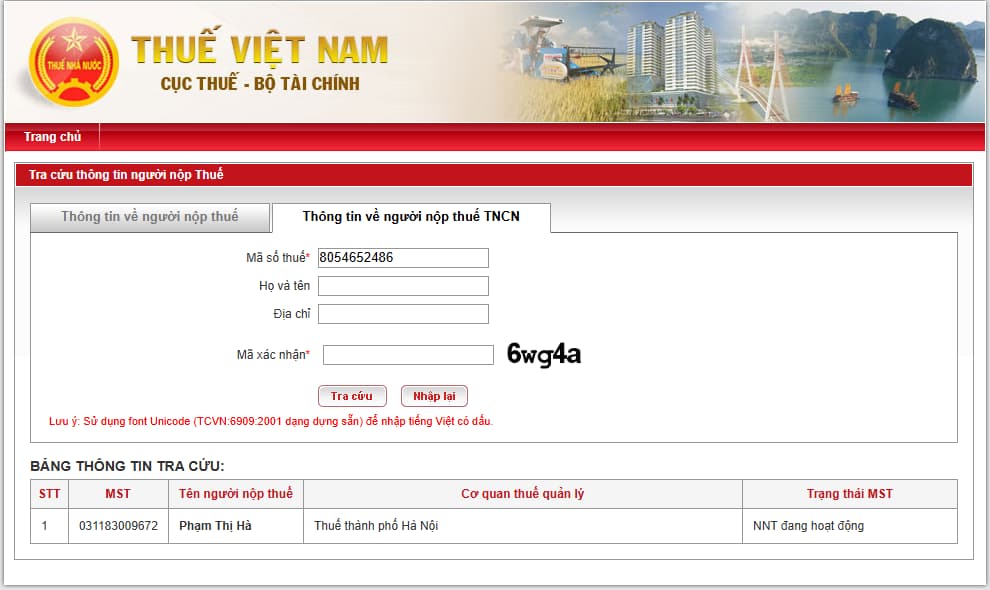
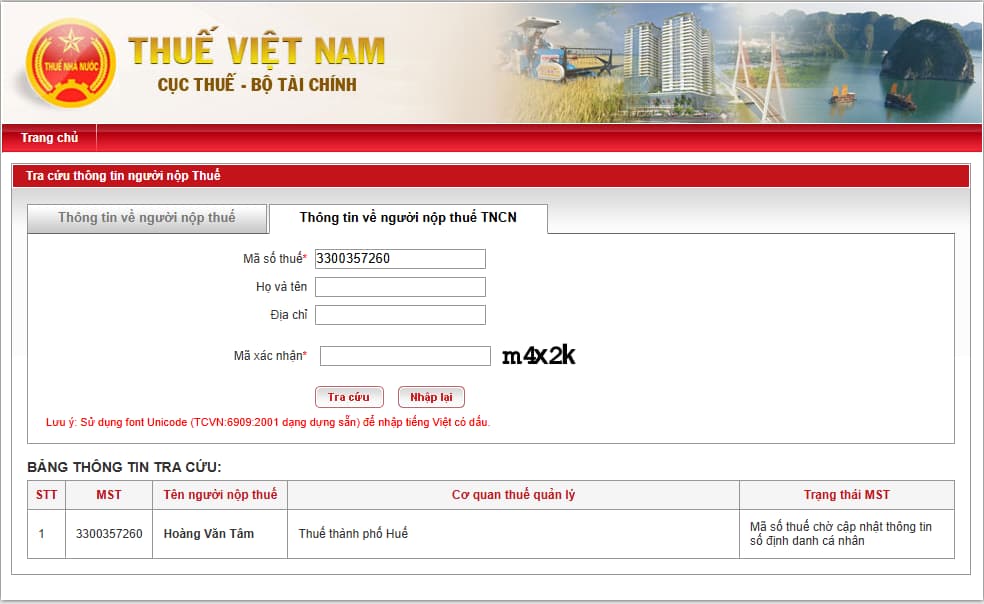
- Chọn mục "Thông tin về người nộp thuế TNCN". Nhập MST (10 chữ số) và nhập chính xác "Mã xác nhận" hiến thị bên cạnh. Nhấp nút "Tra cứu" và đọc kết quả tại cột "Trạng thái MST":
+ Nếu “NNT đang hoạt động”: Thông tin đã khớp đúng với CSDLQGDC. Cá nhân đã hoàn thành thủ tục cập nhật. Lưu ý: Khi tra cứu bằng số định danh cá nhân (12 chữ số), hệ thống sẽ hiển thị thông tin MST sau hợp nhất.
+ Nếu "Mã số thuế chờ cập nhật thông tin số định danh cá nhân": Thông tin chưa khớp đúng, NNT cần thực hiện thủ tục thay đổi thông tin.
* Cách 2: Tra cứu qua ứng dụng eTax Mobile: Đăng nhập vào ứng dụng eTax Mobile.
- Vào mục “Tiện ích", chọn "Tra cứu thông tin NNT".
- Nhập MST (10 chữ số hoặc số định danh 12 chữ số) và "Mã kiểm tra", Chọn "Tra cứu".
- Kết quả trạng thái:
+ Trạng thái 00: Đã hoàn thành cập nhật số định danh làm MST.
+ Trạng thái 10: Mã số thuế chờ cập nhật số định danh cá nhân. NNT cần thực hiện thủ tục thay đổi thông tin.
Đối tượng được cấp mã số thuế là những ai?
Căn cứ vào khoản 1 Điều 4 Thông tư 86/2024/TT-BTC quy định về đối tượng đăng ký thuế bao gồm:
- Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế thông qua cơ chế một cửa liên thông theo quy định tại điểm a khoản 1 Điều 30 Luật Quản lý thuế 2019.
- Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế theo quy định tại điểm b khoản 1 Điều 30 Luật Quản lý thuế 2019.
Đồng thời, người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp được cấp mã số thuế với cơ quan thuế theo quy định khoản 2 Điều 4 Thông tư 86/2024/TT-BTC, bao gồm:
- Doanh nghiệp hoạt động trong các lĩnh vực chuyên ngành không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh theo quy định của pháp luật chuyên ngành (sau đây gọi là Tổ chức kinh tế).
- Đơn vị sự nghiệp, tổ chức kinh tế của lực lượng vũ trang, tổ chức kinh tế của các tổ chức chính trị, chính trị - xã hội, xã hội, xã hội - nghề nghiệp hoạt động kinh doanh theo quy định của pháp luật nhưng không phải đăng ký doanh nghiệp qua cơ quan đăng ký kinh doanh; tổ chức của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu; văn phòng đại diện của tổ chức nước ngoài tại Việt Nam; tổ hợp tác được thành lập và tổ chức hoạt động theo quy định tại Nghị định 77/2019/NĐ-CP của Chính phủ về tổ hợp tác nhưng không thuộc trường hợp đăng ký kinh doanh qua cơ quan đăng ký kinh doanh theo quy định tại khoản 2 Điều 107 Luật Hợp tác xã 2023 (sau đây gọi là Tổ chức kinh tế).
- Tổ chức được thành lập bởi cơ quan có thẩm quyền không có hoạt động sản xuất, kinh doanh nhưng phát sinh nghĩa vụ với ngân sách nhà nước (sau đây gọi là Tổ chức khác).
- Tổ chức, cá nhân nước ngoài và tổ chức ở Việt Nam sử dụng tiền viện trợ nhân đạo, viện trợ không hoàn lại của nước ngoài mua hàng hoá, dịch vụ có thuế giá trị gia tăng ở Việt Nam để viện trợ không hoàn lại, viện trợ nhân đạo; các cơ quan đại diện ngoại giao, cơ quan lãnh sự và cơ quan đại diện của tổ chức quốc tế tại Việt Nam thuộc đối tượng được hoàn thuế giá trị gia tăng đối với đối tượng hưởng ưu đãi miễn trừ ngoại giao; Chủ dự án ODA thuộc diện được hoàn thuế giá trị gia tăng, Văn phòng đại diện nhà tài trợ dự án ODA, tổ chức do phía nhà tài trợ nước ngoài chỉ định quản lý chương trình, dự án ODA không hoàn lại (sau đây gọi là Tổ chức khác).
- Tổ chức nước ngoài không có tư cách pháp nhân tại Việt Nam, cá nhân nước ngoài hành nghề độc lập kinh doanh tại Việt Nam phù hợp với pháp luật Việt Nam có thu nhập phát sinh tại Việt Nam hoặc có phát sinh nghĩa vụ thuế tại Việt Nam (sau đây gọi là Nhà thầu nước ngoài, nhà thầu phụ nước ngoài).
- Nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam, cá nhân nước ngoài không cư trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác với tổ chức, cá nhân ở Việt Nam (sau đây gọi là Nhà cung cấp ở nước ngoài).
- Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ và nộp thuế thay cho người nộp thuế khác phải kê khai và xác định nghĩa vụ thuế riêng so với nghĩa vụ của người nộp thuế theo quy định của pháp luật về quản lý thuế (trừ cơ quan chi trả thu nhập khi khấu trừ, nộp thay thuế thu nhập cá nhân); Ngân hàng thương mại, tổ chức cung ứng dịch vụ trung gian thanh toán hoặc tổ chức, cá nhân được nhà cung cấp ở nước ngoài ủy quyền có trách nhiệm kê khai, khấu trừ và nộp thuế thay cho nhà cung cấp ở nước ngoài (sau đây gọi là Tổ chức, cá nhân khấu trừ nộp thay). Tổ chức chi trả thu nhập khi khấu trừ, nộp thay thuế thu nhập cá nhân sử dụng mã số thuế đã cấp để khai, nộp thuế thu nhập cá nhân khấu trừ, nộp thay.
- Người điều hành, công ty điều hành chung, doanh nghiệp liên doanh, tổ chức được Chính phủ Việt Nam giao nhiệm vụ tiếp nhận phần được chia của Việt Nam thuộc các mỏ dầu khí tại vùng chồng lấn, nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí, công ty mẹ - Tập đoàn Dầu khí Quốc gia Việt Nam đại diện nước chủ nhà nhận phần lãi được chia từ các hợp đồng dầu khí.
- Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ theo quy định của pháp luật nhưng không phải đăng ký hộ kinh doanh qua cơ quan đăng ký kinh doanh theo quy định của Chính phủ về hộ kinh doanh; cá nhân kinh doanh của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu.
- Cá nhân có thu nhập thuộc diện chịu thuế thu nhập cá nhân (trừ cá nhân kinh doanh).
- Cá nhân là người phụ thuộc theo quy định của pháp luật về thuế thu nhập cá nhân.
- Tổ chức, cá nhân được cơ quan thuế uỷ nhiệm thu.
- Tổ chức, hộ gia đình và cá nhân khác có nghĩa vụ với ngân sách nhà nước.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];




















