Chính thức bỏ đề xuất hỗ trợ 100% lương cho công chức thuế tại Kỳ họp thứ 10 Quốc hội Khóa 15?
Sáng ngày 10/12/2025, tại Kỳ họp thứ 10, Quốc hội Khóa 15 đã chính thức thông qua Luật Quản lý thuế sửa đổi với kết 437/448 đại biểu tham gia biểu quyết tán thành, đạt tỷ lệ 92,39%.
Tải về Bản dự thảo Luật Quản lý thuế sửa đổi mới nhất được Quốc hội thông qua.
Trước đó, tại khoản 5 Điều 9 Bản dự thảo trước Tải về, Bộ Tài chính từng đề xuất hai phương án về chế độ hỗ trợ đối với công chức quản lý thuế cụ thể như sau:
- Phương án 1 (trường hợp có ý kiến của Bộ Chính trị đồng ý trước khi luật thông qua): công chức quản lý thuế được hưởng hỗ trợ hằng tháng bằng 100% mức lương theo hệ số lương hiện hưởng (không bao gồm phụ cấp).
Khoản hỗ trợ hàng tháng này được trả cùng kỳ lương và không dùng làm căn cứ để tính đóng, hưởng chế độ bảo hiểm xã hội. Thu nhập từ khoản hỗ trợ này được miễn thuế thu nhập cá nhân và các nghĩa vụ tài chính khác đối với Nhà nước.
- Phương án 2 (trường hợp chưa có ý kiến của Bộ Chính trị đồng ý trước khi luật thông qua): Chính phủ quy định việc bổ sung thu nhập cho công chức quản lý thuế, người lao động trong cơ quan quản lý thuế sau khi được cấp có thẩm quyền phê duyệt.
Tuy nhiên tại Luật Quản lý thuế sửa đổi được Quốc hội thông qua ở Kỳ họp thứ 10 không còn nội dung nào quy định về hỗ trợ 100% lương hay miễn thuế thu nhập cá nhân đối với công chức ngành thuế nữa.
Như vậy, đề xuất hỗ trợ 100% lương cho công chức thuế đã bị bãi bỏ tại tại Luật Quản lý thuế sửa đổi vừa được thông qua.
Trên đây là thông tin về Chính thức bỏ đề xuất hỗ trợ 100% lương cho công chức thuế tại Kỳ họp thứ 10 Quốc hội Khóa 15.
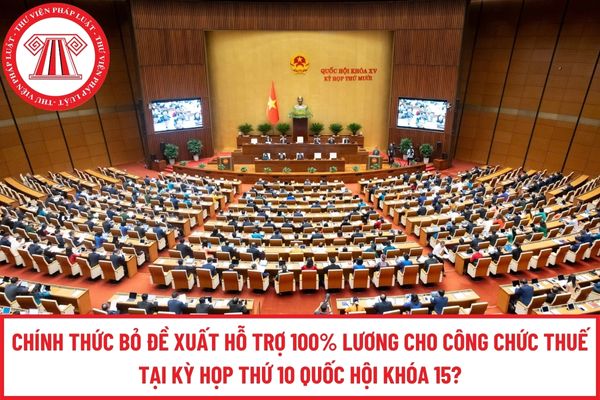
Chính thức bỏ đề xuất hỗ trợ 100% lương cho công chức thuế tại Kỳ họp thứ 10 Quốc hội Khóa 15?
Công chức thuế hiện nay có bao nhiêu ngạch?
Căn cứ khoản 2 Điều 3 Thông tư 29/2022/TT-BTC quy định chức danh và mã số ngạch công chức chuyên ngành kế toán, thuế, hải quan, dự trữ, trong đó chức danh và mã số ngạch công chức chuyên ngành thuế bao gồm:
Các chức danh và mã số ngạch công chức chuyên ngành kế toán, thuế, hải quan, dự trữ
1. Chức danh và mã số ngạch công chức chuyên ngành kế toán, bao gồm:
a) Kế toán viên cao cấp Mã số ngạch: 06.029
b) Kế toán viên chính Mã số ngạch: 06.030
c) Kế toán viên Mã số ngạch: 06.031
d) Kế toán viên trung cấp Mã số ngạch: 06.032
2. Chức danh và mã số ngạch công chức chuyên ngành thuế, bao gồm:
a) Kiểm tra viên cao cấp thuế Mã số ngạch: 06.036
b) Kiểm tra viên chính thuế Mã số ngạch: 06.037
c) Kiểm tra viên thuế Mã số ngạch: 06.038
d) Kiểm tra viên trung cấp thuế Mã số ngạch: 06.039
đ) Nhân viên thuế Mã số ngạch: 06.040
...
Vì vậy, theo quy định trên, hiện nay có 05 ngạch công chức Thuế sau đây:
- Kiểm tra viên cao cấp thuế Mã số ngạch: 06.036
- Kiểm tra viên chính thuế Mã số ngạch: 06.037
- Kiểm tra viên thuế Mã số ngạch: 06.038
- Kiểm tra viên trung cấp thuế Mã số ngạch: 06.039
- Nhân viên thuế Mã số ngạch: 06.040
Công chức thuế cần phải có phẩm chất như thế nào?
Căn cứ Điều 4 Thông tư 29/2022/TT-BTC quy định về tiêu chuẩn chung về phẩm chất như sau:
Tiêu chuẩn chung về phẩm chất
1. Nắm vững chủ trương, đường lối của Đảng; trung thành với Tổ quốc, Đảng và Nhà nước; bảo vệ lợi ích của Tổ quốc, của nhân dân.
2. Thực hiện đầy đủ nghĩa vụ của công chức theo quy định của pháp luật; nghiêm túc chấp hành sự phân công nhiệm vụ của cấp trên; tuân thủ pháp luật, kỷ luật, kỷ cương, trật tự hành chính; gương mẫu thực hiện nội quy, quy chế của cơ quan.
3. Tận tụy, trách nhiệm, liêm khiết, trung thực, khách quan, công tâm; có thái độ đúng mực và xử sự văn hóa trong thực hiện nhiệm vụ, công vụ, chuẩn mực trong giao tiếp, phục vụ nhân dân;
4. Có lối sống và sinh hoạt lành mạnh, khiêm tốn, đoàn kết; cần, kiệm, liêm, chính, chí công vô tư; không lợi dụng việc công để mưu cầu lợi ích cá nhân; không quan liêu, tham nhũng, lãng phí, tiêu cực.
5. Thường xuyên có ý thức học tập, rèn luyện nâng cao phẩm chất, trình độ, năng lực.
Như vậy, theo quy định trên thì công chức thuế phải đạt các tiêu chuẩn về phẩm chất như sau:
(1) Nắm vững chủ trương, đường lối của Đảng; trung thành với Tổ quốc, Đảng và Nhà nước; bảo vệ lợi ích của Tổ quốc, của nhân dân.
(2) Thực hiện đầy đủ nghĩa vụ của công chức theo quy định của pháp luật; nghiêm túc chấp hành sự phân công nhiệm vụ của cấp trên; tuân thủ pháp luật, kỷ luật, kỷ cương, trật tự hành chính; gương mẫu thực hiện nội quy, quy chế của cơ quan.
(3) Tận tụy, trách nhiệm, liêm khiết, trung thực, khách quan, công tâm; có thái độ đúng mực và xử sự văn hóa trong thực hiện nhiệm vụ, công vụ, chuẩn mực trong giao tiếp, phục vụ nhân dân;
(4) Có lối sống và sinh hoạt lành mạnh, khiêm tốn, đoàn kết; cần, kiệm, liêm, chính, chí công vô tư; không lợi dụng việc công để mưu cầu lợi ích cá nhân; không quan liêu, tham nhũng, lãng phí, tiêu cực.
(5) Thường xuyên có ý thức học tập, rèn luyện nâng cao phẩm chất, trình độ, năng lực.
Xem thêm:
>> Tra cứu MST
>> Một số điểm mới Luật Quản lý thuế sửa đổi thông qua tại Kỳ họp thứ 10 đáng chú ý?
>> Quốc hội đã chính thức thông qua Luật Quản lý thuế sửa đổi tại Kỳ họp thứ 10?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];