Chính phủ chốt Bảng lương cơ sở 2026 áp dụng từ ngày 01/01/2026 cho toàn bộ cho CBCCVC và LLVT sau điều chỉnh tháng 3/2026 thì mức lương cơ sở cao hơn 2.34 triệu đồng đúng không?
Tính đến thời điểm đầu năm 2026, bảng lương cơ sở vẫn được đang áp dụng theo quy định tại Nghị định 73/2024/NĐ-CP. Theo đó, mức lương cơ sở năm 2026 hiện đang là 2.340.000 đồng/tháng áp dụng từ ngày 01/07/2024.
Vậy, "Chính phủ chốt Bảng lương cơ sở 2026 áp dụng từ ngày 01/01/2026 cho toàn bộ cho CBCCVC và LLVT sau điều chỉnh tháng 3/2026 thì mức lương cơ sở cao hơn 2.34 triệu đồng đúng không?"
Căn cứ Phụ lục ban hành kèm theo Công văn 38/TTg-QHĐP năm 2026 Tải về, Thủ tướng Chính phủ đã hướng dẫn một số nhiệm vụ trọng tâm để triển khai các Nghị quyết được thông qua tại Kỳ họp thứ 10, Quốc hội khóa XV.
Trong đó, đáng chú ý tại STT 5 Mục I Phụ lục kèm theo Công văn 38/TTg-QHĐP năm 2026 Chính phủ giao Bộ Nội vụ có nhiệm vụ điều chỉnh lương cơ sở và các chế độ phụ cấp, được nêu cụ thể tại Nghị quyết 265/2025/QH15. Cụ thể như sau:
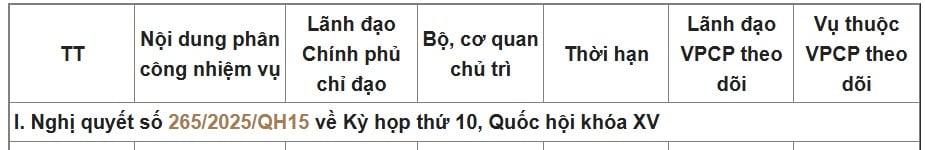
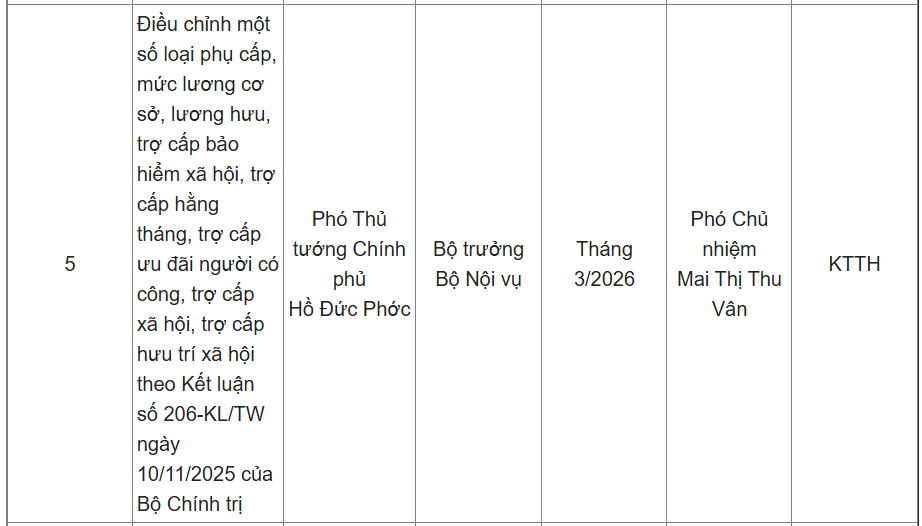
Theo hướng dẫn này, trong tháng 3/2026, Chính phủ yêu cầu Bộ Nội vụ thực hiện việc điều chỉnh một số loại phụ cấp và mức lương cơ sở. Đồng thời, sẽ tiến hành điều chỉnh lương hưu, trợ cấp bảo hiểm xã hội, trợ cấp hằng tháng, trợ cấp ưu đãi người có công, trợ cấp xã hội và trợ cấp hưu trí xã hội.
Việc điều chỉnh này được thực hiện theo Kết luận 206-KL/TW năm 2025 của Bộ Chính trị, nhằm tiếp tục cải thiện đời sống cho người hưởng lương và các đối tượng thụ hưởng chính sách an sinh xã hội.
Do đó, từ những thông tin trên Chính phủ chốt Bảng lương cơ sở 2026 áp dụng từ ngày 01/01/2026 cho toàn bộ cho CBCCVC và LLVT sau điều chỉnh tháng 3/2026 thì mức lương cơ sở sẽ cao hơn 2.34 triệu đồng. Tuy nhiên hiện vẫn chưa có thông tin mới mức tăng lương cơ sở sau tháng 3/2026 là bao nhiêu.
Như vậy, cụ thể Bảng lương cơ sở 2026 áp dụng từ ngày 01/01/2026 cho toàn bộ cho CBCCVC và LLVT như sau:
STT | Thời điểm | Mức lương cơ sở |
1 | Tháng 01 và tháng 02/2026 | 2,34 triệu đồng/tháng |
2 | Từ tháng 3/2026 | Điều chỉnh tăng, chưa công bố mức tăng |
*Trên đây là nội dung về Chính phủ chốt Bảng lương cơ sở 2026 áp dụng từ ngày 01/01/2026 cho toàn bộ cho CBCCVC và LLVT sau điều chỉnh tháng 3/2026 thì mức lương cơ sở cao hơn 2.34 triệu đồng đúng không?
Chính phủ chốt Bảng lương cơ sở 2026 áp dụng từ ngày 01/01/2026 cho toàn bộ cho CBCCVC và LLVT sau điều chỉnh tháng 3/2026 thì mức lương cơ sở cao hơn 2.34 triệu đồng đúng không? (Hình từ Internet)
Lương bao nhiêu thì phải đóng thuế TNCN?
Căn cứ theo quy định tại Điều 8 Luật Thuế thu nhập cá nhân 2025 quy định về thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công như sau:
Thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công
...
2. Thu nhập tính thuế đối với thu nhập từ tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại khoản 2 Điều 3 của Luật này mà người nộp thuế nhận được trong kỳ tính thuế, trừ (-) đi các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ không vượt quá mức do Chính phủ quy định và các khoản giảm trừ quy định tại Điều 10 và Điều 11 của Luật này.
...
Theo quy định trên thì có thể xác định được thu nhập tính thuế TNCN (áp dụng đối với cá nhân cư trú) theo công thức sau:
Thu nhập tính thuế TNCN | = | Thu nhập chịu thuế | - | Khoản giảm trừ gia cảnh | - | Các khoản đóng bảo hiểm | - | Khoản đóng từ thiện, nhân đạo |
Trong đó khoản giảm trừ gia cảnh là một trong những khoản giảm trừ quan trong và được giảm trừ nhiều nhất khi xác định thu nhập tính thuế TNCN. Theo đó việc xác định mức thu nhập tính thuế TNCN sẽ dựa trên mức giảm trừ gia cảnh được áp dụng tại thời điểm giảm trừ (sau khi trừ các khoản đóng bảo hiểm và nhân đạo) cụ thể như sau:
Theo đó, căn cứ theo Điều 1 Nghị quyết 110/2025/UBTVQH15 quy định về mức giảm trừ gia cảnh đóng thuế thu nhập cá nhân như sau:
Mức giảm trừ gia cảnh của thuế thu nhập cá nhân
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
a) Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
b) Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Theo quy định trên thì mức giảm trừ gia cảnh hiện nay như sau:
- Đối với bản thân người nộp thuế áp dụng mức giảm trừ gia cảnh 15,5 triệu/tháng
- Đối với người phụ thuộc người nộp thuế áp dụng mức giảm trừ gia cảnh 6,2 triệu/tháng.
Theo mức giảm trừ gia cảnh ở trên thì hiện nay mức lương phải đóng thuế thu nhập cá nhân sau khi trừ các khoản đóng bảo hiểm xã hội và các khoản đóng bảo góp nhân đạo chi tiết như sau:
- Trường hợp người lao động không có người phụ thuộc sẽ phải đó thuế thu nhập cá nhân khi có mức lương sau khi trừ khác khoản đóng bảo hiểm từ 15,5 triệu đồng trở lên.
- Trường hợp có 1 người phụ thuộc sẽ phải đóng thuế nếu như có mức lương sau khi trừ các khoản đóng bảo hiểm từ 21,7 triệu đồng trở lên
- Trường hợp có 2 người phụ thuộc sẽ phải đóng thuế nếu như có mức lương sau khi trừ các khoản đóng bảo hiểm xã hội từ 27,9 triệu đồng trở.
Những khoản thu nhập chịu thuế TNCN từ tiền lương là những khoản nào?
Căn cứ theo quy định tại khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 quy định về thu nhập chịu thuế thì những khoản thu nhập chịu thuế TNCN từ tiền lương gồm:
- Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
- Tiền thù lao, các khoản lợi ích bằng tiền hoặc không bằng tiền dưới mọi hình thức;
- Các khoản phụ cấp, trợ cấp, thu nhập khác trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; phụ cấp, trợ cấp, sinh hoạt phí do cơ quan Việt Nam ở nước ngoài chi trả; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, trợ cấp tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp, thu nhập khác không mang tính chất tiền lương, tiền công do Chính phủ quy định.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];