Cách lập mẫu 03/NTNN Tờ khai thuế Nhà thầu nước ngoài trên HTKK mới nhất?
Sau đây là các bước hướng dẫn lập mẫu 03/NTNN Tờ khai thuế Nhà thầu nước ngoài (áp dụng đối với nhà thầu nước ngoài nộp thuế thu nhập doanh nghiệp theo tỷ lệ trên doanh thu) trên phần mềm HTKK mới nhất hiện nay:
Bước 1: Đăng nhập vào phần mềm Hỗ trợ kê khai (HTKK)
Bước 2: Từ menu chức năng “Kê khai/Thuế nhà thầu” chọn “Tờ khai thuế nhà thầu nước ngoài (03/NTNN) (TT80/2021)”
Đối với Tờ khai thuế 03/NTNN, cho phép NNT chọn một trong hai loại tờ khai là “Tờ khai theo tháng” hoặc “Tờ khai lần phát sinh”
Bước 3:
(1) Đối với tờ khai tháng:
- Trên form “Chọn kỳ tính thuế” chọn Tờ khai tháng. Để bắt đầu thực hiện kê khai tờ khai thuế, cần lựa chọn các thông tin đầu vào như sau:
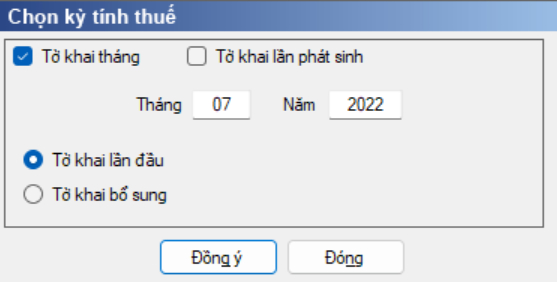
+ Kỳ tính thuế: UD sẽ để mặc định kỳ tính thuế bằng tháng hiện tại -1, bạn có thể nhập kỳ tính thuế nhưng không được chọn kỳ tính thuế lớn hơn tháng hiện tại.
+ Trạng thái tờ khai: gồm Tờ khai lần đầu hay Tờ khai bổ sung.
+ Sau đó nhấn vào nút lệnh “Đồng ý” để hiển thị ra tờ khai thuế nhà thầu nước ngoài mẫu 03/NTNN.
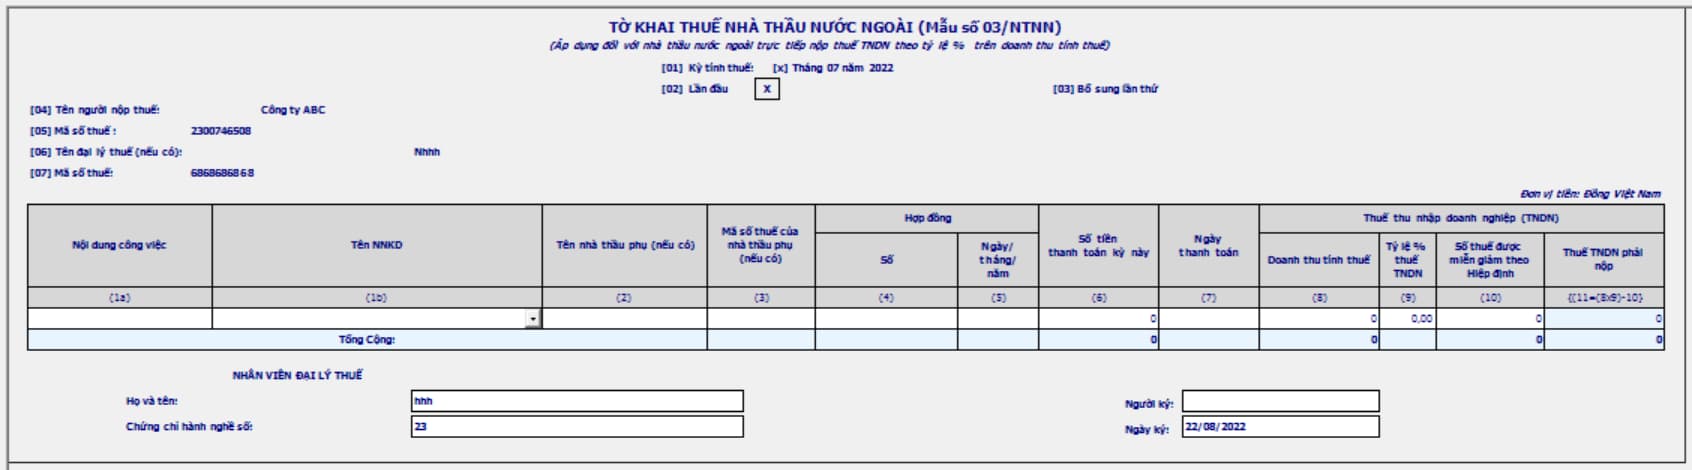
- Các chỉ tiêu cần nhập:
+ Cột (1a): Cho phép NSD nhập text.
+ Cột (1b): Cho phép NSD chọn trong danh mục
+ Cột (2): Cho phép NSD nhập dạng text
+ Cột (3): NSD tự nhập, kiểm tra đúng cấu trúc MST
+ Cột (4): Cho phép NNT nhập dạng text
+ Cột (5): Cho phép NNT nhập dạng dd/mm/yyyy
+ Cột (6), (8) : NSD tự nhập, kiểu số, không âm, mặc định là 0
+ Cột (7): NSD tự nhập dạng DD/MM/YYYY
Đối với tờ khai theo tháng: NSD tự nhập dạng ngày tháng, kiểm tra ngày thanh toán phải nằm trong kỳ tính thuế, nếu không thỏa mãn thì ứng dụng đưa ra cảnh báo đỏ, bắt buộc nhập.
Đối với tờ khai theo lần phát sinh: UD hỗ trợ lấy theo ngày trên kỳ tính thuế, không cho phép sửa.
+ Cột (9): NSD chọn trong danh mục gồm: 0.1%, 1%, 2%, 5%
+ Cột (10): Cho phép nhập số nguyên >=0, tối đa 15 số, kiểm tra chỉ tiêu [10] phải nhỏ hơn [8] * [9]
- Các chỉ tiêu UD hỗ trợ tự động tính theo công thức và các điều kiện kiểm tra:
+ Cột (11) = (8) * (9) -(10), kiểm tra nếu kết quả âm thì (9) = 0, không cho sửa
+ Dòng tổng cột (6), (8), (10), (11) = tổng các dòng của các cột (6), (8), (10), (11)
+ Cảnh báo vàng trong trường hợp để trống cột (8), (9) trong trường hợp có kê khai cột (4), (5), (7)
(2) Đối với tờ khai lần phát sinh
- Trên form “Chọn kỳ tính thuế” chọn Tờ khai lần phát sinh như sau:
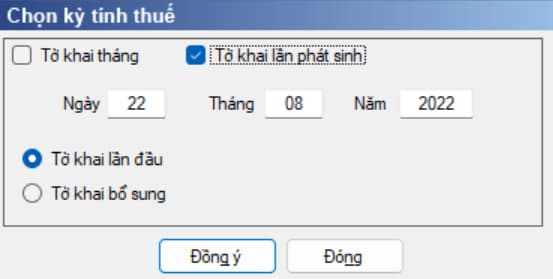
Để bắt đầu kê khai tờ khai, chọn thông tin về kỳ kê khai sau đó nhấn nút “Đồng ý” để vào màn hình kê khai chính và kê khai các chỉ tiêu như tờ khai tháng.
Trên đây là các bước hướng dẫn lập mẫu 03/NTNN Tờ khai thuế Nhà thầu nước ngoài (áp dụng đối với nhà thầu nước ngoài nộp thuế thu nhập doanh nghiệp theo tỷ lệ trên doanh thu) trên phần mềm HTKK mới nhất hiện nay
Cách lập mẫu 03/NTNN Tờ khai thuế Nhà thầu nước ngoài trên HTKK mới nhất? (Hình từ Internet)
Trường hợp nào sử dụng tờ khai thuế nhà thầu nước ngoài theo Mẫu 03/NTNN?
Căn cứ điểm n khoản 4 Điều 8 và Mục 13.3.a) Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP, tờ khai thuế nhà thầu nước ngoài theo Mẫu 03/NTNN (quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC) áp dụng trong trường hợp: Nhà thầu nước ngoài (thuộc diện nộp thuế theo phương pháp hỗn hợp) trực tiếp khai thuế thu nhập doanh nghiệp.
Cụ thể, căn cứ Điều 14 Thông tư 103/2014/TT-BTC, nhà thầu nước ngoài thuộc diện nộp thuế theo phương pháp hỗn hợp sẽ nộp thuế giá trị gia tăng theo phương pháp khấu trừ và nộp thuế thu nhập doanh nghiệp theo phương pháp tỷ lệ % tính trên doanh thu tính thuế như sau:
- Thuế giá trị gia tăng: thực hiện theo hướng dẫn tại Điều 9 Mục 2 Chương II của Thông tư 103/2014/TT-BTC.
- Thuế thu nhập doanh nghiệp: Thực hiện theo hướng dẫn tại Điều 13 Mục 3 Chương II của Thông tư 103/2014/TT-BTC.
Thuế nhà thầu nước ngoài không áp dụng đối với đối tượng nào?
Căn cứ Điều 2 Thông tư 103/2014/TT-BTC quy định thuế nhà thầu nước ngoài không áp dụng đối với đối tượng như sau:
(1)] Tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam theo quy định của Luật Đầu tư 2020, Luật Dầu khí 2022, Luật Các tổ chức tín dụng 2010.
(2) Tổ chức, cá nhân nước ngoài thực hiện cung cấp hàng hóa cho tổ chức, cá nhân Việt Nam không kèm theo các dịch vụ được thực hiện tại Việt Nam dưới các hình thức:
- Giao hàng tại cửa khẩu nước ngoài: Người bán chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến việc xuất khẩu hàng và giao hàng tại cửa khẩu nước ngoài. Người mua chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến việc nhận hàng, chuyên chở hàng từ cửa khẩu nước ngoài về đến Việt Nam
(Kể cả trường hợp giao hàng tại cửa khẩu nước ngoài có kèm điều khoản bảo hành là trách nhiệm và nghĩa vụ của người bán).
- Giao hàng tại cửa khẩu Việt Nam: Người bán chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến hàng hóa cho đến điểm giao hàng tại cửa khẩu Việt Nam. Người mua chịu mọi trách nhiệm, chi phí, rủi ro liên quan đến việc nhận hàng, chuyên chở hàng từ cửa khẩu Việt Nam
(Kể cả trường hợp giao hàng tại cửa khẩu Việt Nam có kèm điều khoản bảo hành là trách nhiệm và nghĩa vụ của người bán).
(3) Tổ chức, cá nhân nước ngoài có thu nhập từ dịch vụ được cung cấp và tiêu dùng ngoài Việt Nam.
(4) Tổ chức, cá nhân nước ngoài thực hiện cung cấp dịch vụ dưới đây cho tổ chức, cá nhân Việt Nam mà các dịch vụ được thực hiện ở nước ngoài:
(5) Tổ chức, cá nhân nước ngoài sử dụng kho ngoại quan, cảng nội địa (ICD) làm kho hàng hóa để phụ trợ cho hoạt động vận tải quốc tế, quá cảnh, chuyển khẩu, lưu trữ hàng hoặc để cho doanh nghiệp khác gia công.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];