Biên bản giao nhận tài sản cố định theo Thông tư 200 như thế nào?
Mẫu biên bản giao nhận tài sản cố định là mẫu số 01-TSCĐ ban hành kèm theo Thông tư 200/2014/TT-BTC có dạng như sau:
Tải về Biên bản giao nhận tài sản cố định theo Thông tư 200
Mẫu biên bản giao nhận tài sản cố định theo Thông tư 200/2014/TT-BTC được áp dụng đối với:
- Các doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế.
- Các doanh nghiệp vừa và nhỏ đang thực hiện kế toán theo Chế độ kế toán áp dụng cho doanh nghiệp vừa và nhỏ được vận dụng quy định của Thông tư 200/2014/TT-BTC để kế toán phù hợp với đặc điểm kinh doanh và yêu cầu quản lý của mình.
Cách ghi mẫu Biên bản giao nhận tài sản cố định:
[1] Ghi rõ tên đơn vị (hoặc đóng dấu doanh nghiệp), bộ phận sử dụng.
[2] Biên bản giao nhận tài sản cố định (gọi tắt là TSCĐ) lập cho từng TSCĐ. Đối với trường hợp giao nhận cùng một lúc nhiều tài sản cùng loại, cùng giá trị và do cùng 1 đơn vị giao có thể lập chung 1 biên bản giao nhận TSCĐ.
[3] Điền số hiệu, ngày tháng năm của Quyết định về việc giao nhận TSCĐ.
[4] Khi có tài sản mới đưa vào sử dụng hoặc điều tài sản cho đơn vị khác, đơn vị phải lập hội đồng bàn giao gồm: Đại diện bên giao, đại diện bên nhận và 1 số uỷ viên.
[5] Ghi nước sản xuất (xây dựng).
[6] Ghi công suất (diện tích, thiết kế) như xe TOYOTA 12 chỗ ngồi, hoặc máy phát điện 75 KVA, ...
[7] Ghi các yếu tố cấu thành nên nguyên giá TSCĐ gồm: Giá mua (hoặc giá thành sản xuất) (cột 4); chi phí vận chuyển, lắp đặt (cột 5); chi phí chạy thử (cột 6).
[8] Ghi nguyên giá TSCĐ bằng tổng các yếu tố cấu thành nên nguyên giá TSCĐ (cột 7 = cột 4 + cột 5 + cột 6 +...).
[9] Ghi những tài liệu kỹ thuật kèm theo TSCĐ khi bàn giao.
[10] Liệt kê số phụ tùng, dụng cụ đồ nghề kèm theo TSCĐ khi bàn giao. Sau khi bàn giao xong các thành viên bàn giao, nhận TSCĐ cùng ký vào biên bản.
Tuy nhiên, Từ năm 2026 sẽ bắt đầu áp dụng theo quy định tại Thông tư 99/2025/TT-BTC thay thế hoàn toàn Thông tư 200/2014/TT-BTC. |
Theo đó, mẫu 01 TSCĐ mẫu Biên bản giao nhận tài sản cố định quy định tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC.
Mẫu 01 TSCĐ mẫu Biên bản giao nhận tài sản cố định có dạng như sau:
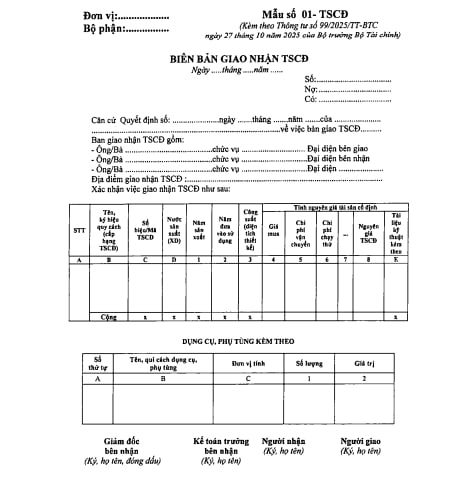
Tải Mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định theo Thông tư 99 tại đây: Tải về
Hướng dẫn ghi mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định?
Mục đích của mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định là nhằm xác nhận việc giao nhận TSCĐ sau khi hoàn thành xây dựng, mua sắm, được cấp trên cấp, được tặng, biểu, viện trợ, nhận góp vốn, TSCĐ thuê ngoài...đưa vào sử dụng tại đơn vị hoặc tài sản của đơn vị bàn giao cho đơn vị khác theo lệnh của cấp trên, theo hợp đồng góp vốn,...(không sử dụng biên bản giao nhận TSCĐ trong trường hợp nhượng bán, thanh lý hoặc tài sản cố định phát hiện thừa, thiếu khi kiểm kê). Biên bản giao nhận TSCĐ là căn cứ để giao nhận TSCĐ và kế toán ghi sổ (thẻ) TSCĐ, sổ kế toán có liên quan.
Theo đó, sau đây là Hướng dẫn ghi mẫu 01-TSCĐ Biên bản giao nhận tài sản cố định hiện nay:
- Góc trên bên trái của Biên bản giao nhận TSCĐ ghi rõ tên đơn vị (hoặc đóng dấu đơn vị), bộ phận sử dụng. Khi có tài sản mới đưa vào sử dụng hoặc điều tài sản cho đơn vị khác, đơn vị phải lập hội đồng bàn giao gồm: Đại diện bên giao, đại diện bên nhận và 1 số uỷ viên.
- Biên bản giao nhận TSCĐ lập cho từng TSCĐ. Đối với trường hợp giao nhận cùng một lúc nhiều tài sản cùng loại, cùng giá trị và do cùng 1 đơn vị giao có thể lập chung 1 biên bản giao nhận TSCÐ.
- Cột A, B: Ghi số thứ tự, tên, ký mã hiệu, qui cách (cấp hạng) của TSCĐ.
- Cột C: Ghi số hiệu TSCĐ hoặc mã TSCĐ.
- Cột D: Ghi nước sản xuất (xây dựng).
- Cột 1: Ghi năm sản xuất.
- Cột 2: Ghi năm bắt đầu đưa vào sử dụng.
- Cột 3: Ghỉ công suất (diện tích, thiết kế) như xe TOYOTA 12 chỗ ngồi, hoặc máy phát điện 75 KVA, ...
- Cột 4, 5, 6, 7: Ghi các yếu tố cấu thành nên nguyên giá TSCĐ gồm: Giá mua (hoặc giá thành sản xuất) (cột 4); chi phí vận chuyến, lắp đặt (cột 5); chi phí chạy thử (cột 6).
- Cột 8: Ghi nguyên giá TSCĐ (cột 7 = cột 4 + cột 5 + cột 6 +...).
- Cột E: Ghi những tài liệu kỹ thuật kèm theo TSCĐ khi bàn giao.
- Bảng kê phụ tùng kèm theo: Liệt kê số phụ tùng, dụng cụ đồ nghề kèm theo TSCĐ khi bàn giao. Sau khi bàn giao xong các thành viên bàn giao, nhận TSCĐ cùng ký vào biên bản.
- Biên bản giao nhận TSCĐ được lập thành 2 bản, mỗi bên (giao, nhận) giữ 1 bản chuyển cho phòng kế toán để ghi sổ kế toán và lưu.
Biên bản giao nhận tài sản cố định theo Thông tư 200 như thế nào?
Nguyên tắc quản lý tài sản cố định được quy định như thế nào?
Căn cứ theo quy định tại Điều 5 Thông tư 45/2013/TT-BTC như sau:
- Mọi TSCĐ trong doanh nghiệp phải có bộ hồ sơ riêng (gồm biên bản giao nhận TSCĐ, hợp đồng, hoá đơn mua TSCĐ và các chứng từ, giấy tờ khác có liên quan). Mỗi TSCĐ phải được phân loại, đánh số và có thẻ riêng, được theo dõi chi tiết theo từng đối tượng ghi TSCĐ và được phản ánh trong sổ theo dõi TSCĐ.
- Mỗi tài sản cố định phải được quản lý theo nguyên giá, số hao mòn luỹ kế và giá trị còn lại trên sổ sách kế toán:
Giá trị còn lại trên sổ kế toán của TSCĐ | = | Nguyên giá của tài sản cố định | - | Số hao mòn luỹ kế của TSCĐ |
- Đối với những TSCĐ không cần dùng, chờ thanh lý nhưng chưa hết khấu hao, doanh nghiệp phải thực hiện quản lý, theo dõi, bảo quản theo quy định hiện hành và trích khấu hao theo quy định tại Thông tư này.
- Doanh nghiệp phải thực hiện việc quản lý đối với những tài sản cố định đã khấu hao hết nhưng vẫn tham gia vào hoạt động kinh doanh như những TSCĐ thông thường.
Ngoài ra, nguyên giá tài sản cố định của doanh nghiệp chỉ được thay đổi khi thuộc các trường hợp tại khoản 4 Điều 4 Thông tư 45/2013/TT-BTC như sau:
(1) Đánh giá lại giá trị tài sản cố định của doanh nghiệp trong các trường hợp:
- Theo quyết định của cơ quan nhà nước có thẩm quyền.
- Thực hiện tổ chức lại doanh nghiệp, chuyển đổi sở hữu doanh nghiệp, chuyển đổi hình thức doanh nghiệp: chia, tách, sáp nhập, hợp nhất, cổ phần hoá, bán, khoán, cho thuê, chuyển đổi công ty trách nhiệm hữu hạn thành công ty cổ phần, chuyển đổi công ty cổ phần thành công ty trách nhiệm hữu hạn.
- Dùng tài sản để đầu tư ra ngoài doanh nghiệp.
(2) Đầu tư nâng cấp tài sản cố định của doanh nghiệp.
(3) Tháo dỡ một hay một số bộ phận của TSCĐ mà các bộ phận này được quản lý theo tiêu chuẩn của 1 TSCĐ hữu hình.
Khi thay đổi nguyên giá TSCĐ, doanh nghiệp phải lập biên bản ghi rõ các căn cứ thay đổi và xác định lại các chỉ tiêu nguyên giá, giá trị còn lại trên sổ kế toán, số khấu hao luỹ kế, thời gian sử dụng của TSCĐ và tiến hành hạch toán theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];