05 trường hợp chưa có thẻ BHYT vẫn được thanh toán chi phí khám chữa bệnh cần lưu ý?
Ngày 22/10/2025, tại Trang thông tin điện tử của BHXH tỉnh Tây Ninh đã đăng tải thông tin về 05 trường hợp chưa có thẻ BHYT vẫn được thanh toán chi phí khám bệnh, chữa bệnh.
Theo đó, căn cứ quy định tại khoản 2, 3 Điều 37 và khoản 1, 2, 3 Điều 54 Nghị định 188/2025/NĐ-CP; dưới đây là 05 trường hợp chưa có thẻ BHYT vẫn được thanh toán chi phí khám bệnh, chữa bệnh:
Trường hợp 1: Trẻ em dưới 6 tuổi chưa được cấp thẻ BHYT (khoản 2 Điều 37 Nghị định 188/2025/NĐ-CP)
- Trường hợp chưa được cấp thẻ BHYT thì xuất trình giấy chứng sinh bản gốc hoặc bản chụp.
- Đối với trẻ vừa sinh, cha hoặc mẹ hoặc thân nhân của trẻ ký xác nhận trên hồ sơ bệnh án hoặc người đại diện cơ sở khám bệnh, chữa bệnh xác nhận trên hồ sơ bệnh án trong trường hợp trẻ không có cha, mẹ hoặc thân nhân.
Trường hợp 2: Người tham gia BHYT trong thời gian chờ cấp hoặc thay đồi thông tin về thẻ BHYT (khoản 3 Điều 37 Nghị định 188/2025/NĐ-CP):
Trong thời gian chờ cấp hoặc thay đổi thông tin về thẻ BHYT, khi đến khám bệnh, chữa bệnh phải xuất trình giấy tiếp nhận hồ sơ và hẹn trả kết quả cấp, cấp lại và đồi thẻ BHYT thông tin về thẻ BHYT do cơ quan BHXH hoặc tổ chức, cá nhân được cơ quan BHXH ủy quyền tiếp nhận hồ sơ cấp lại thẻ, đổi thẻ cấp và một loại giấy tờ chứng minh về nhân thân của người đó theo quy định tại điểm b khoản 1 Điều 37 Nghị định 188/2025/NĐ-CP.
Trường hợp 3: Người bệnh trong tình trạng cấp cứu, mất ý thức hoặc tử vong mà chưa xuất trình được thông tin thẻ BHYT trước khi ra viện (khoản 1 Điều 54 Nghị định 188/2025/NĐ-CP).
Trường hợp 4: Người tham gia BHYT thuộc thẩm quyền quản lý của Bộ Quốc phòng, Bộ Công an (khoản 2 Điều 54 Nghị định 188/2025/NĐ-CP).
Trường hợp bị mất thẻ BHYT nhưng chưa được cấp lại hoặc thông tin BHYT của người bệnh bị lỗi, sai lệch mà chưa được cơ quan BHXH đính chính, sửa lại tại thời điểm kết thúc lượt khám bệnh, chữa bệnh, ra viện.
Trường hợp 5: Người tham gia BHYT thuộc đối tượng do ngân sách nhà nước đóng BHYT nhưng chưa được BHYT (khoản 3 Điều 54 Nghị định 188/2025/NĐ-CP).
Trừ các trường hợp quy định tại khoản 1 Điều 50 của Nghị định 188/2025/NĐ-CP. Người bệnh được thanh toán toàn bộ phần chi phí khám bệnh, chữa bệnh trong phạm vi được hưởng và mức hưởng kể từ ngày được xác định thuộc đối tượng do ngân sách nhà nước đóng nhưng chưa được thanh toàn do chưa được cấp thẻ BHYT.
Trên đây là "05 trường hợp chưa có thẻ BHYT vẫn được thanh toán chi phí khám bệnh, chữa bệnh cần lưu ý?".
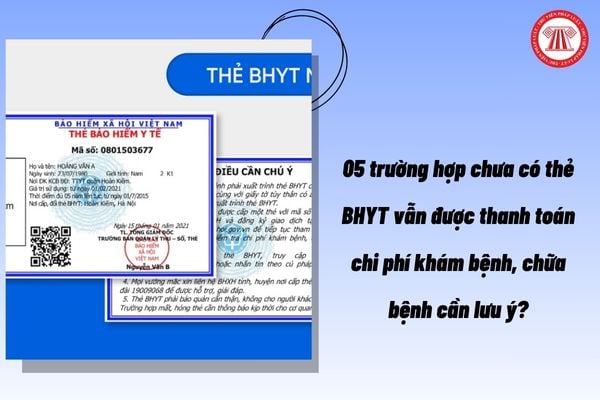
05 trường hợp chưa có thẻ BHYT vẫn được thanh toán chi phí khám bệnh, chữa bệnh cần lưu ý? (Hình từ Internet)
Người lao động phải tự đóng bảo hiểm y tế trong thời gian nghỉ không hưởng lương đúng không?
Căn cứ Điều 12 Luật Bảo hiểm y tế 2008 được sửa đổi bởi khoản 10 Điều 1 Luật Bảo hiểm y tế sửa đổi 2024 quy định về đối tượng tham gia bảo hiểm y tế như sau:
Đối tượng tham gia bảo hiểm y tế
...
5. Nhóm tự đóng bảo hiểm y tế bao gồm:
a) Người thuộc hộ gia đình tham gia bảo hiểm y tế theo hình thức hộ gia đình;
b) Người sinh sống và làm việc, người được nuôi dưỡng, chăm sóc trong các tổ chức, cơ sở từ thiện, tôn giáo;
c) Người lao động trong thời gian nghỉ không hưởng lương hoặc tạm hoãn hợp đồng lao động;
d) Người không thuộc các trường hợp quy định tại các điểm a, b và c khoản này.
6. Đối tượng khác ngoài đối tượng quy định tại các khoản 1, 2, 3, 4 và 5 Điều này theo quy định của luật, pháp lệnh.
7. Chính phủ quy định đối tượng khác ngoài đối tượng quy định tại các khoản 1, 2, 3, 4, 5 và 6 Điều này bao gồm:
a) Đối tượng tham gia bảo hiểm y tế được pháp luật quy định trước ngày 01 tháng 01 năm 2025;
b) Đối tượng khác ngoài đối tượng quy định tại điểm a khoản này sau khi báo cáo Ủy ban Thường vụ Quốc hội.
Theo quy định trên, có thể thấy pháp luật quy định người lao động trong thời gian nghỉ không hưởng lương hoặc tạm hoãn hợp đồng lao động là một trong những nhóm đối tượng tự đóng bảo hiểm y tế.
Như vậy, người lao động phải tự đóng bảo hiểm y tế trong thời gian nghỉ không hưởng lương.
Khoản đóng BHYT có được giảm trừ khi tính thuế thu nhập cá nhân không?
Căn cứ theo khoản 1 Điều 21 Luật Thuế thu nhập cá nhân 2007 được sửa đổi bởi khoản 5 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012 quy định như sau:
Thu nhập tính thuế
1. Thu nhập tính thuế đối với thu nhập từ kinh doanh, tiền lương, tiền công là tổng thu nhập chịu thuế quy định tại Điều 10 và Điều 11 của Luật này, trừ các khoản đóng góp bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành, nghề phải tham gia bảo hiểm bắt buộc, quỹ hưu trí tự nguyện, các khoản giảm trừ quy định tại Điều 19 và Điều 20 của Luật này.
Chính phủ quy định mức tối đa được trừ đối với khoản đóng góp quỹ hưu trí tự nguyện quy định tại khoản này.
...
Dẫn chiếu đến điểm b khoản 1 Điều 7 Thông tư 111/2013/TT-BTC có nội dung bị bãi bỏ bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC quy định như sau:
Căn cứ tính thuế đối với thu nhập chịu thuế từ tiền lương, tiền công
Căn cứ tính thuế đối với thu nhập từ tiền lương, tiền công là thu nhập tính thuế và thuế suất, cụ thể như sau:
1. Thu nhập tính thuế được xác định bằng thu nhập chịu thuế theo hướng dẫn tại Điều 8 Thông tư này trừ (-) các khoản giảm trừ sau:
a) Các khoản giảm trừ gia cảnh theo hướng dẫn tại khoản 1, Điều 9 Thông tư này.
b) Các khoản đóng bảo hiểm, quỹ hưu trí tự nguyện theo hướng dẫn tại khoản 2, Điều 9 Thông tư này.
c) Các khoản đóng góp từ thiện, nhân đạo, khuyến học theo hướng dẫn tại khoản 3, Điều 9 Thông tư này.
...
Theo quy định trên, các khoản đóng bảo hiểm bao gồm: bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc được giảm trừ khi tính thuế thu nhập cá nhân.
Như vậy, khoản tiền đóng BHYT được xác định là khoản tiền được giảm trừ thuế TNCN khi tính thuế TNCN từ tiền lương, tiền công.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];