Hướng dẫn phân quyền cho kế toán sau khi doanh nghiệp được cấp mã số định danh trên ứng dụng VneID?
Xem thêm: Hướng dẫn đăng nhập bằng tài khoản định danh điện tử doanh nghiệp trên Thuế điện tử?
Sau đây là chi tiết các bước hướng dẫn phân quyền cho kế toán sau khi doanh nghiệp được cấp mã số định danh trên ứng dụng VNeID:
Bước 1:
Đăng nhập vào ứng dụng VNeID của Người đại diện theo Pháp luật của công ty (Giám đốc) => chọn ĐỊNH DANH TỔ CHỨC
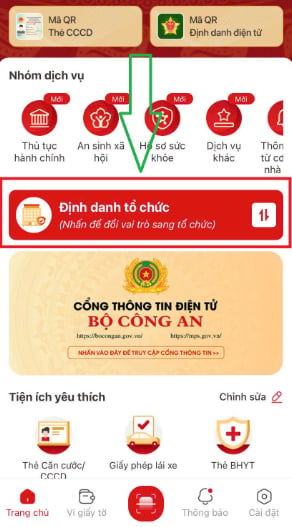
Bước 2: Chọn vào mục tên tổ chức đã được định danh
Bước 3: Chọn tiếp THÊM THÀNH VIÊN
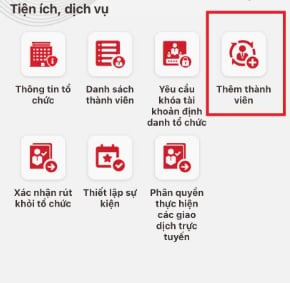
Bước 4: Chọn dấu cộng hình người để thêm thành viên
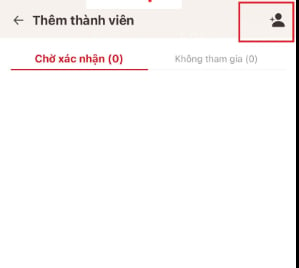
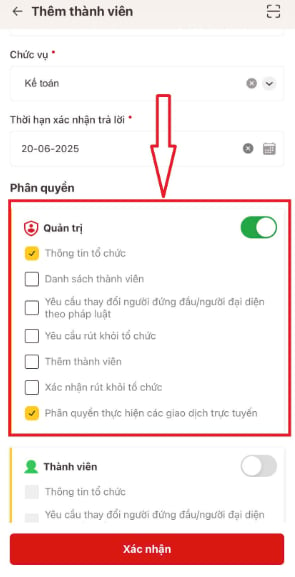
Bước 5: Điền thông tin người được thêm:
- Họ tên thành viên
- Số định danh cá nhân ( số CCCD của thành viên được thêm)
- Chức vụ
* Sau đó chọn ở mục quản trị => Tích chọn Phân quyền thực hiện các giao dịch trực tuyến
Bước 6: Sau khi xác nhận xong, người được thêm đăng nhập vào VNeID của mình => chọn mục thông báo => Bấm Xác nhận.
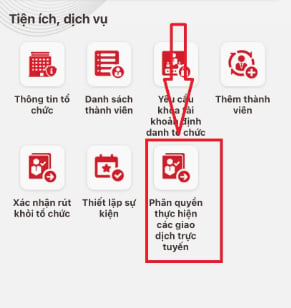
Bước 7: Sau khi thành viên xác nhận xong => Giám đốc/Người đại diện theo pháp luật quay đăng nhập vào, chọn mục Phân quyền thực hiện các giao dịch trực tuyến ( hình 6)
Bước 8:
Chọn tên thành viên, tích vào các mục thành viên được phân quyền được thực hiện những gì => Bấm Xác nhận
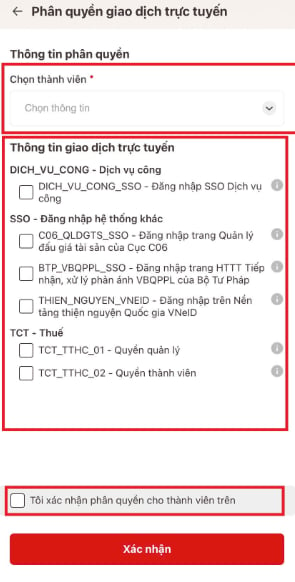
Trên đây là chi tiết các bước hướng dẫn phân quyền cho kế toán sau khi doanh nghiệp được cấp mã số định danh.
Lưu ý: Việc phân quyền chỉ được áp dụng đối với tài khoản định danh mức 2 đang hoạt động.
Hướng dẫn phân quyền cho kế toán sau khi doanh nghiệp được cấp mã số định danh trên ứng dụng VneID? (Hình từ Internet)
Nhiệm vụ của kế toán được quy định ra sao?
Căn cứ Điều 4 Luật Kế toán 2015 quy định nhiệm vụ kế toán bao gồm như sau:
- Thu thập, xử lý thông tin, số liệu kế toán theo đối tượng và nội dung công việc kế toán, theo chuẩn mực kế toán và chế độ kế toán.
- Kiểm tra, giám sát các khoản thu, chi tài chính, nghĩa vụ thu, nộp, thanh toán nợ;
- Kiểm tra việc quản lý, sử dụng tài sản và nguồn hình thành tài sản; phát hiện và ngăn ngừa các hành vi vi phạm pháp luật về tài chính, kế toán.
- Phân tích thông tin, số liệu kế toán; tham mưu, đề xuất các giải pháp phục vụ yêu cầu quản trị và quyết định kinh tế, tài chính của đơn vị kế toán.
- Cung cấp thông tin, số liệu kế toán theo quy định của pháp luật.
Ngoài ra tại Điều 5 Luật Kế toán 2015 quy định kế toán phải đáp ứng các yêu cầu sau:
- Phản ánh đầy đủ nghiệp vụ kinh tế, tài chính phát sinh vào chứng từ kế toán, sổ kế toán và báo cáo tài chính.
- Phản ánh kịp thời, đúng thời gian quy định thông tin, số liệu kế toán.
- Phản ánh rõ ràng, dễ hiểu và chính xác thông tin, số liệu kế toán.
- Phản ánh trung thực, khách quan hiện trạng, bản chất sự việc, nội dung và giá trị của nghiệp vụ kinh tế, tài chính.
- Thông tin, số liệu kế toán phải được phản ánh liên tục từ khi phát sinh đến khi kết thúc hoạt động kinh tế, tài chính, từ khi thành lập đến khi chấm dứt hoạt động của đơn vị kế toán; số liệu kế toán kỳ này phải kế tiếp số liệu kế toán của kỳ trước.
- Phân loại, sắp xếp thông tin, số liệu kế toán theo trình tự, có hệ thống và có thể so sánh, kiểm chứng được.
Các hành vi bị nghiêm cấm trong lĩnh vực kế toán là gì?
Căn cứ Điều 13 Luật Kế toán 2015 quy định các hành vi bị nghiêm cấm trong lĩnh vực kế toán như sau:
- Giả mạo, khai man hoặc thỏa thuận, ép buộc người khác giả mạo, khai man, tẩy xóa chứng từ kế toán hoặc tài liệu kế toán khác.
- Cố ý, thỏa thuận hoặc ép buộc người khác cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.
- Để ngoài sổ kế toán tài sản, nợ phải trả của đơn vị kế toán hoặc có liên quan đến đơn vị kế toán.
- Hủy bỏ hoặc cố ý làm hư hỏng tài liệu kế toán trước khi kết thúc thời hạn lưu trữ.
- Ban hành, công bố chuẩn mực kế toán, chế độ kế toán không đúng thẩm quyền.
- Mua chuộc, đe dọa, trù dập, ép buộc người làm kế toán thực hiện công việc kế toán không đúng với quy định.
- Người có trách nhiệm quản lý, điều hành đơn vị kế toán kiêm làm kế toán, thủ kho, thủ quỹ, trừ doanh nghiệp tư nhân và công ty trách nhiệm hữu hạn do một cá nhân làm chủ sở hữu.
- Bố trí hoặc thuê người làm kế toán, người làm kế toán trưởng không đủ tiêu chuẩn, điều kiện theo quy định.
- Thuê, mượn, cho thuê, cho mượn chứng chỉ kế toán viên, Giấy chứng nhận đăng ký hành nghề dịch vụ kế toán dưới mọi hình thức.
- Lập hai hệ thống sổ kế toán tài chính trở lên hoặc cung cấp, công bố các báo cáo tài chính có số liệu không đồng nhất trong cùng một kỳ kế toán.
- Kinh doanh dịch vụ kế toán khi chưa được cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán hoặc hành nghề dịch vụ kế toán khi không bảo đảm điều kiện quy định của Luật này.
- Sử dụng cụm từ “dịch vụ kế toán” trong tên gọi của doanh nghiệp nếu đã quá 06 tháng kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp mà vẫn không được cấp Giấy chứng nhận đủ điều kiện kinh doanh dịch vụ kế toán hoặc doanh nghiệp đã chấm dứt kinh doanh dịch vụ kế toán.
- Thuê cá nhân, tổ chức không đủ điều kiện hành nghề, điều kiện kinh doanh dịch vụ kế toán cung cấp dịch vụ kế toán cho đơn vị mình.
- Kế toán viên hành nghề và doanh nghiệp kinh doanh dịch vụ kế toán thông đồng, móc nối với khách hàng để cung cấp, xác nhận thông tin, số liệu kế toán sai sự thật.
- Các hành vi bị nghiêm cấm khác theo quy định của pháp luật về phòng, chống tham nhũng trong hoạt động kế toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];