Thông tư 18 2026 TT BTC có hiệu lực khi nào?
Ngày 05/3/2026 Bộ Tài chính đã ban hành Thông tư 18/2026/TT-BTC Quy định hồ sơ thủ tục quản lý thuế đối với Hộ kinh doanh, cá nhân kinh doanh.
Cụ thể như sau:
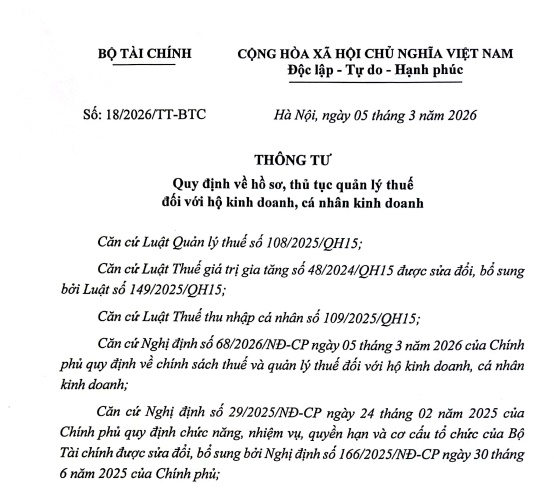
Theo đó, tại Điều 9 Thông tư 18/2026/TT-BTC Tải về quy định cụ thể như sau:
Điều 9. Hiệu lực thi hành
1. Thông tư này có hiệu lực thi hành kể từ ngày ký ban hành.
2. Thông tư này thay thế Thông tư số 40/2021/TT-BTC ngày 01 tháng 6 năm 2021 của Bộ trưởng Bộ Tài chính hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; Thông tư số 100/2021/TT-BTC ngày 15 tháng 11 năm 2021 của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư số 40/2021/TT-BTC ngày 01/6/2021 hướng dẫn thuế giá trị gia tăng, thuế thu nhập cá nhân và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
3. Trường hợp các văn bản quy phạm pháp luật quy định viện dẫn tại Thông tư này được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản được sửa đổi, bổ sung hoặc thay thế đó.
4. Trong quá trình thực hiện, nếu có khó khăn, vướng mắc, đề nghị các đơn vị, cơ sở kinh doanh phản ánh kịp thời về Bộ Tài chính để được giải quyết.
Như vậy, Thông tư 18 2026 TT BTC có hiệu lực thi hành kể từ ngày 5/3/2026.
* Trên đây là Thông tin Thông tư 18 2026 TT BTC có hiệu lực khi nào?
Thông tư 18/2026/TT-BTC có hiệu lực khi nào? (Hình từ Internet)
Doanh thu để xác định thuế TNCN đối với hộ kinh doanh từ 5/3/2026 thế nào?
Tại Điều 5 Nghị định 68/2026/NĐ-CP quy định Doanh thu để xác định thuế TNCN đối với hộ kinh doanh từ 5/3/2026 như sau:
[1] Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền; bao gồm cả các khoản thưởng được nhận, khoản được nhận từ hỗ trợ đạt doanh số, khuyến mại, chiết khấu thanh toán, khoản hỗ trợ được nhận bằng tiền hoặc không bằng tiền, các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh, doanh thu khác mà cá nhân kinh doanh được nhận không phân biệt đã thu được tiền hay chưa thu được tiền, không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại.
[2] Doanh thu đối với một số trường hợp được quy định cụ thể như sau:
- Đối với hoạt động gia công hàng hóa là tiền thu về hoạt động gia công bao gồm cả tiền công, chi phí về nhiên liệu, động lực, vật liệu phụ và chi phí khác phục vụ cho việc gia công hàng hóa;
- Trường hợp bán hàng hóa, cung cấp dịch vụ theo phương thức trả góp, trả chậm là tiền bán hàng hóa, dịch vụ trả tiền một lần, không bao gồm tiền lãi trả góp, tiền lãi trả chậm;
- Trường hợp giao hàng hóa cho các đại lý là tổng số tiền bán hàng hóa;
- Trường hợp nhận làm đại lý bán hàng đúng giá quy định của bên giao đại lý là tiền hoa hồng được hưởng theo hợp đồng đại lý;
- Đối với hoạt động cho thuê tài sản là số tiền bên thuê trả từng kỳ theo hợp đồng thuê. Trường hợp bên thuê trả tiền trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ cho số năm trả tiền trước hoặc được xác định theo doanh thu trả tiền một lần;
- Đối với hoạt động kinh doanh dịch vụ khác mà khách hàng trả tiền trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế được phân bổ cho số năm trả tiền trước hoặc xác định theo doanh thu trả tiền một lần;
- Đối với hoạt động vận tải là toàn bộ doanh thu vận chuyển hành khách, hàng hóa, hành lý phát sinh trong kỳ tính thuế;
- Đối với hoạt động xây dựng, lắp đặt là giá trị công trình, giá trị hạng mục công trình hoặc giá trị khối lượng công trình xây dựng, lắp đặt nghiệm thu, bao gồm cả giá trị nguyên vật liệu, máy móc, thiết bị; trường hợp xây dựng, lắp đặt không bao thầu nguyên vật liệu, máy móc, thiết bị là số tiền từ hoạt động xây dựng, lắp đặt không bao gồm giá trị nguyên vật liệu, máy móc, thiết bị.
[3] Thời điểm xác định doanh thu
- Đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa cho người mua;
- Đối với hoạt động cung ứng dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc cung ứng dịch vụ cho người mua, trừ các hoạt động cung ứng dịch vụ nêu tại khoản 2 Điều 5 Nghị định 68/2026/NĐ-CP
Trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh được quy định như thế nào?
Tại Điều 16 Nghị định 68/2026/NĐ-CP quy định trách nhiệm của cơ quan thuế trong quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh như sau:
[1] Cơ quan thuế có trách nhiệm hỗ trợ và tạo điều kiện thuận lợi cho hộ kinh doanh, cá nhân kinh doanh
- Cung cấp đầy đủ, kịp thời thông tin, hướng dẫn chính sách thuế, thủ tục đăng ký, kê khai, nộp thuế bằng các hình thức phù hợp;
- Hướng dẫn sử dụng các ứng dụng, nền tảng kê khai, nộp thuế điện tử;
- Thiết lập các kênh hỗ trợ người nộp thuế như đường dây nóng, bộ phận tư vấn trực tiếp, phản hồi trực tuyến;
- Công khai quy trình, thời hạn giải quyết hồ sơ, biểu mẫu, tỷ lệ tính thuế, thuế suất, mức phạt (nếu có) để người nộp thuế dễ theo dõi và thực hiện;
- Kịp thời tiếp nhận và xử lý các ý kiến, phản ánh, vướng mắc từ hộ kinh doanh, cá nhân kinh doanh theo đúng thời hạn quy định;
- Trường hợp kiểm tra, làm việc trực tiếp, cơ quan thuế phải thông báo trước, tránh gây ảnh hưởng đến hoạt động bình thường của hộ kinh doanh, cá nhân kinh doanh.
[2] Cơ quan thuế có trách nhiệm thực hiện quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh theo nguyên tắc minh bạch thông tin, thuận tiện, không làm phát sinh thêm thủ tục, giấy tờ ngoài quy định của pháp luật.
[3] Cơ quan thuế có trách nhiệm kiểm tra, giám sát việc thực hiện nhiệm vụ hỗ trợ người nộp thuế trong nội bộ ngành; kịp thời chấn chỉnh, xử lý trường hợp cán bộ gây phiền hà, sách nhiễu hoặc thực hiện không đúng quy định, không được yêu cầu hộ kinh doanh, cá nhân kinh doanh cung cấp lại thông tin, hồ sơ đã có trong hệ thống hoặc đã được cơ quan khác xác nhận.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];