Tải Phụ lục 4 Thông tư 200 Danh mục và mẫu sổ kế toán cập nhật năm 2024?
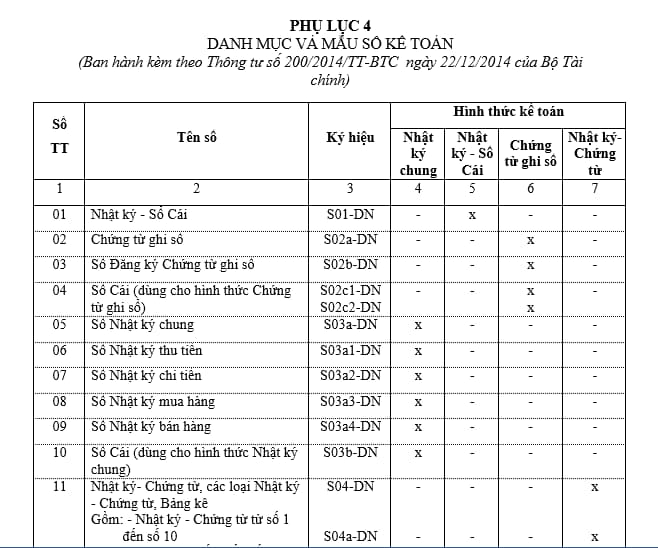
Phụ lục 4 Danh mục và mẫu sổ kế toán ban hành kèm theo Thông tư 200/2014/TT-BTC bao gồm:
Số TT | Tên sổ | Ký hiệu |
01 | Nhật ký - Sổ Cái | S01-DN |
02 | Chứng từ ghi sổ | S02a-DN |
03 | Sổ Đăng ký Chứng từ ghi sổ | S02b-DN |
04 | Sổ Cái (dùng cho hình thức Chứng từ ghi sổ) | S02c1-DN S02c2-DN |
05 | Sổ Nhật ký chung | S03a-DN |
06 | Sổ Nhật ký thu tiền | S03a1-DN |
07 | Sổ Nhật ký chi tiền | S03a2-DN |
08 | Sổ Nhật ký mua hàng | S03a3-DN |
09 | Sổ Nhật ký bán hàng | S03a4-DN |
10 | Sổ Cái (dùng cho hình thức Nhật ký chung) | S03b-DN |
11 | Nhật ký- Chứng từ, các loại Nhật ký - Chứng từ, Bảng kê Gồm: - Nhật ký - Chứng từ từ số 1 đến số 10 - Bảng kê từ số 1 đến số 11 | S04-DN S04a-DN S04b-DN |
12 | Số Cái (dùng cho hình thức Nhật ký-Chứng từ) | S05-DN |
13 | Bảng cân đối số phát sinh | S06-DN |
14 | Sổ quỹ tiền mặt | S07-DN |
15 | Sổ kế toán chi tiết quỹ tiền mặt | S07a-DN |
16 | Sổ tiền gửi ngân hàng | S08-DN |
17 | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | S10-DN |
18 | Bảng tổng hợp chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | S11-DN |
19 | Thẻ kho (Sổ kho) | S12-DN |
20 | Sổ tài sản cố định | S21-DN |
21 | Sổ theo dõi TSCĐ và công cụ, dụng cụ tại nơi sử dụng | S22-DN |
22 | Thẻ Tài sản cố định | S23-DN |
23 | Sổ chi tiết thanh toán với người mua (người bán) | S31-DN |
24 | Sổ chi tiết thanh toán với người mua (người bán) bằng ngoại tệ | S32-DN |
25 | Sổ theo dõi thanh toán bằng ngoại tệ | S33-DN |
26 | Sổ chi tiết tiền vay | S34-DN |
27 | Sổ chi tiết bán hàng | S35-DN |
28 | Sổ chi phí sản xuất, kinh doanh | S36-DN |
29 | Thẻ tính giá thành sản phẩm, dịch vụ | S37-DN |
30 | Sổ chi tiết các tài khoản | S38-DN |
31 | Sổ kế toán chi tiết theo dõi các khoản đầu tư vào công ty liên doanh | S41a-DN |
32 | Sổ kế toán chi tiết theo dõi các khoản đầu tư vào công ty liên kết | S41b-DN |
33 | Sổ theo dõi phân bổ các khoản chênh lệch phát sinh khi mua khoản đầu tư vào công ty liên doanh | S42a-DN |
34 | Sổ theo dõi phân bổ các khoản chênh lệch phát sinh khi mua khoản đầu tư vào công ty liên kết | S42b-DN |
35 | Sổ chi tiết phát hành cổ phiếu | S43-DN |
36 | Sổ chi tiết cổ phiếu quỹ | S44-DN |
37 | Sổ chi tiết đầu tư chứng khoán | S45-DN |
38 | Sổ theo dõi chi tiết nguồn vốn kinh doanh | S51-DN |
39 | Sổ chi phí đầu tư xây dựng | S52-DN |
40 | Sổ theo dõi thuế GTGT | S61-DN |
41 | Sổ chi tiết thuế GTGT được hoàn lại | S62-DN |
42 | Sổ chi tiết thuế GTGT được miễn giảm | S63-DN |
Các sổ chi tiết khác theo yêu cầu quản lý của doanh nghiệp |
Tải Phụ lục 4 Thông tư 200 Danh mục và mẫu sổ kế toán cập nhật năm 2024: Tại đây
Tải Phụ lục 4 Thông tư 200 Danh mục và mẫu sổ kế toán cập nhật năm 2024? (Hình từ Internet)
Thay đổi từ một đơn vị tiền tệ ghi sổ kế toán này sang một đơn vị tiền tệ ghi sổ kế toán khác được thực hiện khi nào?
Theo Điều 7 Thông tư 200/2014/TT-BTC quy định như sau:
Điều 7. Thay đổi đơn vị tiền tệ trong kế toán
Khi có sự thay đổi lớn về hoạt động quản lý và kinh doanh dẫn đến đơn vị tiền tệ được sử dụng trong các giao dịch kinh tế không còn thoả mãn các tiêu chuẩn nêu tại khoản 2, 3 Điều 4 Thông tư này thì doanh nghiệp được thay đổi đơn vị tiền tệ trong kế toán. Việc thay đổi từ một đơn vị tiền tệ ghi sổ kế toán này sang một đơn vị tiền tệ ghi sổ kế toán khác chỉ được thực hiện tại thời điểm bắt đầu niên độ kế toán mới. Doanh nghiệp phải thông báo cho cơ quan thuế quản lý trực tiếp về việc thay đổi đơn vị tiền tệ trong kế toán chậm nhất là sau 10 ngày làm việc kể từ ngày kết thúc niên độ kế toán.
Theo đó, trường hợp thay đổi từ một đơn vị tiền tệ ghi sổ kế toán này sang một đơn vị tiền tệ ghi sổ kế toán khác chỉ được thực hiện tại thời điểm bắt đầu niên độ kế toán mới.
Chữ viết sử dụng trong sổ kế toán được quy định như thế nào?
Theo Điều 11 Luật Kế toán 2015 quy định như sau:
Điều 11. Chữ viết và chữ số sử dụng trong kế toán
1. Chữ viết sử dụng trong kế toán là tiếng Việt. Trường hợp phải sử dụng tiếng nước ngoài trên chứng từ kế toán, sổ kế toán và báo cáo tài chính tại Việt Nam thì phải sử dụng đồng thời tiếng Việt và tiếng nước ngoài.
2. Chữ số sử dụng trong kế toán là chữ số Ả-rập; sau chữ số hàng nghìn, hàng triệu, hàng tỷ phải đặt dấu chấm (.); khi còn ghi chữ số sau chữ số hàng đơn vị thì sau chữ số hàng đơn vị phải đặt dấu phẩy (,).
3. Doanh nghiệp, chi nhánh của doanh nghiệp nước ngoài hoặc của tổ chức nước ngoài phải chuyển báo cáo tài chính về công ty mẹ, tổ chức ở nước ngoài hoặc sử dụng chung phần mềm quản lý, thanh toán giao dịch với công ty mẹ, tổ chức ở nước ngoài được sử dụng dấu phẩy (,) sau chữ số hàng nghìn, hàng triệu, hàng tỷ; khi còn ghi chữ số sau chữ số hàng đơn vị thì sau chữ số hàng đơn vị được đặt dấu chấm (.) và phải chú thích trong tài liệu, sổ kế toán, báo cáo tài chính. Trong trường hợp này, báo cáo tài chính nộp cơ quan thuế, cơ quan thống kê và cơ quan nhà nước có thẩm quyền khác phải thực hiện theo quy định tại khoản 2 Điều này.
Theo đó, chữ viết sử dụng trong sổ kế toán là tiếng Việt. Trường hợp phải sử dụng tiếng nước ngoài trên sổ kế toán tại Việt Nam thì phải sử dụng đồng thời tiếng Việt và tiếng nước ngoài.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];