Quy định về đăng ký sử dụng chứng từ điện tử từ 01/06/2025?
Căn cứ theo Điều 34 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 21 Điều 1 Nghị định 70/2025/NĐ-CP quy định về đăng ký sử dụng chứng từ điện tử như sau:
(1) Tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, khấu trừ thuế đối với hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số, tổ chức thu các khoản thuế, phí, lệ phí trước khi sử dụng chứng từ điện tử theo khoản 1 Điều 30 Nghị định 123/2020/NĐ-CP thì thực hiện đăng ký sử dụng qua Cổng thông tin điện tử của Tổng cục Thuế, Tổng cục Hải quan hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử.
- Trường hợp tổ chức, cá nhân trả thu nhập không thuộc đối tượng áp dụng hóa đơn điện tử; tổ chức, cá nhân trả thu nhập sử dụng hóa đơn điện tử có mã của cơ quan thuế không phải trả tiền dịch vụ theo quy định tại khoản 11 Điều 1 Nghị định 70/2025/NĐ-CP thì được lựa chọn đăng ký sử dụng chứng từ khấu trừ thuế thu nhập cá nhân điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Tổng cục Thuế ủy thác cung cấp dịch vụ chứng từ khấu trừ thuế thu nhập cá nhân điện tử không phải trả tiền dịch vụ.
- Nội dung thông tin đăng ký theo Mẫu số 01/ĐKTĐ-CTĐT Phụ lục 1A ban hành kèm theo Nghị định 70/2025/NĐ-CP.
- Cổng thông tin điện tử của Tổng cục Thuế, Tổng cục Hải quan gửi thông báo theo Mẫu số 01/TB-TNĐT Phụ lục 1B ban hành kèm theo Nghị định 70/2025/NĐ-CP về việc tiếp nhận đăng ký sử dụng chứng từ điện tử qua tổ chức cung cấp dịch vụ hóa đơn điện tử đối với trường hợp đăng ký sử dụng chứng từ điện tử thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
- Cổng thông tin điện tử của Tổng cục Thuế, Tổng cục Hải quan gửi thông báo điện tử theo Mẫu số 01/TB-TNĐT Phụ lục 1B ban hành kèm theo Nghị định 70/2025/NĐ-CP về việc tiếp nhận đăng ký sử dụng chứng từ điện tử cho tổ chức, cá nhân khấu trừ thuế, tổ chức thu các khoản phí, lệ phí, qua địa chỉ thư điện tử đã đăng ký với cơ quan thuế đối với trường hợp đăng ký sử dụng chứng từ điện tử trực tiếp tại Cổng thông tin điện tử của Tổng cục Thuế, Tổng cục Hải quan.
(2) Trong thời gian 01 ngày làm việc kể từ ngày nhận được đăng ký sử dụng chứng từ điện tử, cơ quan quản lý thuế có trách nhiệm gửi Thông báo điện tử theo Mẫu số 01/TB-ĐKĐT Phụ lục 1B ban hành kèm theo Nghị định 70/2025/NĐ-CP qua tổ chức cung cấp dịch vụ hóa đơn điện tử và gửi thông báo điện tử trực tiếp đến tổ chức, cá nhân khấu trừ thuế; tổ chức thu các khoản phí, lệ phí về việc chấp nhận hoặc không chấp nhận đăng ký sử dụng chứng từ điện tử.
(3) Kể từ thời điểm cơ quan quản lý thuế chấp nhận đăng ký sử dụng chứng từ điện tử theo quy định tại Nghị định này, tổ chức nêu tại (1) phải ngừng sử dụng chứng từ điện tử đã thực hiện theo các quy định trước đây, tiêu hủy những chứng từ giấy còn tồn chưa sử dụng (nếu có) theo quy định.
(4) Trường hợp có thay đổi thông tin đã đăng ký sử dụng chứng từ điện tử tại (1), tổ chức, cá nhân khấu trừ thuế, tổ chức thu thuế, phí, lệ phí thuộc ngân sách nhà nước thực hiện thay đổi thông tin và gửi lại cơ quan quản lý thuế theo Mẫu số 01/ĐKTĐ-CTĐT Phụ lục 1A ban hành kèm theo Nghị định 70/2025/NĐ-CP qua Cổng thông tin điện tử của Tổng cục Thuế, Tổng cục Hải quan hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử, Cổng thông tin điện tử của Tổng cục Thuế, Tổng cục Hải quan tiếp nhận mẫu đăng ký thay đổi thông tin và cơ quan quản lý thuế thực hiện theo quy định tại (2).

Quy định về đăng ký sử dụng chứng từ điện tử từ 01/06/2025? (Hình từ Internet)
Tải về mẫu tờ khai đăng ký sử dụng chứng từ điện tử (Mẫu số 01/ĐKTĐ-CTĐT)?
Căn cứ theo Phụ lục 1a ban hành kèm theo Nghị định 70/2025/NĐ-CP quy định về mẫu tờ khai đăng ký sử dụng chứng từ điện tử như sau:
Dưới đây là Mẫu tờ khai đăng ký sử dụng chứng từ điện tử:
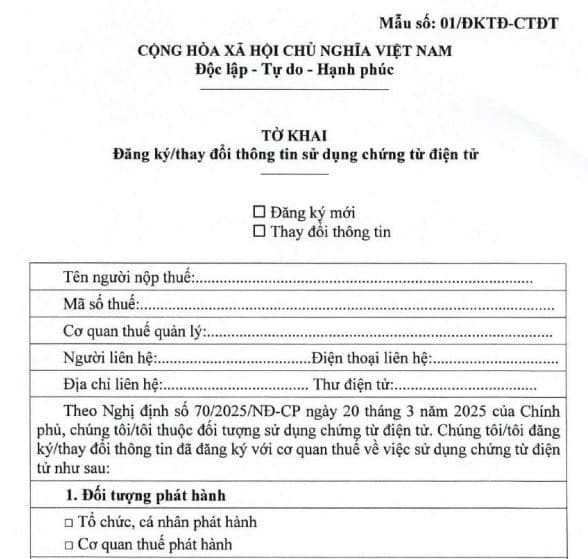
Tải về Mẫu tờ khai đăng ký sử dụng chứng từ điện tử (Mẫu số 01/ĐKTĐ-CTĐT):
Hóa đơn điện tử, chứng từ điện tử được bảo quản, lưu trữ bằng phương tiện gì?
Căn cứ tại khoản 2 Điều 6 Nghị định 123/2020/NĐ-CP quy định về bảo quản, lưu trữ hóa đơn, chứng từ như sau:
Điều 6. Bảo quản, lưu trữ hóa đơn, chứng từ
1. Hóa đơn, chứng từ được bảo quản, lưu trữ đảm bảo:
a) Tính an toàn, bảo mật, toàn vẹn, đầy đủ, không bị thay đổi, sai lệch trong suốt thời gian lưu trữ;
b) Lưu trữ đúng và đủ thời hạn theo quy định của pháp luật kế toán.
2. Hóa đơn điện tử, chứng từ điện tử được bảo quản, lưu trữ bằng phương tiện điện tử. Cơ quan, tổ chức, cá nhân được quyền lựa chọn và áp dụng hình thức bảo quản, lưu trữ hóa đơn điện tử, chứng từ điện tử phù hợp với đặc thù hoạt động và khả năng ứng dụng công nghệ. Hóa đơn điện tử, chứng từ điện tử phải sẵn sàng in được ra giấy hoặc tra cứu được khi có yêu cầu.
3. Hóa đơn do cơ quan thuế đặt in, chứng từ đặt in, tự in phải bảo quản, lưu trữ đúng với yêu cầu sau:
a) Hóa đơn, chứng từ chưa lập được lưu trữ, bảo quản trong kho theo chế độ lưu trữ bảo quản chứng từ có giá.
b) Hóa đơn, chứng từ đã lập trong các đơn vị kế toán được lưu trữ theo quy định lưu trữ, bảo quản chứng từ kế toán.
c) Hóa đơn, chứng từ đã lập trong các tổ chức, hộ, cá nhân không phải là đơn vị kế toán được lưu trữ và bảo quản như tài sản riêng của tổ chức, hộ, cá nhân đó.
Như vậy, hóa đơn điện tử, chứng từ điện tử được bảo quản, lưu trữ bằng phương tiện điện tử.
Đồng thời, cơ quan, tổ chức, cá nhân được quyền lựa chọn và áp dụng hình thức bảo quản, lưu trữ hóa đơn điện tử, chứng từ điện tử phù hợp với đặc thù hoạt động và khả năng ứng dụng công nghệ.
Lưu ý: Hóa đơn điện tử, chứng từ điện tử phải sẵn sàng in được ra giấy hoặc tra cứu được khi có yêu cầu.
Lưu ý: Nghị định 70/2025/NĐ-CP có hiệu lực thi hành từ ngày 01/6/2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];