Phụ cấp chống dịch có tính đóng BHXH bắt buộc không?
Căn cứ tại Điều 5 Quyết định 73/2011/QĐ-TTg quy định về nguyên tắc và trách nhiệm chi trả như sau:
Điều 5. Quy định về nguyên tắc và trách nhiệm chi trả
1. Các mức phụ cấp quy định tại Điều 2, Điều 3 và Điều 4 Quyết định này không dùng để tính đóng, hưởng chế độ bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và kinh phí công đoàn.
2. Căn cứ vào khả năng nguồn tài chính của đơn vị và kết quả, chất lượng công việc của người lao động, Thủ trưởng đơn vị được quyền quyết định mức phụ cấp cao hơn, nhưng mức tăng thêm tối đa không quá 01 lần so với mức quy định tại Quyết định này và được hạch toán vào chi phí hợp lý của đơn vị.
3. Chế độ phụ cấp thường trực; phụ cấp chống dịch; phụ cấp thường trực chống dịch 24/24 giờ; chế độ bồi dưỡng đối với cộng tác viên, tình nguyện viên tham gia chống dịch nhóm A được tính trên cơ sở số ngày thực tế tham gia theo phân công của cấp có thẩm quyền và được trả cùng tiền lương hàng tháng.
4. Thủ trưởng cơ sở y tế công lập nơi trực tiếp quản lý người lao động có trách nhiệm chi trả các chế độ phụ cấp đặc thù quy định tại Quyết định này cho người lao động của đơn vị mình theo quy định.
[...]
Theo Điều 3 Quyết định 73/2011/QĐ-TTg quy định chế độ phụ cấp chống dịch như sau:
Điều 3. Chế độ phụ cấp chống dịch
1. Chế độ phụ cấp chống dịch:
a) Người đi giám sát, điều tra, xác minh dịch; tham gia chống dịch; trực tiếp tham gia khám, chẩn đoán, điều trị người mắc bệnh dịch tại cơ sở khám bệnh, chữa bệnh truyền nhiễm (sau đây gọi chung là tham gia chống dịch) được hưởng phụ cấp chống dịch theo mức sau đây:
- Bệnh truyền nhiễm thuộc nhóm A: 150.000 đồng/ngày/người;
- Bệnh truyền nhiễm thuộc nhóm B: 100.000 đồng/ngày/người;
- Bệnh truyền nhiễm thuộc nhóm C: 75.000 đồng/ngày/người;
Nếu tham gia chống dịch vào ngày nghỉ hằng tuần thì mức phụ cấp thường trực được tính bằng 1,3 lần mức quy định trên. Nếu tham gia chống dịch vào ngày lễ, ngày Tết thì mức phụ cấp thường trực được tính bằng 1,8 lần mức quy định trên.
[...]
Như vậy, phụ cấp chống dịch đối với công chức, viên chức làm việc tại cơ sở y tế công lập không tính đóng BHXH bắt buộc.
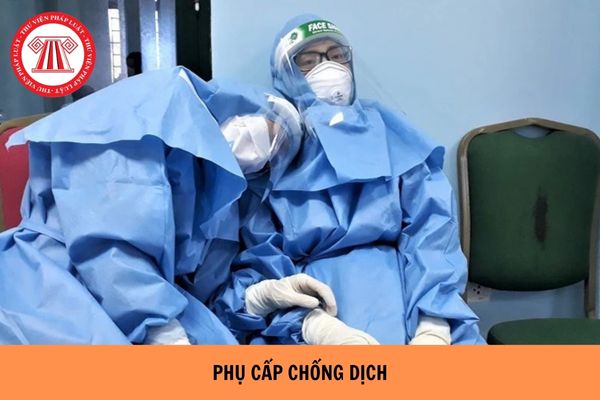
Phụ cấp chống dịch có tính đóng BHXH bắt buộc không? (Hình từ Internet)
Kinh phí thực hiện chế độ phụ cấp chống dịch do ngân sách nào bảo đảm?
Tại Điều 6 Quyết định 73/2011/QĐ-TTg quy định về nguồn kinh phí như sau:
Điều 6. Quy định về nguồn kinh phí
1. Kinh phí để thực hiện chế độ phụ cấp thường trực, phụ cấp phẫu thuật, thủ thuật tại cơ sở khám bệnh, chữa bệnh từ các nguồn sau:
a) Ngân sách nhà nước giao cho đơn vị theo phân cấp ngân sách nhà nước hiện hành;
b) Thu sự nghiệp của đơn vị: cơ sở khám bệnh, chữa bệnh được kết cấu chi phí để chi trả chế độ phụ cấp thường trực vào tiền ngày giường điều trị; chi phí chi trả chế độ phụ cấp phẫu thuật, thủ thuật vào mức thu của các phẫu thuật, thủ thuật theo hướng dẫn của Bộ Y tế và Bộ Tài chính;
c) Nguồn thu hợp pháp khác của đơn vị (nếu có).
Trường hợp đơn vị sử dụng các nguồn kinh phí quy định tại điểm a, b và c khoản này nhưng vẫn không bảo đảm đủ nguồn để thực hiện chế độ phụ cấp quy định tại Quyết định này thì được ngân sách nhà nước bổ sung theo phân cấp ngân sách hiện hành.
2. Kinh phí thực hiện chế độ phụ cấp chống dịch theo mức quy định tại Điều 3 Quyết định này do ngân sách nhà nước bảo đảm theo phân cấp quản lý ngân sách hiện hành.
3. Ủy ban nhân dân các tỉnh, thành phố trực thuộc Trung ương có trách nhiệm bố trí ngân sách để thực hiện chế độ phụ cấp đặc thù quy định tại Quyết định này, trường hợp có khó khăn được ngân sách trung ương hỗ trợ.
Theo đó, kinh phí thực hiện chế độ phụ cấp chống dịch do ngân sách nhà nước bảo đảm theo phân cấp quản lý ngân sách hiện hành.
Quyết định 73 áp dụng đối với đối tượng nào?
Theo khoản 2 Điều 1 Quyết định 73/2011/QĐ-TTg áp dụng đối với:
- Công chức; viên chức; người làm việc theo chế độ hợp đồng lao động đã được xếp lương theo Nghị định 204/2004/NĐ-CP; trạm y tế xã, phường, thị trấn, trạm y tế quân dân y (sau đây gọi chung là trạm y tế xã); cơ sở chữa bệnh được thành lập theo quy định của pháp luật về xử lý vi phạm hành chính; cơ sở điều dưỡng thương binh, bệnh binh, người khuyết tật;
- Sĩ quan, quân nhân chuyên nghiệp, hạ sĩ quan, binh sĩ, công chức, viên chức, công nhân quốc phòng và người làm việc theo chế độ hợp đồng lao động trong cơ sở y tế của Quân đội nhân dân. Sĩ quan, hạ sĩ quan hưởng lương; công nhân, viên chức và lao động hợp đồng hưởng lương từ ngân sách nhà nước làm việc trong cơ sở y tế của Công an nhân dân;
- Thành viên Ban Chỉ đạo chống dịch các cấp; cộng tác viên, tình nguyện viên tham gia chống dịch.
Công chức, viên chức, sĩ quan, quân nhân chuyên nghiệp, hạ sĩ quan, hạ sĩ quan hưởng lương, binh sĩ, công nhân quốc phòng, người làm việc theo chế độ hợp đồng lao động quy định tại điểm a, b và c khoản 2 Điều 1 Quyết định 73/2011/QĐ-TTg sau đây gọi chung là người lao động.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];