Người nhập cảnh được mua hàng miễn thuế tại cửa hàng nào?
Căn cứ theo Điều 5 Nghị định 273/2026/NĐ-CP quy định
Điều 5. Đối tượng và điều kiện mua hàng miễn thuế
1. Người xuất cảnh, quá cảnh sau khi hoàn thành thủ tục xuất cảnh, quá cảnh hoặc người chờ xuất cảnh được mua hàng miễn thuế.
a) Người xuất cảnh, quá cảnh qua các cửa khẩu đường bộ quốc tế, ga đường sắt liên vận quốc tế, cảng biển, cảng hàng không dân dụng quốc tế được mua hàng miễn thuế tại cửa hàng miễn thuế nằm trong khu vực cách ly;
b) Người chờ xuất cảnh được mua hàng miễn thuế tại cửa hàng miễn thuế trong nội địa và nhận tại quầy nhận hàng trong khu cách ly tại cửa khẩu quốc tế nơi hành khách xuất cảnh;
c) Ngoài địa điểm nhận hàng quy định tại khoản này, khách mua hàng quy định tại điểm a, điểm b khoản này được nhận hàng ở nước ngoài.
2. Hành khách trên các chuyến bay quốc tế xuất cảnh từ Việt Nam được mua hàng miễn thuế trên tàu bay xuất cảnh. Hành khách trên các chuyến bay quốc tế đến Việt Nam được mua hàng miễn thuế trên tàu bay đang thực hiện chuyến bay quốc tế đến Việt Nam.
3. Người nhập cảnh được mua hàng miễn thuế tại cửa hàng miễn thuế đặt tại khu vực hạn chế của cảng hàng không dân dụng quốc tế ngay sau khi hoàn thành thủ tục nhập cảnh, không được mua hàng miễn thuế sau khi đã ra khỏi khu vực hạn chế tại cảng hàng không dân dụng quốc tế.
[...]
Theo đó, người nhập cảnh được mua hàng miễn thuế tại cửa hàng miễn thuế đặt tại khu vực hạn chế của cảng hàng không dân dụng quốc tế ngay sau khi hoàn thành thủ tục nhập cảnh.
Người nhập cảnh không được mua hàng miễn thuế sau khi đã ra khỏi khu vực hạn chế tại cảng hàng không dân dụng quốc tế.
*Trên đây là thông tin Người nhập cảnh được mua hàng miễn thuế tại cửa hàng nào?
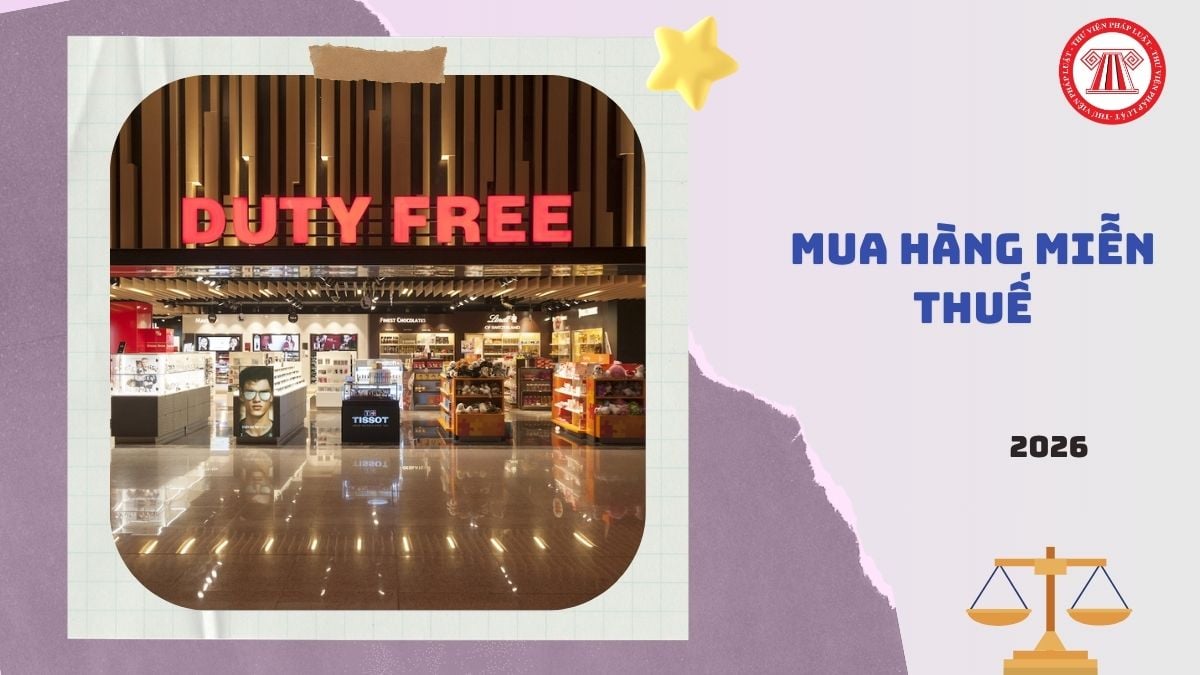
Người nhập cảnh được mua hàng miễn thuế tại cửa hàng nào? (Hình từ Internet)
Định lượng mua hàng miễn thuế thế nào?
Căn cứ theo Điều 6 Nghị định 273/2026/NĐ-CP quy định định lượng mua hàng miễn thuế như sau:
(1) Người xuất cảnh, quá cảnh, người chờ xuất cảnh quy định tại khoản 1 Điều 5 Nghị định 273/2026/NĐ-CP hoặc hành khách trên các chuyến bay quốc tế xuất cảnh từ Việt Nam quy định tại khoản 2 Điều 5 Nghị định 273/2026/NĐ-CP được mua hàng miễn thuế không hạn chế số lượng và trị giá nhưng phải tự chịu trách nhiệm về thủ tục và định lượng để nhập khẩu vào nước nhập cảnh.
(2) Hành khách trên các chuyến bay quốc tế đến Việt Nam, người nhập cảnh quy định tại khoản 2, khoản 3 Điều 5 Nghị định 273/2026/NĐ-CP được mua hàng miễn thuế theo định mức quy định tại khoản 1, khoản 2 Điều 6 Nghị định 134/2016/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu.
(3) Đối tượng quy định tại khoản 4 Điều 5 Nghị định 273/2026/NĐ-CP được mua hàng miễn thuế theo định lượng quy định tại Điều 5 Nghị định 134/2016/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Thuế xuất khẩu, thuế nhập khẩu.
Trường hợp mua hàng tại cửa hàng miễn thuế trong cửa khẩu đường bộ quốc tế, ga đường sắt liên vận quốc tế, cảng biển, cảng hàng không dân dụng quốc tế thì áp dụng định mức như đối với người xuất cảnh, nhập cảnh.
(4) Đối tượng quy định tại điểm a, điểm b khoản 5 Điều 5 Nghị định 273/2026/NĐ-CP được mua hàng miễn thuế phục vụ cho nhu cầu cá nhân, nhu cầu sinh hoạt chung của thuyền viên trên tàu biển chạy tuyến quốc tế trong thời gian tàu biển neo đậu tại cảng biển Việt Nam, định mức mỗi thuyền viên trong một lần tàu neo đậu tại cảng biển Việt Nam như sau:
+ Rượu từ 20 độ trở lên: 1,5 lít hoặc rượu dưới 20 độ: 2,0 lít hoặc đồ uống có cồn, bia: 3,0 lít.
Đối với rượu nguyên chai, bình, lọ, can (sau đây viết tắt là chai) có dung tích lớn hơn dung tích quy định định mức tại điểm a khoản 4 Điều 6 Nghị định 273/2026/NĐ-CP nhưng không vượt quá 01 lít thì được miễn thuế cả chai. Trường hợp vượt quá 01 lít thì phần vượt định mức phải nộp thuế theo quy định của pháp luật;
+Thuốc lá điếu: 200 điếu hoặc thuốc lá sợi: 250 gam hoặc xì gà: 20 điếu.
(5) Đối tượng quy định tại điểm c khoản 5 Điều 5 Nghị định 273/2026/NĐ-CP được mua hàng miễn thuế không hạn chế về số lượng và trị giá để sử dụng trên tàu ngoài lãnh hải Việt Nam sau khi tàu xuất cảnh.
Đồng tiền nào được dùng trong giao dịch bán hàng miễn thuế?
Căn cứ theo Điều 4 Nghị định 273/2026/NĐ-CP quy định đồng tiền dùng trong giao dịch bán hàng miễn thuế gồm:
- Đồng Việt Nam.
- Đồng ngoại tệ đô la Mỹ (USD), euro (EUR).
- Đồng tiền của nước có chung biên giới đất liền với địa điểm đặt cửa hàng miễn thuế tại khu vực biên giới.
- Đồng tiền của quốc gia nơi các chuyến bay quốc tế của các hãng hàng không được thành lập và hoạt động theo pháp luật Việt Nam thực hiện nhập cảnh, quá cảnh tại quốc gia đó.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];