Mẫu Văn bản cam kết tự cân đối nguồn ngoại tệ theo Thông tư 38 là mẫu nào?
Mẫu Văn bản cam kết tự cân đối nguồn ngoại tệ là Mẫu I.5 quy định tại Phụ lục ban hành kèm theo Thông tư 38/2026/TT-BTC.
Lưu ý: Áp dụng đối với trường hợp nhà đầu tư có sẵn ngoại tệ chuyển ra nước ngoài để thực hiện dự án đầu tư tại nước ngoài, đối với dự án thuộc diện Thủ tướng Chính phủ chấp thuận.
Xem thêm:
>>> Toàn văn Thông tư 38/2026/TT-BTC quy định mẫu văn bản, báo cáo đầu tư ra nước ngoài ra sao?
>>> Dự án đầu tư ra nước ngoài chấm dứt hoạt động trong trường hợp nào từ 03/4/2026?
Mẫu Văn bản cam kết tự cân đối nguồn ngoại tệ theo Thông tư 38 có dạng như sau:
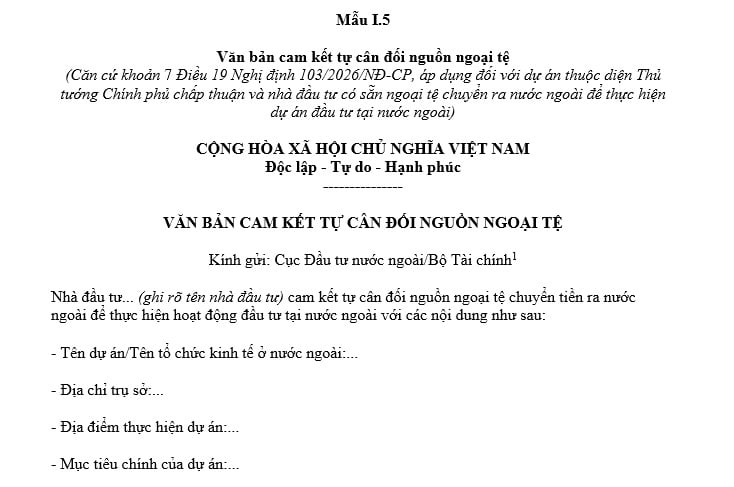
Tải mẫu Văn bản cam kết tự cân đối nguồn ngoại tệ theo Thông tư 38
*Trên đây là thông tin Mẫu Văn bản cam kết tự cân đối nguồn ngoại tệ theo Thông tư 38 là mẫu nào?
Xem thêm:
>>> Nhà đầu tư nộp lại Giấy chứng nhận đăng ký đầu tư trong trường hợp nào?
Mẫu Văn bản cam kết tự cân đối nguồn ngoại tệ theo Thông tư 38 là mẫu nào? (Hình từ Internet)
Quy định về chuyển vốn đầu tư ra nước ngoài như thế nào?
Căn cứ theo Điều 32 Nghị định 103/2026/NĐ-CP quy định về chuyển vốn đầu tư ra nước ngoài như sau:
(1) Nhà đầu tư được chuyển vốn đầu tư ra nước ngoài để thực hiện hoạt động đầu tư khi đáp ứng các điều kiện sau đây:
- Đã được cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài đối với các dự án thuộc diện cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài;
- Hoạt động đầu tư đã được cơ quan có thẩm quyền của nước tiếp nhận đầu tư chấp thuận hoặc cấp phép (nếu có).
Trường hợp pháp luật của nước tiếp nhận đầu tư không quy định về việc cấp phép đầu tư hoặc chấp thuận đầu tư hoặc chỉ cấp phép sau khi nhà đầu tư đã thực hiện cam kết chuyển vốn đầu tư, nhà đầu tư phải cung cấp tài liệu chứng minh quyền hoạt động đầu tư tại nước tiếp nhận đầu tư;
- Có tài khoản vốn đầu tư ra nước ngoài theo quy định tại Điều 31 Nghị định 103/2026/NĐ-CP.
(2) Việc chuyển vốn đầu tư ra nước ngoài phải tuân thủ quy định của pháp luật về quản lý ngoại hối, xuất khẩu, chuyển giao công nghệ và quy định khác của pháp luật có liên quan.
(3) Nhà đầu tư được chuyển tiền, hàng hóa, máy móc, thiết bị ra nước ngoài trước khi được cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài hoặc xác nhận đăng ký giao dịch ngoại hối (đối với dự án không phải thực hiện thủ tục cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài) liên quan đến hoạt động đầu tư ra nước ngoài để đáp ứng các chi phí cho hoạt động hình thành dự án đầu tư, bao gồm:
- Nghiên cứu thị trường và cơ hội đầu tư;
- Khảo sát thực địa;
- Nghiên cứu tài liệu;
- Thu thập và mua tài liệu, thông tin có liên quan đến lựa chọn dự án đầu tư;
- Tổng hợp, đánh giá, thẩm định, kể cả việc lựa chọn và thuê chuyên gia tư vấn để đánh giá, thẩm định dự án đầu tư;
- Tổ chức hội thảo, hội nghị khoa học;
- Thành lập và hoạt động của văn phòng liên lạc ở nước ngoài liên quan đến việc hình thành dự án đầu tư;
- Tham gia đấu thầu quốc tế, đặt cọc, ký quỹ hoặc các hình thức bảo lãnh tài chính khác, thanh toán chi phí, lệ phí theo yêu cầu của bên mời thầu, quốc gia, vùng lãnh thổ tiếp nhận đầu tư liên quan đến điều kiện tham gia đấu thầu, điều kiện thực hiện dự án đầu tư;
- Tham gia mua bán, sáp nhập công ty, đặt cọc, ký quỹ hoặc các hình thức bảo lãnh tài chính khác, thanh toán chi phí, lệ phí theo yêu cầu của bên bán công ty hoặc theo quy định pháp luật của quốc gia, vùng lãnh thổ tiếp nhận đầu tư;
- Đàm phán hợp đồng;
- Mua hoặc thuê tài sản hỗ trợ cho việc hình thành dự án đầu tư ở nước ngoài.
(4) Việc chuyển tiền, hàng hóa, máy móc, thiết bị ra nước ngoài theo quy định tại khoản 3 Điều 32 Nghị định 103/2026/NĐ-CP thực hiện theo quy định của pháp luật về ngoại hối, xuất khẩu, hải quan, công nghệ.
(5) Hạn mức chuyển tiền theo quy định tại khoản 3 Điều 32 Nghị định 103/2026/NĐ-CP không vượt quá 5% tổng vốn đầu tư ra nước ngoài và không quá 300.000 đô la Mỹ được tính vào tổng vốn đầu tư ra nước ngoài, trừ trường hợp Chính phủ có quy định khác.
(6) Việc chuyển vốn bằng máy móc, thiết bị và hàng hóa ra nước ngoài và từ nước ngoài về Việt Nam để thực hiện dự án đầu tư ra nước ngoài phải thực hiện thủ tục hải quan theo quy định của pháp luật hải quan.
(7) Ngân hàng Nhà nước Việt Nam hướng dẫn chi tiết về quản lý ngoại hối đối với việc chuyển tiền ra nước ngoài để thực hiện hoạt động đầu tư theo quy định tại Điều 32 Nghị định 103/2026/NĐ-CP.
Nhà đầu tư được giữ lại lợi nhuận thu từ đầu tư ở nước ngoài để tái đầu tư trong trường hợp nào?
Căn cứ theo khoản 1 Điều 33 Nghị định 103/2026/NĐ-CP quy định như sau:
Điều 33. Sử dụng lợi nhuận ở nước ngoài
1. Nhà đầu tư được giữ lại lợi nhuận thu từ đầu tư ở nước ngoài để tái đầu tư trong trường hợp sau đây:
a) Tiếp tục góp vốn đầu tư ở nước ngoài trong trường hợp chưa góp đủ vốn theo đăng ký;
b) Tăng vốn đầu tư ra nước ngoài;
c) Thực hiện dự án đầu tư mới ở nước ngoài.
2. Nhà đầu tư thực hiện thủ tục điều chỉnh Giấy chứng nhận đăng ký đầu tư ra nước ngoài đối với các trường hợp quy định tại điểm a và điểm b khoản 1 Điều này; thực hiện thủ tục cấp Giấy chứng nhận đăng ký đầu tư ra nước ngoài đối với trường hợp quy định tại điểm c khoản 1 Điều này.
Theo đó, nhà đầu tư được giữ lại lợi nhuận thu từ đầu tư ở nước ngoài để tái đầu tư trong trường hợp sau đây:
- Tiếp tục góp vốn đầu tư ở nước ngoài trong trường hợp chưa góp đủ vốn theo đăng ký;
- Tăng vốn đầu tư ra nước ngoài;
- Thực hiện dự án đầu tư mới ở nước ngoài.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];