Mẫu Thông báo kéo dài thời hạn chuyển lợi nhuận của dự án đầu tư ra nước ngoài về Việt Nam từ 15/04/2026 ra sao?
Mẫu Thông báo kéo dài thời hạn chuyển lợi nhuận của dự án đầu tư ra nước ngoài về Việt Nam là Mẫu I.11 quy định tại Phụ lục ban hành kèm theo Thông tư 38/2026/TT-BTC.
Xem thêm:
>>> Toàn văn Thông tư 38/2026/TT-BTC quy định mẫu văn bản, báo cáo đầu tư ra nước ngoài ra sao?
>>> Dự án đầu tư ra nước ngoài chấm dứt hoạt động trong trường hợp nào từ 03/4/2026?
Mẫu Thông báo kéo dài thời hạn chuyển lợi nhuận của dự án đầu tư ra nước ngoài về Việt Nam có dạng như sau:
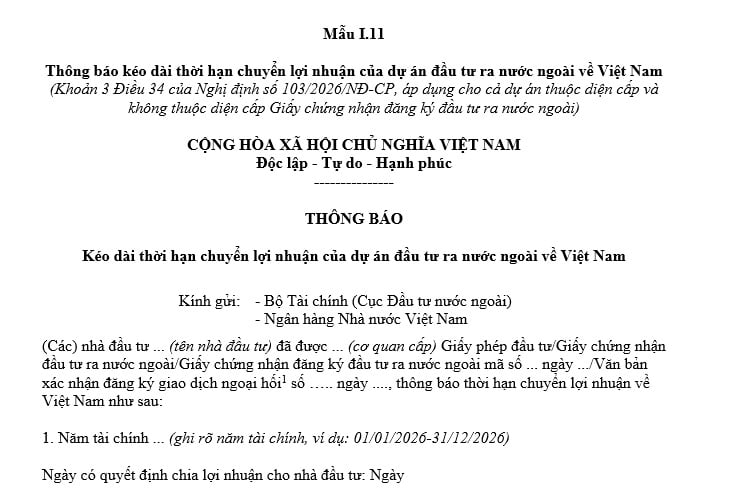
Tải mẫu Thông báo kéo dài thời hạn chuyển lợi nhuận của dự án đầu tư ra nước ngoài về Việt Nam
*Trên đây là thông tin Mẫu Thông báo kéo dài thời hạn chuyển lợi nhuận của dự án đầu tư ra nước ngoài về Việt Nam từ 15/04/2026 ra sao?
Mẫu Thông báo kéo dài thời hạn chuyển lợi nhuận của dự án đầu tư ra nước ngoài về Việt Nam từ 15/04/2026 ra sao? (Hình từ Internet)
Việc chuyển lợi nhuận thu từ đầu tư ở nước ngoài về nước thực hiện thế nào?
Căn cứ theo Điều 34 Nghị định 103/2026/NĐ-CP quy định về việc chuyển lợi nhuận thu từ đầu tư ở nước ngoài về nước như sau:
- Trừ trường hợp giữ lại lợi nhuận theo quy định tại Điều 33 Nghị định 103/2026/NĐ-CP, trong thời hạn 12 tháng kể từ ngày được chia lợi nhuận, nhà đầu tư phải chuyển toàn bộ lợi nhuận thu được và các khoản thu nhập khác từ hoạt động đầu tư ở nước ngoài về Việt Nam.
- Nhà đầu tư được sử dụng phần lợi nhuận được chia để hoán đổi nghĩa vụ phát sinh tại nước ngoài với đối tác đang có hoạt động tại Việt Nam. Việc thực hiện hoán đổi phải đáp ứng các điều kiện sau:
+ Đã thực hiện báo cáo với Ngân hàng Nhà nước Việt Nam và Bộ Tài chính theo quy định;
+ Tuân thủ quy định của pháp luật về quản lý ngoại hối, đầu tư và pháp luật có liên quan;
+ Thực hiện đầy đủ nghĩa vụ thuế phát sinh tại Việt Nam đối với giao dịch hoán đổi theo quy định của pháp luật về thuế, bao gồm nghĩa vụ thuế của nhà đầu tư và của đối tác nước ngoài (nếu có);
+ Không được sử dụng giao dịch hoán đổi để trốn thuế, tránh thuế hoặc thực hiện các hành vi vi phạm pháp luật về thuế, ngoại hối và pháp luật có liên quan.
- Trong thời hạn quy định tại khoản 1 Điều 34 Nghị định 103/2026/NĐ-CP mà không chuyển lợi nhuận và các khoản thu nhập khác về Việt Nam thì nhà đầu tư phải thông báo trước bằng văn bản cho Bộ Tài chính và Ngân hàng Nhà nước Việt Nam.
Thời hạn chuyển lợi nhuận về nước được kéo dài không quá 12 tháng kể từ ngày hết thời hạn quy định tại khoản 1 Điều 34 Nghị định 103/2026/NĐ-CP.
- Trường hợp quá thời hạn quy định tại khoản 1 Điều 34 Nghị định 103/2026/NĐ-CP mà chưa chuyển lợi nhuận về nước và không thông báo hoặc trường hợp quá thời hạn được kéo dài quy định tại khoản 3 Điều 34 Nghị định 103/2026/NĐ-CP mà nhà đầu tư chưa chuyển lợi nhuận về nước thì bị xử phạt vi phạm hành chính theo quy định của pháp luật.
Quy định về đầu tư ra nước ngoài của doanh nghiệp nhà nước là gì?
Căn cứ theo Điều 10 Nghị định 103/2026/NĐ-CP quy định về đầu tư ra nước ngoài của doanh nghiệp nhà nước như sau:
- Đối với doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ:
+ Hội đồng thành viên hoặc Chủ tịch công ty quyết định đầu tư đối với dự án có mức vốn đầu tư ra nước ngoài không quá 50% vốn chủ sở hữu, hoặc không quá 50% vốn đầu tư của chủ sở hữu trong trường hợp vốn chủ sở hữu thấp hơn vốn đầu tư của chủ sở hữu, nhưng không quá 1.600 tỷ đồng.
Vốn chủ sở hữu, vốn đầu tư của chủ sở hữu được xác định theo báo cáo tài chính riêng quý hoặc năm của doanh nghiệp tại thời điểm gần nhất với thời điểm quyết định đầu tư;
+ Trường hợp dự án đầu tư có vốn đầu tư ra nước ngoài lớn hơn mức quy định tại điểm a khoản 1 Điều 10 Nghị định 103/2026/NĐ-CP thì Hội đồng thành viên hoặc Chủ tịch công ty quyết định đầu tư sau khi báo cáo cơ quan đại diện chủ sở hữu xem xét, phê duyệt bằng văn bản về mục đích, mức vốn đầu tư, nguồn vốn đầu tư ra nước ngoài, thời gian thực hiện.
- Đối với doanh nghiệp do Nhà nước nắm giữ từ trên 50% đến dưới 100% vốn điều lệ thực hiện theo quy định của pháp luật về quản lý và đầu tư vốn nhà nước vào doanh nghiệp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];