Mẫu 01/TNDN Biên bản xác nhận khoản tài trợ theo Thông tư 20 tải về ở đâu?
Ngày 12/3/2026, Bộ Tài chính đã ban hành Thông tư 20 2026 TT BTC Quy định chi tiết một số điều luật thuế thu nhập doanh nghiệp và nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức hướng dẫn thi hành luật thuế thu nhập doanh nghiệp.
Theo đó, Mẫu 01/TNDN Biên bản xác nhận khoản tài trợ theo Thông tư 20 như sau:
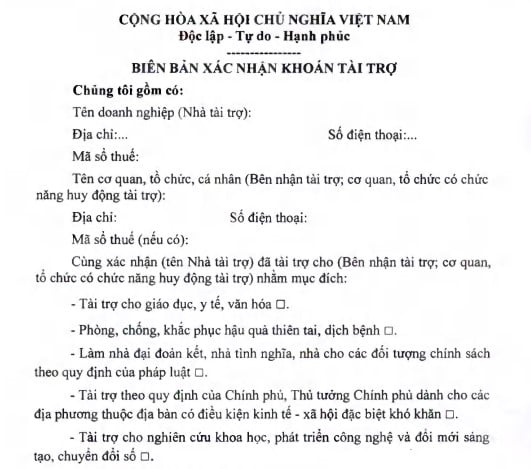
File PDF Mẫu 01 TNDN Biên bản xác nhận khoản tài trợ theo Thông tư 20
File Word Mẫu 01 TNDN Biên bản xác nhận khoản tài trợ theo Thông tư 20
Trên đây là thông tin về "Mẫu 01/TNDN Biên bản xác nhận khoản tài trợ theo Thông tư 20 tải về ở đâu?".
Mẫu 01/TNDN Biên bản xác nhận khoản tài trợ theo Thông tư 20 tải về ở đâu? (Hình từ Internet)
Hồ sơ của khoản tài trợ được tính vào chi phí được trừ khi tính thuế TNDN gồm những gì?
Theo khoản 5 Điều 3 Thông tư 20/2026/TT-BTC Tải về quy định hồ sơ của khoản tài trợ được tính vào chi phí được trừ khi tính thuế TNDN là hóa đơn, chứng từ theo quy định và các hồ sơ như sau:
Hồ sơ của khoản tài trợ cho giáo dục, y tế, văn hóa; khoản tài trợ cho phòng, chống, khắc phục hậu quả thiên tai, dịch bệnh, làm nhà đại đoàn kết, nhà tình nghĩa, nhà cho các đối tượng chính sách theo quy định của pháp luật; khoản tài trợ theo quy định của Chính phủ, Thủ tướng Chính phủ dành cho các địa phương thuộc địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; khoản tài trợ cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số quy định tại điểm b5 khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025.
- Đối với khoản tài trợ cho giáo dục, y tế, văn hóa bằng tiền hoặc hiện vật, hồ sơ gồm: Biên bản xác nhận khoản tài trợ có chữ ký của người đại diện doanh nghiệp là nhà tài trợ và đại diện bên nhận tài trợ (hoặc đại diện cơ quan, tổ chức có chức năng huy động tài trợ theo quy định của pháp luật), trong đó đối với khoản tài trợ cho người bệnh thì trong biên bản xác nhận khoản tài trợ phải có xác nhận của cơ quan, tổ chức có chức năng huy động tài trợ theo quy định của pháp luật và chữ ký xác nhận của người bệnh hoặc thân nhân của người bệnh;
- Đối với khoản tài trợ cho việc phòng, chống, khắc phục hậu quả thiên tai, dịch bệnh bằng tiền hoặc hiện vật, hồ sơ gồm: Biên bản xác nhận khoản tài trợ có chữ ký của người đại diện doanh nghiệp là nhà tài trợ và đại diện bên nhận tài trợ là cá nhân, tổ chức được thành lập và hoạt động theo quy định của pháp luật, trong đó đối với khoản tài trợ cho cá nhân thì trong biên bản xác nhận tài trợ cần có xác nhận của cơ quan, tổ chức có chức năng huy động tài trợ theo quy định của pháp luật và chữ ký xác nhận của cá nhân được tài trợ;
- Đối với khoản tài trợ làm nhà đại đoàn kết, nhà tình nghĩa, nhà cho các đối tượng chính sách bằng tiền hoặc hiện vật, hồ sơ gồm: Biên bản xác nhận khoản tài trợ có chữ ký của người đại diện doanh nghiệp là nhà tài trợ và đại diện bên nhận tài trợ (hoặc đại diện cơ quan, tổ chức có chức năng huy động tài trợ theo quy định của pháp luật); văn bản xác nhận người thụ hưởng là đối tượng chính sách do cơ quan có thẩm quyền theo quy định của pháp luật chuyên ngành cấp;
- Đối với khoản tài trợ bằng tiền hoặc hiện vật theo quy định của Chính phủ, Thủ tướng Chính phủ dành cho các địa phương thuộc địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, hồ sơ gồm: Biên bản xác nhận khoản tài trợ có chữ ký của người đại diện doanh nghiệp là nhà tài trợ và đại diện bên nhận tài trợ (hoặc đại diện cơ quan, tổ chức có chức năng huy động tài trợ theo quy định của pháp luật);
- Đối với khoản tài trợ bằng tiền hoặc hiện vật cho nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo, chuyển đổi số, hồ sơ thực hiện theo quy định của pháp luật về khoa học, công nghệ và đổi mới sáng tạo, pháp luật về chuyển đổi số và Nghị định 320/2025/NĐ-CP;
- Biên bản xác nhận khoản tài trợ nêu tại khoản này theo Mẫu số 01/TNĐN ban hành kèm theo Thông tư 20/2026/TT-BTC. Tải về
Địa bàn ưu đãi thuế thu nhập doanh nghiệp gồm những nơi nào?
Theo khoản 3 Điều 18 Nghị định 320/2025/NĐ-CP quy định địa bàn ưu đãi thuế thu nhập doanh nghiệp gồm:
- Địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn theo quy định của pháp luật về đầu tư, trừ địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn quy định tại số thứ tự 55 Phụ lục III danh mục địa bàn ưu đãi đầu tư ban hành kèm theo Nghị định 31/2021/NĐ-CP ngày 26 tháng 3 năm 2021 của Chính phủ (được sửa đổi, bổ sung tại khoản 37 Điều 1 Nghị định 239/2025/NĐ-CP ngày 03 tháng 9 năm 2025 của Chính phủ);
- Địa bàn có điều kiện kinh tế - xã hội khó khăn theo quy định của pháp luật về đầu tư, trừ địa bàn có điều kiện kinh tế - xã hội khó khăn quy định tại số thứ tự 55 Phụ lục III danh mục địa bàn ưu đãi đầu tư ban hành kèm theo Nghị định 31/2021/NĐ-CP ngày 26 tháng 3 năm 2021 của Chính phủ (được sửa đổi, bổ sung tại khoản 37 Điều 1 Nghị định 239/2025/NĐ-CP ngày 03 tháng 9 năm 2025 của Chính phủ);
- Khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];