Danh mục 22 49 tài khoản kế toán doanh nghiệp nhỏ và vừa cấp 1 theo Dự thảo thông tư thay thế TT133 giảm như thế nào?
Bộ Tài chính đã công bố dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa thay thế Thông tư 133/2016/TT-BTC.
Xem toàn bộ Dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa dưới đây:
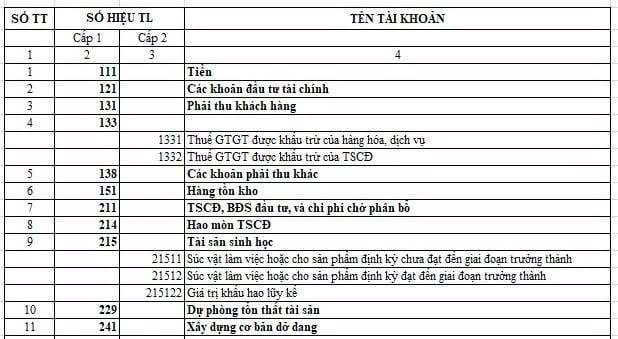
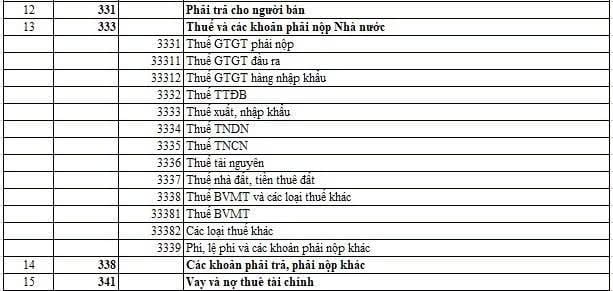
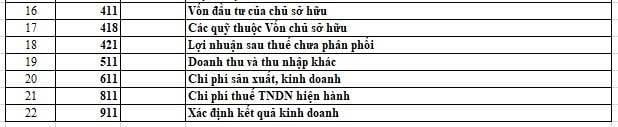
Theo đó, Thông tư 133 hiện quy định hệ thống tài khoản kế toán áp dụng cho doanh nghiệp nhỏ và vừa gồm 49 tài khoản cấp 1, chưa bao gồm các tài khoản khác. Trường hợp chế độ kế toán doanh nghiệp nhỏ và vừa mới được phê duyệt, số lượng tài khoản sẽ giảm còn 22 tài khoản thay vì 49 tài khoản như hiện nay, cụ thể:
Hệ thống tài khoản kế toán theo Dự thảo thông tư thay thế Thông tư 133
Hệ thống tài khoản kế toán theo Thông tư 133
STT | Số hiệu kế toán | Số hiệu kế toán | Tên tài khoản |
Cấp 1 | Cấp 2 | ||
1 | 2 | 3 | 4 |
LOẠI TÀI KHOẢN TÀI SẢN | |||
01 | 111 | 1111 1112 | Tiền mặt Tiền Việt Nam Ngoại tệ |
02 | 112 | 1121 1122 | Tiền gửi Ngân hàng Tiền Việt Nam Ngoại tệ |
03 | 121 | Chứng khoán kinh doanh | |
04 | 128 | 1281 1288 | Đầu tư nắm giữ đến ngày đáo hạn Tiền gửi có kỳ hạn Các khoản đầu tư khác nắm giữ đến ngày đáo hạn |
05 | 131 | Phải thu của khách hàng | |
06 | 133 | 1331 1332 | Thuế GTGT được khấu trừ Thuế GTGT được khấu trừ của hàng hóa, dịch vụ Thuế GTGT được khấu trừ của TSCĐ |
07 | 136 | 1361 1368 | Phải thu nội bộ Vốn kinh doanh ở đơn vị trực thuộc Phải thu nội bộ khác |
08 | 138 | 1381 1386 1388 | Phải thu khác Tài sản thiếu chờ xử lý Cầm cố, thế chấp, ký quỹ, ký cược Phải thu khác |
09 | 141 | Tạm ứng | |
10 | 151 | Hàng mua đang đi đường | |
11 | 152 | Nguyên liệu, vật liệu | |
12 | 153 | Công cụ, dụng cụ | |
13 | 154 | Chi phí sản xuất, kinh doanh dở dang | |
14 | 155 | Thành phẩm | |
15 | 156 | Hàng hóa | |
16 | 157 | Hàng gửi đi bán | |
17 | 211 | 2111 2112 2113 | Tài sản cố định TSCĐ hữu hình TSCĐ thuê tài chính TSCĐ vô hình |
18 | 214 | 2141 2142 2143 2147 | Hao mòn tài sản cố định Hao mòn TSCĐ hữu hình Hao mòn TSCĐ thuê tài chính Hao mòn TSCĐ vô hình Hao mòn bất động sản đầu tư |
[...]
Tải hệ thống tài khoản kế toán theo Thông tư 133: TẠI ĐÂY
* Trên đây là Thông tin Danh mục 22 49 tài khoản kế toán doanh nghiệp nhỏ và vừa cấp 1 theo Dự thảo thông tư thay thế TT133 giảm như thế nào?
Danh mục 22/49 tài khoản kế toán doanh nghiệp nhỏ và vừa cấp 1 theo Dự thảo thông tư thay thế TT133 giảm như thế nào? (Hình từ Internet)
Trách nhiệm của người đại diện theo pháp luật của đơn vị kế toán quy định như thế nào?
Theo Điều 50 Luật Kế toán 2015 trách nhiệm của người đại diện đơn vị kế toán theo pháp luật quy định cụ thể:
Điều 50. Trách nhiệm của người đại diện theo pháp luật của đơn vị kế toán
1. Tổ chức bộ máy kế toán, bố trí người làm kế toán hoặc quyết định thuê doanh nghiệp kinh doanh dịch vụ kế toán, hộ kinh doanh dịch vụ kế toán theo đúng quy định của Luật này.
2. Bố trí người làm kế toán trưởng hoặc quyết định thuê dịch vụ làm kế toán trưởng theo quy định của Luật này; trường hợp pháp luật chuyên ngành có quy định khác thì thực hiện theo quy định của pháp luật chuyên ngành.
3. Tổ chức và chỉ đạo thực hiện công tác kế toán trong đơn vị kế toán theo quy định của pháp luật về kế toán và chịu trách nhiệm trực tiếp về hậu quả của những sai phạm do mình gây ra; chịu trách nhiệm liên đới đối với những sai phạm do người khác gây ra nhưng thuộc trách nhiệm quản lý của mình.
4. Tổ chức kiểm tra kế toán trong nội bộ đơn vị và thực hiện kiểm tra kế toán các đơn vị cấp dưới.
Như vậy người đại diện đơn vị kế toán có trách nhiệm như Tổ chức bộ máy kế toán, bố trí người làm kế toán hoặc quyết định thuê doanh nghiệp; Bố trí người làm kế toán trưởng hoặc quyết định thuê dịch vụ làm kế toán trưởng theo quy định của Luật này; trường hợp pháp luật chuyên ngành, Tổ chức và chỉ đạo thực hiện công tác kế toán trong đơn vị kế toán và chịu trách nhiệm trực tiếp về hậu quả của những sai phạm do mình gây ra; chịu trách nhiệm liên đới đối với những sai phạm do người khác gây ra nhưng thuộc trách nhiệm quản lý của mình; Tổ chức kiểm tra kế toán trong nội bộ đơn vị và thực hiện kiểm tra kế toán các đơn vị cấp dưới.
Đơn vị kế toán phải khóa sổ kế toán khi nào?
Căn cứ theo khoản 6 Điều 26 Luật Kế toán 2015 quy định như sau:
Điều 26. Mở sổ, ghi sổ, khóa sổ và lưu trữ sổ kế toán
1. Sổ kế toán phải mở vào đầu kỳ kế toán năm; đối với đơn vị kế toán mới thành lập, sổ kế toán phải mở từ ngày thành lập.
2. Đơn vị kế toán phải căn cứ vào chứng từ kế toán để ghi sổ kế toán.
3. Sổ kế toán phải được ghi kịp thời, rõ ràng, đầy đủ theo các nội dung của sổ. Thông tin, số liệu ghi vào sổ kế toán phải chính xác, trung thực, đúng với chứng từ kế toán.
4. Việc ghi sổ kế toán phải theo trình tự thời gian phát sinh của nghiệp vụ kinh tế, tài chính. Thông tin, số liệu ghi trên sổ kế toán của năm sau phải kế tiếp thông tin, số liệu ghi trên sổ kế toán của năm trước liền kề. Sổ kế toán phải được ghi liên tục từ khi mở sổ đến khi khóa sổ.
5. Thông tin, số liệu trên sổ kế toán phải được ghi bằng bút mực; không ghi xen thêm vào phía trên hoặc phía dưới; không ghi chồng lên nhau; không ghi cách dòng; trường hợp ghi không hết trang phải gạch chéo phần không ghi; khi ghi hết trang phải cộng số liệu tổng cộng của trang và chuyển số liệu tổng cộng sang trang kế tiếp.
6. Đơn vị kế toán phải khóa sổ kế toán vào cuối kỳ kế toán trước khi lập báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
[...]
Như vậy, đơn vị kế toán phải khóa sổ kế toán vào cuối kỳ kế toán trước khi lập báo cáo tài chính và trong các trường hợp khác theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];