- Công văn 13420/HYE-QLDN1 2026 Hướng dẫn xử lý chênh lệch tỷ giá và ghi nhận chi phí chuẩn bị đầu tư có nội dung gì?
- Có được hoàn trả tiền góp vốn, chi phí trong giai đoạn chuẩn bị đầu tư bằng ngoại tệ khi không được cấp Giấy chứng nhận đăng ký đầu tư không?
- Quy định về chuyển tiền thực hiện hoạt động chuẩn bị đầu tư như thế nào?
Công văn 13420/HYE-QLDN1 2026 Hướng dẫn xử lý chênh lệch tỷ giá và ghi nhận chi phí chuẩn bị đầu tư có nội dung gì?
Ngày 05/8/2026, Thuế tỉnh Hưng Yên ban hành Công văn 13420/HYE-QLDN1 năm 2026 về việc hướng dẫn xử lý chênh lệch tỷ giá và ghi nhận chi phí chuẩn bị đầu tư.
Xem toàn bộ Công văn 13420 HYE QLDN1 2026 Hướng dẫn xử lý chênh lệch tỷ giá và ghi nhận chi phí chuẩn bị đầu tư dưới đây:
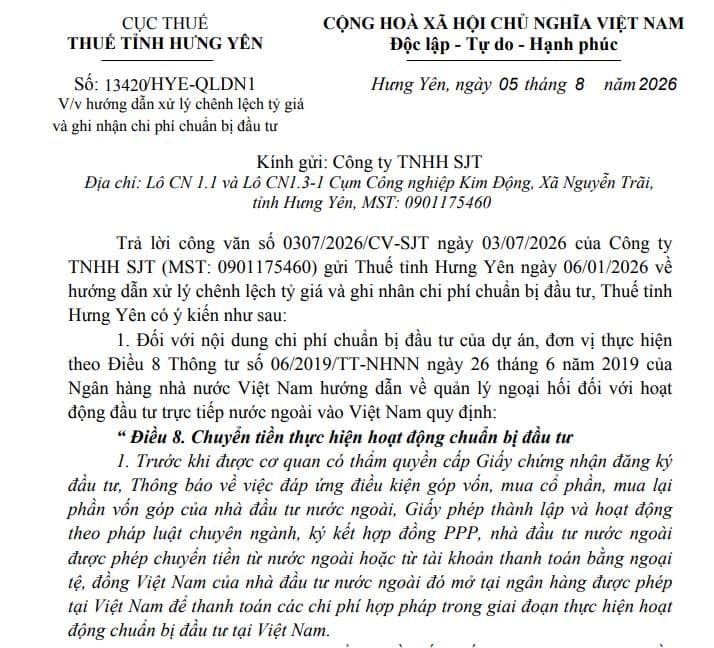
Trên đây là thông tin: Công văn 13420 HYE QLDN1 2026 Hướng dẫn xử lý chênh lệch tỷ giá và ghi nhận chi phí chuẩn bị đầu tư có nội dung gì?
Công văn 13420/HYE-QLDN1 2026 Hướng dẫn xử lý chênh lệch tỷ giá và ghi nhận chi phí chuẩn bị đầu tư có nội dung gì? (Hình từ Internet)
Có được hoàn trả tiền góp vốn, chi phí trong giai đoạn chuẩn bị đầu tư bằng ngoại tệ khi không được cấp Giấy chứng nhận đăng ký đầu tư không?
Căn cứ tại khoản 2 Điều 8 Thông tư 38/2026/TT-NHNN quy định về các giao dịch thu, chi trên tài khoản vốn đầu tư bằng ngoại tệ như sau:
Điều 8. Các giao dịch thu, chi trên tài khoản vốn đầu tư bằng ngoại tệ
[...]
2. Chi:
[...]
i) Hoàn trả tiền góp vốn, chi phí hợp pháp trong giai đoạn thực hiện hoạt động chuẩn bị đầu tư trong trường hợp không được cấp, điều chỉnh Giấy chứng nhận đăng ký đầu tư, không được cấp Giấy chứng nhận đăng ký doanh nghiệp; hoàn trả tiền góp vốn, chi phí hợp pháp thuộc quy định tại khoản 5 Điều 4 Thông tư này trong trường hợp không được cấp Giấy chứng nhận đăng ký doanh nghiệp hoặc để hoàn trả giá trị chuyển nhượng vốn đầu tư, dự án đầu tư, chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong trường hợp không hoàn thành chuyển nhượng;
[...]
Như vậy, việc hoàn trả tiền góp vốn, chi phí hợp pháp trong giai đoạn thực hiện hoạt động chuẩn bị đầu tư bằng ngoại tệ trong trường hợp không được cấp Giấy chứng nhận đăng ký đầu tư.
Ngoài ra, hoàn trả tiền góp vốn, chi phí hợp pháp thuộc quy định tại khoản 5 Điều 4 Thông tư 38/2026/TT-NHNN trong trường hợp không được cấp Giấy chứng nhận đăng ký doanh nghiệp hoặc để hoàn trả giá trị chuyển nhượng vốn đầu tư, dự án đầu tư, chuyển nhượng quyền lợi tham gia, quyền và nghĩa vụ của nhà thầu trong trường hợp không hoàn thành chuyển nhượng;
Quy định về chuyển tiền thực hiện hoạt động chuẩn bị đầu tư như thế nào?
Căn cứ theo Điều 5 Thông tư 38/2026/TT-NHNN quy định về chuyển tiền thực hiện hoạt động chuẩn bị đầu tư như sau:
(1) Trước khi được cơ quan có thẩm quyền cấp Giấy chứng nhận đăng ký đầu tư, Thông báo về việc đáp ứng điều kiện góp vốn, mua cổ phần, mua phần vốn góp của nhà đầu tư nước ngoài, Giấy chứng nhận đăng ký doanh nghiệp, Giấy phép thành lập và hoạt động theo pháp luật chuyên ngành (đối với tổ chức kinh tế có vốn đầu tư nước ngoài thành lập và hoạt động theo pháp luật chuyên ngành), hợp đồng PPP đã ký kết, việc thanh toán các chi phí hợp pháp trong giai đoạn thực hiện hoạt động chuẩn bị đầu tư tại Việt Nam được thực hiện như sau:
- Nhà đầu tư nước ngoài được phép chuyển tiền từ nước ngoài vào hoặc từ tài khoản thanh toán mở tại ngân hàng được phép tại Việt Nam;
- Doanh nghiệp thành viên được phép chuyển tiền từ tài khoản thanh toán mở tại ngân hàng được phép tại Việt Nam.
(2) Sau khi được cơ quan có thẩm quyền cấp Giấy chứng nhận đăng ký đầu tư, Thông báo về việc đáp ứng điều kiện góp vốn, mua cổ phần, mua phần vốn góp của nhà đầu tư nước ngoài, Giấy chứng nhận đăng ký doanh nghiệp, Giấy phép thành lập và hoạt động theo pháp luật chuyên ngành (đối với tổ chức kinh tế có vốn đầu tư nước ngoài thành lập và hoạt động theo pháp luật chuyên ngành), hợp đồng PPP đã ký kết, số tiền nhà đầu tư nước ngoài, doanh nghiệp thành viên đã chuyển theo quy định tại (1) được sử dụng để:
- Chuyển một phần hoặc toàn bộ thành vốn góp;
- Chuyển một phần hoặc toàn bộ thành vốn vay nước ngoài của tổ chức kinh tế có vốn đầu tư nước ngoài. Trường hợp chuyển thành khoản vay nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài tuân thủ quy định của pháp luật về vay, trả nợ nước ngoài;
- Chuyển trả cho nhà đầu tư nước ngoài, doanh nghiệp thành viên số tiền đã chuyển để thực hiện hoạt động chuẩn bị đầu tư sau khi đã trừ đi các chi phí hợp pháp liên quan đến hoạt động chuẩn bị đầu tư tại Việt Nam.
(3) Các giao dịch quy định tại (2) thực hiện trên cơ sở xuất trình các tài liệu, chứng từ hợp lệ chứng minh số tiền đã chuyển và các chi phí hợp pháp liên quan đến hoạt động chuẩn bị đầu tư tại Việt Nam, bảo đảm tuân thủ quy định về quản lý ngoại hối, quy định của pháp luật về đầu tư, pháp luật về kế toán và các quy định pháp luật có liên quan.
(4) Trường hợp nhà đầu tư nước ngoài đã thành lập tổ chức kinh tế trước khi thực hiện thủ tục cấp, điều chỉnh Giấy chứng nhận đăng ký đầu tư và đã mở tài khoản vốn đầu tư theo quy định tại khoản 3 Điều 7 Thông tư 38/2026/TT-NHNN, việc chuyển tiền thực hiện hoạt động chuẩn bị đầu tư được thực hiện thông qua tài khoản vốn đầu tư đã mở.
Lưu ý: Thông tư 38/2026/TT-NHNN có hiệu lực thi hành từ 18/08/2026.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];