
Phân bổ thuế GTGT theo Thông tư 89 từ 1/7/2026 như thế nào?
Phân bổ thuế GTGT theo Thông tư 89 từ 1/7/2026 như thế nào?
Phân bổ thuế GTGT theo Thông tư 89 từ 1/7/2026 như thế nào?
Ngày 19/6/2026, Thuế Cơ sở 2 tỉnh Vĩnh Long ban hành Công văn 63/TCS2-QLDNKTr năm 2026 giải đáp về thuế suất thuế GTGT đối với mặt hàng chất thải chăn nuôi
Như vậy, khoản thu liên quan đến phí lãnh sự, phí trung tâm tiếp nhận hồ sơ visa sẽ không thuộc giá tính thuế GTGT nếu chỉ thực hiện thu hộ, nộp hộ và có đầy đủ hồ sơ, chứng từ.
Ngày 1/7/2026 Cục thuế đã ban hành Công văn 4425/CT-CS năm 2026 về chính sách thuế giá trị gia tăng.
Xem toàn bộ Công văn 4425/CT-CS 2026 về thuế giá trị gia tăng dưới đây:

Quy định về tiền chậm nộp thuế GTGT từ 01/7/2026 chi tiết tại Luật Quản lý thuế 2025
Hướng dẫn kê khai thuế GTGT đối với hoạt động xây dựng ngoại tỉnh 2026 thế nào?
Công văn 753/PTH-QLDN2 chính sách thuế GTGT đối với sản phẩm trồng trọt chưa qua chế biến như thế nào?
Công văn 17518/CHQ-NVTHQ 2026 về thuế GTGT đối với thực phẩm đông lạnh nhập khẩu chi tiết ra sao?
Thuế tỉnh Hưng Yên ban hành Công văn 8970/HYE-QLDN1 năm 2026 hướng dẫn thực hiện khai thuế GTGT đối với chi nhánh
Hướng dẫn kê khai thuế GTGT khi thanh toán không dùng tiền mặt theo Công văn 1832?
Theo đó, mã thủ tục hành chính của tờ khai 05 GTGT là: 1.007014
Như vậy, doanh thu tính thuế GTGT kinh doanh dịch vụ in ấn là tiền công in chưa có thuế giá trị gia tăng. Trường hợp cơ sở in thực hiện các hợp đồng in, giá thanh toán bao gồm cả tiền công in và tiền giấy in thì giá tính thuế bao gồm cả tiền công in và giấy in chưa có thuế giá trị gia tăng.
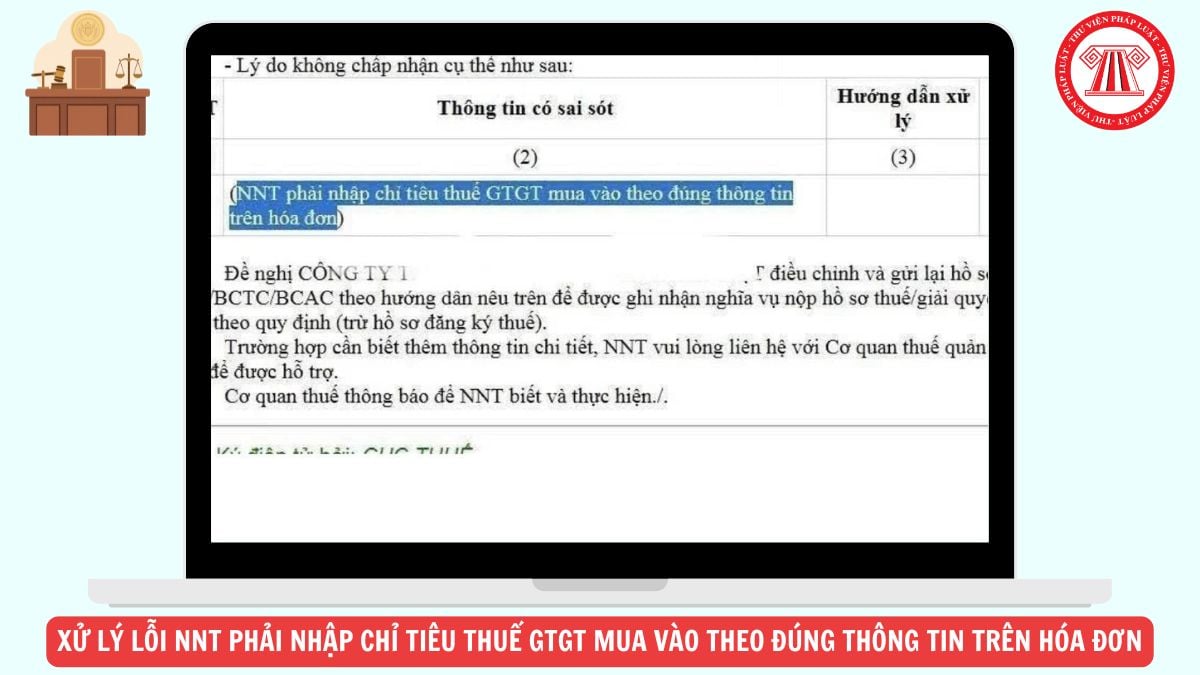
Xử lý lỗi NNT phải nhập chỉ tiêu thuế GTGT mua vào theo đúng thông tin trên hóa đơn trên HTKK bằng cách cài đặt phần mềm HTKK 5.7.1.phần mềm HTKK.
Thuế tỉnh Vĩnh Long ban hành Công văn 1595/VLO-QLDN3 năm 2026 hướng dẫn về kê khai, hạch toán thuế GTGT, thuế TTĐB đối với hàng bán bị trả lại và tiêu hủy
Công văn 1485CST-XNK ngày 28/5/2026 giải đáp miễn thuế GTGT với hàng tạm nhập tái xuất chi tiết ra sao?
Ngày 28/05/2026, Cục Thuế ban hành Công văn 3475/CT-CS năm 2026 về thuế giá trị gia tăng.
Căn cứ các quy định hướng dẫn nêu trên, trường hợp cơ sở kinh doanh bán hàng hóa, dịch vụ theo hình thức trả góp, trả chậm có thu lãi trả góp, trả chậm thì giá tính thuế....
Về điều kiện khấu trừ, hoàn thuế đầu vào đối hàng hóa, dịch vụ xuất khẩu phải có chứng từ thanh toán qua ngân hàng được quy định...
Trường hợp DNCX bán sản phẩm do doanh nghiệp chế xuất sản xuất vào thị trường nội địa, không phải là hoạt động kinh doanh khác thì hàng hóa nhập khẩu từ doanh nghiệp chế xuất vào thị trường nội địa thuộc đối tượng chịu thuế GTGT.

