Bảng giá ca máy tỉnh Lạng Sơn năm 2026 thế nào?
Căn cứ tại Quyết định 2836/SXD-QLXD TẢI VỀ hướng dẫn lập, quản lý chi phí đầu tư xây dựng theo Nghị định 206/2026/NĐ-CP ngày 15/6/2026 của Chính phủ và các Thông tư hướng dẫn.
Bảng giá ca máy tỉnh Lạng Sơn năm 2026 như sau:
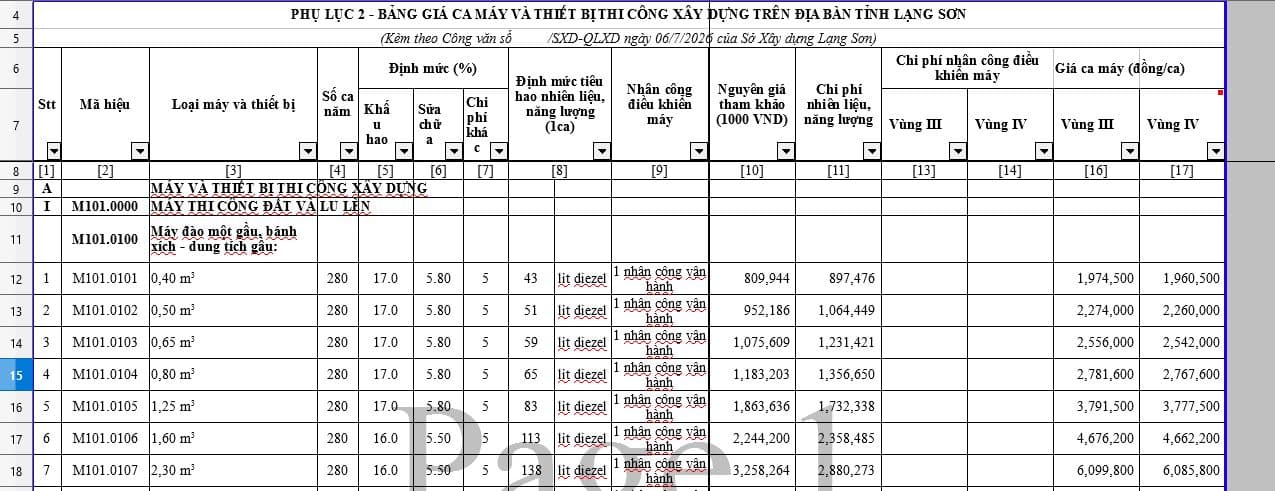
>>> Xem chi tiết Bảng giá ca máy tỉnh Lạng Sơn năm 2026 tại đây. TẢI VỀ.
>>> Xem thêm: Định mức chi phí giám sát công tác khảo sát xây dựng từ 1/7/2026 thế nào?
>>> Xem thêm: Định mức chi phí lập hồ sơ mời thầu, đánh giá hồ sơ dự thầu xây dựng Thông tư 38 thế nào?
Vừa rồi là thông tin về câu hỏi: "Bảng giá ca máy tỉnh Lạng Sơn năm 2026 thế nào?"
Bảng giá ca máy tỉnh Lạng Sơn năm 2026 thế nào? (Hình từ Internet)
Xác định nguyên giá máy để tính giá ca máy như thế nào?
Căn cứ theo Phụ lục IV ban hành kèm theo Thông tư 37/2026/TT-BXD quy định xác định nguyên giá máy để tính giá ca máy như sau:
- Nguyên giá của máy để tính giá ca máy được xác định theo giá máy mới, phù hợp với mặt bằng thị trường của loại máy sử dụng để thi công xây dựng công trình.
- Nguyên giá của máy là toàn bộ các chi phí để đầu tư mua máy tính đến thời điểm đưa máy vào trạng thái sẵn sàng sử dụng gồm giá mua máy (không kể chi phí cho vật tư, phụ tùng thay thế mua kèm theo), thuế nhập khẩu (nếu có), chi phí vận chuyển, bốc xếp, bảo quản, chi phí lưu kho, chi phí lắp đặt (lần đầu tại một công trình), chi phí chuyển giao công nghệ (nếu có), chạy thử, các khoản chi phí hợp lệ khác có liên quan trực tiếp đến việc đầu tư máy, không bao gồm thuế giá trị gia tăng.
- Nguyên giá của máy không bao gồm các chi phí như: chi phí lắp đặt, tháo dỡ trạm trộn bê tông xi măng, trạm trộn bê tông nhựa, cần trục di chuyển trên ray, cần trục tháp và các thiết bị, máy thi công xây dựng tương tự khác từ lần thứ hai trở đi. Các chi phí này được xác định bằng cách lập dự toán và được tính vào chi phí khác trong dự toán xây dựng công trình.
- Nguyên giá của máy được xác định trên cơ sở các số liệu sau:
+ Hợp đồng mua, bán máy; hóa đơn và các chi phí khác liên quan để đưa máy vào trạng thái sẵn sàng hoạt động;
+ Báo giá của nhà cung cấp máy và thiết bị thi công xây dựng công trình;
+ Tham khảo nguyên giá máy từ các công trình/dự án tương tự đã và đang thực hiện trên địa bàn tỉnh, thành phố;
+ Tham khảo nguyên giá máy các địa phương lân cận công bố hoặc tham khảo nguyên giá máy của Bộ Xây dựng nêu tại Mục V Phụ lục IV ban hành kèm theo Thông tư 37/2026/TT-BXD;
+ Dữ liệu hóa đơn điện tử; dữ liệu thông quan, nhập khẩu;
+ Hệ thống thông tin, Cơ sở dữ liệu quốc gia có liên quan.
Xác định chi phí đầu tư xây dựng đối với dự án, công trình khẩn cấp, cấp bách và dự án đầu tư công đặc biệt ra sao?
Tại Điều 9 Thông tư 36/2026/TT-BXD quy định xác định chi phí đầu tư xây dựng đối với dự án, công trình khẩn cấp, cấp bách và dự án đầu tư công đặc biệt như sau:
(1) Việc xác định sơ bộ tổng mức đầu tư xây dựng (nếu có), tổng mức đầu tư xây dựng đối với các dự án, công trình quy định tại Điều này được thực hiện phù hợp với yêu cầu triển khai dự án, mức độ chi tiết của hồ sơ thiết kế. Phương pháp xác định thực hiện theo quy định tại Phụ lục I Thông tư 36/2026/TT-BXD.
(2) Căn cứ yêu cầu, tiến độ thực hiện và biện pháp tổ chức thi công thực tế, dự toán xây dựng được phép lập, thẩm định và phê duyệt cho toàn bộ dự án, hoặc lập cho từng dự án thành phần (nếu có), từng công trình, hạng mục, bộ phận công trình hoặc từng gói thầu xây dựng để đáp ứng yêu cầu triển khai thi công song song, đồng thời.
(3) Phương pháp xác định dự toán xây dựng thực hiện theo quy định tại Phụ lục II Thông tư 36/2026/TT-BXD, căn cứ yêu cầu triển khai của dự án, chủ đầu tư quyết định việc lựa chọn thời điểm xác định giá làm cơ sở lập dự toán xây dựng; ưu tiên sử dụng báo giá, dữ liệu công trình tương tự và được vận dụng, điều chỉnh định mức để phù hợp với điều kiện, biện pháp thi công thực tế của dự án, công trình.
Trường hợp chưa đủ cơ sở xác định một số khoản mục chi phí thì được ước tính chi phí đầu tư xây dựng. Chủ đầu tư, đơn vị tư vấn thiết kế, tư vấn giám sát và nhà thầu xây dựng có trách nhiệm làm rõ các nội dung chi phí ước tính; xác nhận các nội dung thay đổi, phát sinh trong quá trình triển khai dự án, công trình làm cơ sở điều chỉnh dự toán xây dựng.
(4) Việc thẩm định, phê duyệt và quản lý chi phí đầu tư xây dựng đối với dự án, công trình khẩn cấp, cấp bách và dự án đầu tư công đặc biệt được thực hiện theo các quy định quản lý đầu tư xây dựng các dự án, công trình này tại Nghị định 217/2026/NĐ-CP quy định chi tiết một số điều của Luật Xây dựng về quản lý hoạt động xây dựng. Cơ quan, tổ chức, cá nhân được giao quản lý thực hiện dự án, công trình tổ chức lập, thẩm định và phê duyệt dự toán xây dựng làm cơ sở để quản lý chi phí, quản lý hợp đồng và thanh toán, quyết toán vốn đầu tư xây dựng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];