Hướng dẫn cách nộp thuế trước bạ xe máy online mới nhất hiện nay
Theo Công văn 691/TCT-DNNCN năm 2023 do Tổng cục Thuế ban hành hướng dẫn về việc triển khai chính thức hệ thống dịch vụ thuế điện tử đáp ứng khai lệ phí trước bạ ô tô, xe máy.
Theo đó, thủ tục kê khai thuế và nộp lệ phí trước bạ online đối với xe máy mới nhất như sau:
BƯỚC 1: KHAI THUẾ
- Khai thuế tại cơ quan thuế: Người nộp thuế (NNT) khai, nộp tờ khai LPTB tại cơ quan thuế. (Lưu ý: Người nộp LPTB khai chính xác số điện thoại trên tờ khai để nhận tin nhắn thông báo từ cơ quan thuế)
+ Sau đó, người nộp LPTB sẽ nhận được “Thông báo nộp LPTB” (trong đó có ghi rõ “Mã hồ sơ”) và “Tin nhắn” từ Tổng cục Thuế tới số điện thoại đã đăng ký. Nội dung tin nhắn như sau: “NNT da nop HS khai thue thanh cong. Ma ho so: ……. So tien nop LPTB: …… VND.”
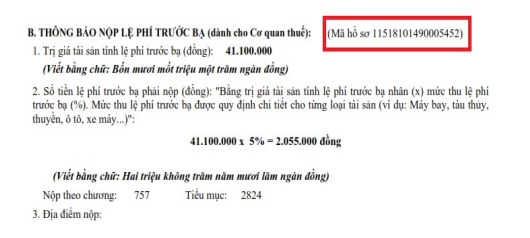
“Mã hồ sơ” này sẽ được sử dụng trong quá trình người nộp LPTB nộp LPTB tại Cổng Dịch vụ công Quốc gia/ Ngân hàng thương mại/ Tổ chức trung gian thanh toán. - hoặc Khai điện tử qua Cổng thông tin điện tử của Tổng cục Thuế (Tổng cục Thuế sẽ thông báo khi triển khai)
BƯỚC 2: NỘP THUẾ
Người nộp LPTB truy cập vào Cổng Dịch vụ công quốc gia hoặc Kênh thanh toán điện tử của Ngân hàng hoặc Tổ chức cung ứng dịch vụ trung gian thanh toán để thực hiện nộp LPTB, cụ thể:
2.1 Qua Cổng Dịch vụ công Quốc gia của Chính Phủ:
- Người nộp LPTB truy cập và đăng nhập Cổng Dịch vụ công Quốc Gia tại địa chỉ sau: https://dichvucong.gov.vn/p/home/dvc-thanh-toan-thue-ca-nhan.html
- Click chọn mục “Thanh toán trực tuyến” và“Nộp thuế cá nhân/ trước bạ”
- Click chọn “Nộp thuế cá nhân” và thực hiện theo hướng dẫn.
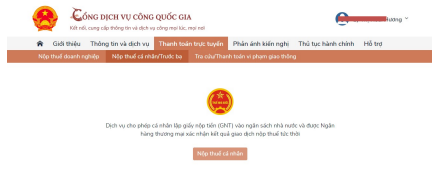
- Sau khi click chọn “Nộp thuế cá nhân”, sẽ hiển thị bảng thông tin tài khoản như sau:
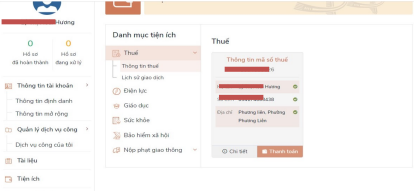
- Nếu Người nộp LPTB chưa tạo liên kết tài khoản với ngân hàng tại Cổng Dịch vụ công Quốc gia thì làm theo hướng dẫn sau:
+ Tạo liên kết bằng cách click chọn “Liên kết tài khoản” ở phần dưới cùng bên trái bảng thông tin trên. Sau khi thông tin liên kết hiện ra, tại mục “Liên kết tài khoản ngân hàng”, click chọn “Thêm mới”.
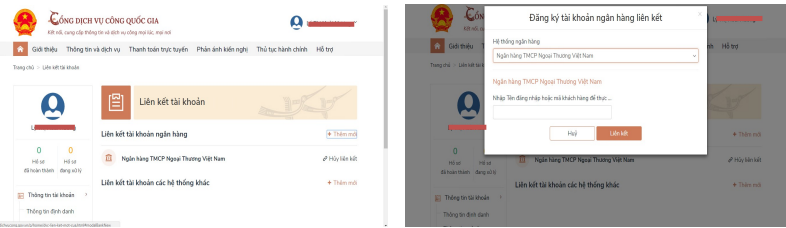
+ Tiếp theo, Người nộp LPTB chọn Ngân hàng muốn liên kết và điền thông tin “Tên đăng nhập hoặc mã khách hàng” đang sử dụng tại Ngân hàng và tiếp tục chọn “Liên kết”.
Sau đó hệ thống sẽ hiển thị liên kết thành công. (Lưu ý: Người nộp LPTB chỉ có thể nộp điện tử trên cổng Dịch vụ công Quốc gia khi đã có tài khoản đăng ký trên Cổng và tài khoản này đã được liên kết với tài khoản Ngân hàng.)
- Sau khi Người nộp LPTB đã tạo liên kết tài khoản với Ngân hàng thì click chọn“Thanh Toán” tại Bảng thông tin tài khoản đã hiển thị.
- Sau đó, hệ thống sẽ hiển thị bảng tin “Chọn loại thuế thanh toán” như bên dưới, tại mục “Thanh toán thuế trước bạ ô tô, xe máy”, Người nộp LPTB kiểm tra thông tin và click chọn vào “QĐ thu phí trước bạ số…..”, sau đó click “Tiếp tục thanh toán”.
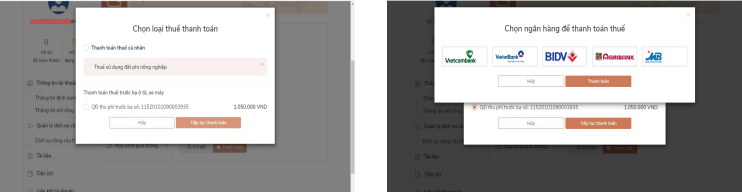
- Tiếp theo, Người nộp LPTB click chọn Ngân hàng để thanh toán và làm theo hướng dẫn riêng của từng Ngân hàng để nộp tiền LPTB (hệ thống sẽ tự động chuyển tới kênh thanh toán trực tuyến của Ngân hàng).
- Thông tin về đăng ký xe được hiển thị đầy đủ trên màn hình tại trang liên kết Ngân hàng. Người nộp LPTB chỉ kiểm tra lại và chọn thanh toán, không phải nhập thêm thông tin.
- Sau khi hoàn tất thanh toán, Ngân hàng sẽ thông báo thành công và hiển thị đầy đủ thông tin nộp LPTB. Người nộp LPTB chuyển sang thực hiện Bước 3.
2.2 Qua các kênh thanh toán điện tử của Ngân hàng:
Người nộp LPTB sử dụng “Mã hồ sơ”) để nộp LPTB (Lưu ý: Người nộp LPTB có thể lựa chọn nộp điện tử qua một trong các Ngân hàng thương mại theo danh sách dưới đây)
- Người nộp LPTB đăng nhập vào hệ thống thanh toán điện tử của Ngân hàng và thực hiện theo quy trình hướng dẫn nộp LPTB của Ngân hàng:
(1) Ngân hàng TMCP Ngoại thương Việt Nam- Vietcombank
(2) Ngân hàng TMCP Công thương Việt Nam- Vietinbank
(3) Ngân hàng Nông nghiệp và Phát triển nông thôn Việt Nam - Agribank
(4) Ngân hàng TMCP Việt Nam Thịnh Vượng - VPBank
(5) Ngân hàng TMCP Quân đội –MBBank
(6) Ngân hàng Đầu tư và Phát triển Việt Nam – BIDV
2.3 Qua Tổ chức cung ứng dịch vụ trung gian:
Người nộp LPTB thực hiện theo quy trình hướng dẫn riêng của Tổ chức cung ứng dịch vụ trung gian thanh toán (Napas và Momo).
BƯỚC 3: NHẬN TIN NHẮN TỪ TỔNG CỤC THUẾ ĐỂ ĐẾN CƠ QUAN ĐĂNG KÝ XE LÀM THỦ TỤC ĐĂNG KÝ THEO QUY ĐỊNH
Sau khi hoàn thành Bước 2, Người nộp LPTB sẽ nhận được tin nhắn từ Tổng cục Thuế vào số điện thoại đã đăng ký với cơ quan Thuế với nội dung “Ho so LPTB da duoc truyen sang CSGT. Moi ban den phong dang ky xe de lam thu tuc”. Khi đến Cơ quan đăng ký xe, Người nộp LPTB kê khai, cung cấp “Mã hồ sơ” cho Cơ quan đăng ký xe để làm thủ tục đăng ký xe, cấp biển số theo quy định.
Hướng dẫn cách nộp thuế trước bạ xe máy online mới nhất hiện nay (Hình từ internet)
Mua xe máy sẽ đóng thuế trước bạ bao nhiêu?
Theo đó, tại khoản 3, khoản 4, khoản 5 Điều 1 Nghị định 175/2025/NĐ-CP sửa đổi, bổ sung Điều 8 Nghị định 10/2022/NĐ-CP quy định về mức thu lệ phí trước bạ theo tỷ lệ % như sau:
4. Xe máy: Mức thu là 2%.
Riêng:
a) Xe máy của tổ chức, cá nhân ở các thành phố trực thuộc trung ương; thành phố thuộc tỉnh; thị xã nơi Ủy ban nhân dân tỉnh đóng trụ sở nộp lệ phí trước bạ lần đầu với mức thu là 5%.
b) Đối với xe máy nộp lệ phí trước bạ lần thứ 2 trở đi được áp dụng mức thu là 1%. Trường hợp chủ tài sản đã kê khai, nộp lệ phí trước bạ đối với xe máy là 2%, sau đó chuyển giao cho tổ chức, cá nhân ở địa bàn quy định tại điểm a khoản này thì nộp lệ phí trước bạ với mức thu là 5%.
Đồng thời, tại Điều 4 Thông tư 13/2022/TT-BTC có hướng dẫn:
- Xe máy của tổ chức, cá nhân ở các thành phố trực thuộc Trung ương; thành phố thuộc tỉnh; thị xã nơi Ủy ban nhân dân tỉnh đóng trụ sở: nộp lệ phí trước bạ lần đầu với mức thu là 5%.
Thành phố trực thuộc Trung ương, thành phố thuộc tỉnh; thị xã nơi Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương đóng trụ sở được xác định theo địa giới hành chính nhà nước tại thời điểm kê khai lệ phí trước bạ, trong đó: Thành phố trực thuộc Trung ương bao gồm tất cả các quận, huyện trực thuộc thành phố, không phân biệt các quận nội thành hay các huyện ngoại thành, đô thị hay nông thôn; Thành phố thuộc tỉnh và thị xã nơi Ủy ban nhân dân tỉnh đóng trụ sở bao gồm tất cả các phường, xã thuộc thành phố, thị xã, không phân biệt là nội thành, nội thị hay xã ngoại thành, ngoại thị.
- Trường hợp chủ tài sản đã kê khai, nộp lệ phí trước bạ đối với xe máy là 2%, sau đó chuyển giao cho tổ chức, cá nhân ở địa bàn quy định tại điểm a khoản này thì nộp lệ phí trước bạ với mức thu là 5%. Trường hợp xe máy đã nộp lệ phí trước bạ theo mức thu 5% thì các lần chuyển nhượng tiếp theo nộp lệ phí trước bạ theo mức thu 1%.
Địa bàn đã kê khai, nộp lệ phí lần trước được xác định theo “Nơi thường trú”, “Nơi Đăng ký nhân khẩu thường trú” hoặc “Địa chỉ” ghi trong giấy đăng ký xe hoặc giấy chứng nhận thu hồi đăng ký, biển số xe và được xác định theo địa giới hành chính nhà nước tại thời điểm kê khai lệ phí trước bạ.
Như vậy, mức thu lệ phí trước bạ với xe máy từ ngày 01/7/2025 như sau:
+ Đối với xe máy mua mới là 5% (đối với thành phố trực thuộc Trung ương; thành phố thuộc tỉnh, thị xã nơi UBND tỉnh đóng trụ sở), 2%(đối với các khu vực còn lại).
+ Đối với xe máy khi mua, nhận tặng cho xe cũ (sang tên) là 1%.
- Công thức tính lệ phí trước bạ đối với xe mua mới như sau:
Lệ phí trước bạ = Giá tính lệ phí trước bạ x 2%
Trong đó: Giá tính lệ phí trước bạ đối với từng loại xe là giá tại Quyết định về Bảng giá tính lệ phí trước bạ do Bộ Tài chính ban hành.
Giá tính lệ phí trước bạ không phải là giá bán xe máy, giá bán của các đại lý thường cao hơn giá tính lệ phí trước bạ.
- Công thức tính lệ phí trước bạ đối với xe cũ như sau:
Lệ phí trước bạ = Giá tính lệ phí trước bạ x 1%
Trong đó: Giá tính lệ phí trước bạ xe cũ là giá tính lệ phí trước bạ khi mua mới sau đó nhân với % chất lượng còn lại theo công thức sau:
Giá tính lệ phí trước bạ (giá trị còn lại) = Giá trị tài sản mới x % chất lượng còn lại
Trong đó:
- Giá trị tài sản mới (giá tính lệ phí trước bạ lần đầu) tại danh mục của Bộ Tài chính ban hành.
- Phần trăm (%) chất lượng còn lại xác định theo thời gian đã sử dụng được quy định rõ tại khoản 3 Điều 3 Thông tư 13/2022/TT-BTC, cụ thể:
|
Thời gian đã sử dụng |
Tỷ lệ (%) chất lượng còn lại của tài sản trước bạ |
|
Tài sản mới |
100% |
|
Trong 01 năm |
90% |
|
Từ trên 01 - 03 năm |
70% |
|
Từ trên 03 - 60 năm |
50% |
|
Từ trên 06 - 10 năm |
30% |
|
Trên 10 năm |
20% |
(*) Thời gian sử dụng của tài sản được tính từ năm sản xuất đến năm kê khai lệ phí trước bạ. Trường hợp không xác định được năm sản xuất thì thời gian sử dụng của tài sản được tính từ năm bắt đầu đưa tài sản vào sử dụng đến năm kê khai lệ phí trước bạ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];