Trình tự, thủ tục miễn giảm tiền thuê đất, thuê mặt nước từ 03/9/2025 theo Quyết định 3078 mới nhất?
Bộ Tài chính ban hành Quyết định 3078/QĐ-BTC năm 2025 về việc công bố thủ tục hành chính được sửa đổi, bổ sung trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Chi tiết trình tự, thủ tục miễn, giảm tiền thuê đất, thuê mặt nước từ 03/9/2025 quy định theo Mục 52 Phần II Phụ lục ban hành kèm theo Quyết định 3078/QĐ-BTC năm 2025:
Theo đó, trình tự, thủ tục miễn giảm tiền thuê đất, thuê mặt nước từ 03/9/2025 cụ thể như sau:
- Bước 1:
Tổ chức kinh tế, tổ chức cá nhân nước ngoài, người Việt Nam định cư ở nước ngoài nộp hồ sơ đề nghị miễn, giảm tiền thuê đất tại cơ quan thuế quản lý thu trực tiếp hoặc tại cơ quan tiếp nhận hồ sơ thực hiện thủ tục hành chính về đất đai theo quy định tại cơ chế một cửa liên thông.
Trường hợp nộp hồ sơ miễn, giảm tiền thuê đất tại tại cơ quan tiếp nhận hồ sơ thực hiện thủ tục hành chính về đất đai theo quy định tại cơ chế một cửa liên thông thì việc luân chuyển hồ sơ cho cơ quan thuế theo quy định của pháp luật về trình tự, thủ tục tiếp nhận, luân chuyển hồ sơ xác định nghĩa vụ tài chính về đất đai của người sử dụng đất.
Trường hợp miễn, giảm tiền thuê đất trong thời gian xây dựng cơ bản và theo quy định của pháp luật về đầu tư (trừ trường hợp quy định tại điểm c, điểm d khoản 2 Điều 15 Luật đầu tư 2020) là không quá 20 ngày kể từ ngày cơ quan nhà mước có thẩm quyền ký quyết định cho thuê đất.
Trường hợp miễn, giảm tiền thuê đất quy định tại các điểm a, b, c, d khoản 1 Điều 18 Nghị định 46/2014/NĐ-CP (được sửa đổi, bổ sung tại khoản 5 Điều 3 Nghị định 135/2016/NĐ-CP) thì người thuê đất phải nộp hồ sơ trong thời hạn tối đa là không quá 30 ngày kể từ thời điểm phải chuyển sang thuê đất hoặc thời điểm bắt đầu được miễn, giảm tiền thuê đất theo quy định của pháp luật về đất đai hoặc thời điểm quy định khác của Chính phủ, Thủ tướng Chính phủ có hiệu lực.
- Bước 2. Cơ quan thuế tiếp nhận:
Trường hợp hồ sơ được nộp trực tiếp tại cơ quan thuế hoặc cơ quan tiếp nhận hồ sơ thực hiện thủ tục hành chính về đất đai theo quy định tại cơ chế một cửa liên thông, công chức thuế tiếp nhận và đóng dầu tiếp nhận hồ sơ, ghi thời gian nhận hồ sơ, ghi nhận số lượng tài liệu trong hồ sơ và ghi vào số văn thư của cơ quan thuế. Trường hợp hồ sơ được gửi qua đường bưu chính, công chức thuế đóng dấu ghi ngày nhận hồ sơ và ghi vào số văn thư của cơ quan thuế.
Trường hợp hồ sơ được nộp thông qua giao dịch điện tử, việc tiếp nhận, kiểm tra, chấp nhận hồ sơ khai thuế do cơ quan thuế thực hiện thông qua hệ thống xử lý dữ liệu điện tử.
Trình tự, thủ tục miễn, giảm tiền thuê đất, thuê mặt nước từ 03/9/2025 theo Quyết định 3078 mới nhất? (Hình từ Internet)
Mẫu giấy đề nghị giảm tiền thuê đất năm 2025 theo Nghị định 230?
Chính phủ ban hành Nghị định 230/2025/NĐ-CP ngày 19/8/2025 quy định trường hợp khác được miễn, giảm tiền sử dụng đất, tiền thuê đất theo quy định tại khoản 2 Điều 157 Luật Đất đai 2024, có hiệu lực từ ngày 19/8/2025.
Theo Phụ lục ban hành kèm theo Nghị định 230/2025/NĐ-CP quy định mẫu giấy đề nghị giảm tiền thuê đất năm 2025 như sau:
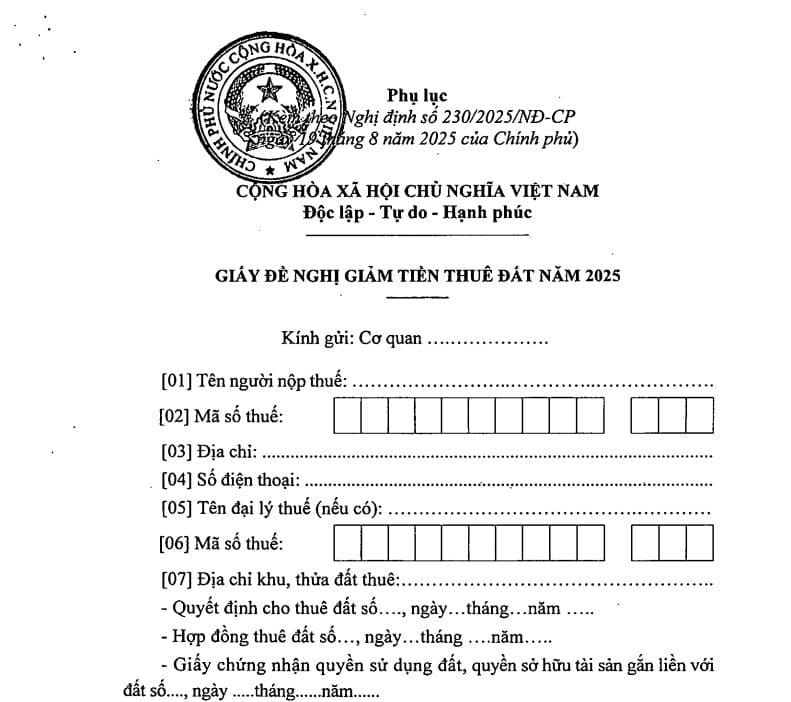
Mẫu giấy đề nghị giảm tiền thuê đất
>>> TẢI VỀ Mẫu giấy đề nghị giảm tiền thuê đất năm 2025 tại đây.
Giảm tiền thuê đất năm 2025 bao nhiêu phần trăm?
Về việc giảm tiền thuê đất phải nộp của năm 2025, căn cứ Điều 6 Nghị định 230/2025/NĐ-CP quy định giảm 30% tiền thuê đất phải nộp của năm 2025 đối với người sử dụng đất theo quy định tại Điều 4 Luật Đất đai 2024 đang được Nhà nước cho thuê đất dưới hình thức trả tiền thuê đất hằng năm (bao gồm cả trường hợp có và chưa có giấy tờ pháp lý về đất đai nhưng đang sử dụng đất mà phải nộp tiền thuê đất năm 2025 theo quy định và trường hợp người sử dụng đất đang sử dụng đất nhưng chưa hoàn thiện hồ sơ về đất đai theo quy định của pháp luật về đất đai).
Quy định này áp dụng cho cả trường hợp người sử dụng đất không thuộc đối tượng được miễn, giảm tiền thuê đất hoặc hết thời hạn được miễn, giảm tiền thuê đất và trường hợp người sử dụng đất đang được giảm tiền thuê đất theo quy định của pháp luật về đất đai và pháp luật khác có liên quan.
Mức giảm tiền thuê đất của năm 2025 được tính trên số tiền thuê đất phải nộp của năm 2025 theo Thông báo thu tiền thuê đất (nếu có) hoặc được tính theo quy định của pháp luật về tiền thuê đất trong trường hợp chưa có thông báo thu tiền thuê đất. Không thực hiện giảm trên số tiền thuê đất còn nợ của các năm trước năm 2025 và tiền chậm nộp (nếu có).
Trường hợp người sử dụng đất đang được giảm tiền thuê đất theo quy định hoặc/và khấu trừ tiền bồi thường, giải phóng mặt bằng theo quy định của pháp luật về tiền thuê đất thì mức giảm tiền thuê đất quy định tại được tính trên số tiền thuê đất phải nộp (nếu có) sau khi đã được giảm hoặc/và khấu trừ theo quy định của pháp luật (trừ số tiền thuê đất được giảm của năm 2024 theo quy định tại Nghị định 87/2025/NĐ-CP.
Trong vòng 30 ngày, kể từ ngày có quyết định giảm tiền thuê đất năm 2025 theo quy định; chủ đầu tư được Nhà nước cho thuê đất trả tiền thuê đất hằng năm để đầu tư xây dựng, kinh doanh kết cấu hạ tầng khu công nghiệp, cụm công nghiệp, khu chế xuất (chủ đầu tư) phải thực hiện phân bổ số tiền thuê đất được giảm của diện tích đất đã được chủ đầu tư cho thuê lại theo quy định tại khoản 6 Điều 202 Luật Đất đai 2024 (phân bổ đều theo tỷ lệ diện tích đất đã cho các đối tượng theo quy định tại khoản 6 Điều 202 Luật Đất đai 2024 thuê lại).
Số tiền thuê đất được giảm của diện tích đất chưa cho thuê lại được thì chủ đầu tư không cần thực hiện phân bổ. Trường hợp chủ đầu tư không thực hiện theo quy định này thì không được hưởng chính sách giảm tiền thuê đất.
Như vậy, giảm 30% tiền thuê đất phải nộp của năm 2025.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];