Thông báo 256: Đề xuất chính sách thuế đối với các dự án bất động sản chậm triển khai?
Ngày 23/5/2025, Văn phòng Chính phủ đã ban hành Thông báo 256/TB-VPCP năm 2025 về kết luận của Phó Thủ tướng Chính phủ tại cuộc họp nghe báo cáo về tình hình thị trường bất động sản, trong đó có quy định về việc đề xuất chính sách thuế đối với các dự án bất động sản chậm triển khai.
Tải về Thông báo 256/TB-VPCP năm 2025.
Theo đó, căn cứ Tiểu mục b Mục 2 Thông báo 256/TB-VPCP năm 2025 có quy định về việc đề xuất chính sách thuế đối với các dự án bất động sản chậm triển khai như sau:
- Khẩn trương xây dựng, thiết lập hệ thống cơ sở dữ liệu, thông tin thị trường thị trường bất động sản, trong đó bao gồm: dữ liệu về giao dịch bất động sản, giá bất động sản, phân tích dự báo cung - cầu của thị trường để trên cơ sở đó Nhà nước chủ động điều tiết thị trường thông qua: quy hoạch, kế hoạch, chương trình, kế hoạch phát triển đô thị, nhà ở để điều tiết nguồn cung; điều chỉnh tiến độ, cơ cấu sản phẩm dự án bất động sản; điều hành chính sách tài chính, tín dụng, sử dụng các công cụ thuế phù hợp tình hình thị trường trong từng thời kỳ. Nghiên cứu phát triển các trung tâm giao dịch bất động sản phù hợp với địa bàn, đối tượng giao dịch.
- Phối hợp với Bộ Tài chính, Bộ Nông nghiệp và Môi trường đề xuất chính sách thuế đối với các dự án bất động sản chậm triển khai, để hoang hóa gây lãng phí nguồn lực đầu tư của xã hội, tài nguyên đất đai.
- Chủ trì phối hợp với Bộ Tài chính các bộ, ngành liên quan nghiên cứu tích hợp các thủ tục đầu tư, phê duyệt thiết kế cơ sở, thiết kế kỹ thuật, phòng cháy chữa cháy,… vào giấy phép xây dựng để rút ngắn thời gian đầu tư xây dựng.
- Khẩn trương nghiên cứu ban hành các thiết kế mẫu tiêu chuẩn cho nhà ở xã hội, mở rộng tiêu chí, đối tượng thụ hưởng các chính sách nhà ở xã hội, các phương thức tiếp cận thuê, thuê mua, mua.
- Bộ Xây dựng chủ trì phối hợp với các Bộ, ngành, địa phương tổng hợp các vướng mắc, kiến nghị, đề xuất các giải pháp báo cao Ban Chỉ đạo và trình Chính phủ xem xét ban hành Nghị quyết để thúc đẩy phát triển thị trường bất động sản lành mạnh.
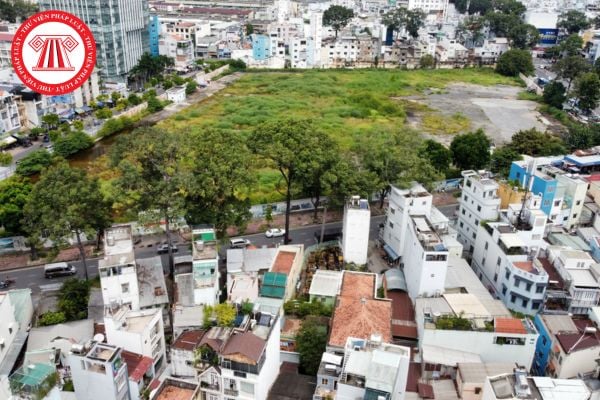
Thông báo 256: Đề xuất chính sách thuế đối với các dự án bất động sản chậm triển khai? (Hình từ Internet)
Trình tự đầu tư xây dựng được quy định như thế nào?
Căn cứ Điều 50 Luật Xây dựng 2014 được sửa đổi bởi khoản 9 Điều 1 Luật Xây dựng sửa đổi 2020 có quy định về Trình tự đầu tư xây dựng như sau:
[1] Trình tự đầu tư xây dựng có 03 giai đoạn gồm chuẩn bị dự án, thực hiện dự án và kết thúc xây dựng đưa công trình của dự án vào khai thác sử dụng, trừ trường hợp xây dựng nhà ở riêng lẻ.
[2] Việc phân chia dự án đầu tư xây dựng thành các dự án thành phần và phân kỳ đầu tư được quy định như sau:
- Dự án đầu tư xây dựng được phân chia thành các dự án thành phần khi mỗi dự án thành phần có thể vận hành, khai thác độc lập. Các dự án thành phần sau khi phân chia được quản lý như đối với dự án độc lập.
+ Đối với dự án sử dụng vốn đầu tư công, việc phân chia dự án thành phần được thực hiện theo quy định của pháp luật về đầu tư công.
+ Đối với các dự án còn lại, việc phân chia dự án thành phần do người quyết định đầu tư quyết định trước khi lập dự án hoặc khi quyết định đầu tư xây dựng, bảo đảm các yêu cầu nêu tại quyết định hoặc chấp thuận chủ trương đầu tư xây dựng hoặc quy định của pháp luật có liên quan (nếu có), trừ trường hợp luật có quy định khác;
- Việc phân kỳ đầu tư được thể hiện trong Báo cáo nghiên cứu khả thi đầu tư xây dựng và quyết định đầu tư xây dựng, phù hợp với tiến độ, thời gian thực hiện dự án trong nội dung quyết định hoặc chấp thuận chủ trương đầu tư xây dựng.
[3] Căn cứ điều kiện cụ thể của dự án, người quyết định đầu tư quyết định việc thực hiện tuần tự hoặc kết hợp, xen kẽ các công việc trong giai đoạn thực hiện dự án và kết thúc xây dựng đưa công trình vào khai thác sử dụng.
Có phương án công nghệ và phương án thiết kế xây dựng phù hợp có phải là một trong những yêu cầu đối với dự án đầu tư xây dựng không?
Căn cứ Điều 51 Luật Xây dựng 2014 có quy định về yêu cầu đối với dự án đầu tư xây dựng như sau:
Dự án đầu tư xây dựng không phân biệt các loại nguồn vốn sử dụng phải đáp ứng các yêu cầu sau:
Điều 51. Yêu cầu đối với dự án đầu tư xây dựng
[...]
2. Có phương án công nghệ và phương án thiết kế xây dựng phù hợp.
3. Bảo đảm chất lượng, an toàn trong xây dựng, vận hành, khai thác, sử dụng công trình, phòng, chống cháy, nổ và bảo vệ môi trường, ứng phó với biến đổi khí hậu.
4. Bảo đảm cấp đủ vốn đúng tiến độ của dự án, hiệu quả tài chính, hiệu quả kinh tế - xã hội của dự án.
5. Tuân thủ quy định khác của pháp luật có liên quan.
Như vậy, có phương án công nghệ và phương án thiết kế xây dựng phù hợp chính là một trong những yêu cầu đối với dự án đầu tư xây dựng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];