Tải về tờ khai thuế thu nhập doanh nghiệp đối với trường hợp chuyển nhượng bất động sản mới nhất 2025?
Tờ khai thuế thu nhập doanh nghiệp đối với trường hợp chuyển nhượng bất động sản chính là Mẫu số 02/TNDN tờ khai thuế TNDN (áp dụng đối với hoạt động chuyển nhượng bất động sản theo từng lần phát sinh) tại Phụ lục 2 ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi bởi điểm a, e khoản 7 Điều 1 Thông tư 40/2025/TT-BTC.
Tờ khai thuế thu nhập doanh nghiệp đối với trường hợp chuyển nhượng bất động sản có dạng như sau:
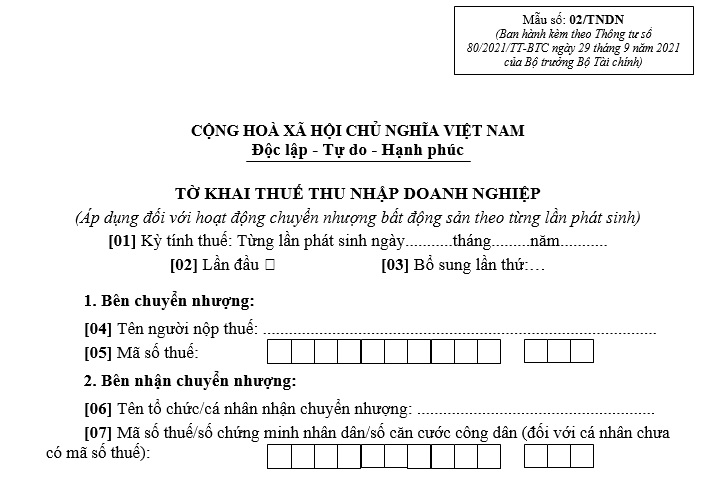
>>> Tải về Tờ khai thuế thu nhập doanh nghiệp đối với trường hợp chuyển nhượng bất động sản mới nhất 2025
Tải về tờ khai thuế thu nhập doanh nghiệp đối với trường hợp chuyển nhượng bất động sản mới nhất 2025? (Hình ảnh từ Internet)
Thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản có phải chịu thuế TNDN không?
Căn cứ theo Điều 3 Luật Thuế thu nhập doanh nghiệp 2025 quy định về thu nhập chịu thuế như sau:
Điều 3. Thu nhập chịu thuế
1. Thu nhập chịu thuế thu nhập doanh nghiệp bao gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và thu nhập khác quy định tại khoản 2 Điều này.
2. Thu nhập khác bao gồm:
a) Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn, chuyển nhượng chứng khoán;
b) Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản;
c) Thu nhập từ chuyển nhượng dự án đầu tư, chuyển nhượng quyền tham gia dự án đầu tư, chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản;
d) Thu nhập từ chuyển nhượng, cho thuê, thanh lý tài sản, trong đó có các loại giấy tờ có giá, trừ bất động sản;
[...]
Như vậy, theo quy định trên, thu nhập từ việc chuyển nhượng bất động sản của doanh nghiệp kinh doanh bất động sản sẽ được không phải chịu thuế thu nhập doanh nghiệp từ ngày 01/10/2025.
Lưu ý: Luật Thuế thu nhập doanh nghiệp 2025 có hiệu lực thi hành từ ngày 01 tháng 10 năm 2025 và áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025.
Điều kiện kinh doanh bất động sản đối với doanh nghiệp là gì?
Căn cứ theo khoản 3 Điều 9 Luật Kinh doanh bất động sản 2023 quy định như sau:
Điều 9. Điều kiện đối với tổ chức, cá nhân khi kinh doanh bất động sản
1. Tổ chức, cá nhân khi kinh doanh bất động sản phải thành lập doanh nghiệp theo quy định của pháp luật về doanh nghiệp hoặc thành lập hợp tác xã, liên hiệp hợp tác xã theo quy định của pháp luật về hợp tác xã, có ngành, nghề kinh doanh bất động sản (gọi chung là doanh nghiệp kinh doanh bất động sản), trừ trường hợp quy định tại khoản 3 và khoản 4 Điều này.
Trường hợp tổ chức, cá nhân khi kinh doanh dịch vụ bất động sản thực hiện theo quy định tại khoản 5 Điều này.
2. Doanh nghiệp kinh doanh bất động sản phải đáp ứng các điều kiện sau đây:
a) Không trong thời gian bị cấm hoạt động kinh doanh bất động sản, bị tạm ngừng, bị đình chỉ hoạt động theo bản án, quyết định của Tòa án, quyết định của cơ quan nhà nước có thẩm quyền;
b) Bảo đảm tỷ lệ dư nợ tín dụng, dư nợ trái phiếu doanh nghiệp trên số vốn chủ sở hữu;
c) Doanh nghiệp kinh doanh bất động sản thông qua dự án bất động sản phải có vốn chủ sở hữu không thấp hơn 20% tổng vốn đầu tư đối với dự án có quy mô sử dụng đất dưới 20 ha, không thấp hơn 15% tổng vốn đầu tư đối với dự án có quy mô sử dụng đất từ 20 ha trở lên và phải bảo đảm khả năng huy động vốn để thực hiện dự án đầu tư; trường hợp doanh nghiệp kinh doanh bất động sản đồng thời thực hiện nhiều dự án thì phải có vốn chủ sở hữu đủ phân bổ để bảo đảm tỷ lệ nêu trên của từng dự án để thực hiện toàn bộ các dự án.
3. Cá nhân kinh doanh bất động sản quy mô nhỏ thì không phải thành lập doanh nghiệp kinh doanh bất động sản nhưng phải kê khai nộp thuế theo quy định của pháp luật.
[...]
Theo đó, doanh nghiệp kinh doanh bất động sản phải đáp ứng các điều kiện sau đây:
- Không trong thời gian bị cấm hoạt động kinh doanh bất động sản, bị tạm ngừng, bị đình chỉ hoạt động theo bản án, quyết định của Tòa án, quyết định của cơ quan nhà nước có thẩm quyền;
- Bảo đảm tỷ lệ dư nợ tín dụng, dư nợ trái phiếu doanh nghiệp trên số vốn chủ sở hữu;
- Doanh nghiệp kinh doanh bất động sản thông qua dự án bất động sản phải có vốn chủ sở hữu không thấp hơn 20% tổng vốn đầu tư đối với dự án có quy mô sử dụng đất dưới 20 ha, không thấp hơn 15% tổng vốn đầu tư đối với dự án có quy mô sử dụng đất từ 20 ha trở lên và phải bảo đảm khả năng huy động vốn để thực hiện dự án đầu tư; trường hợp doanh nghiệp kinh doanh bất động sản đồng thời thực hiện nhiều dự án thì phải có vốn chủ sở hữu đủ phân bổ để bảo đảm tỷ lệ nêu trên của từng dự án để thực hiện toàn bộ các dự án.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];