Chính sách mới về thuế TNDN tại Thông tư 20 2026 TT BTC theo Công văn 319 của Thuế tỉnh Sơn La?
Vừa qua thuế tỉnh Sơn La ban hành Công văn 319/SLA-NVDTPC ngày 19/3/2026 về việc triển khai chính sách thuế mới.
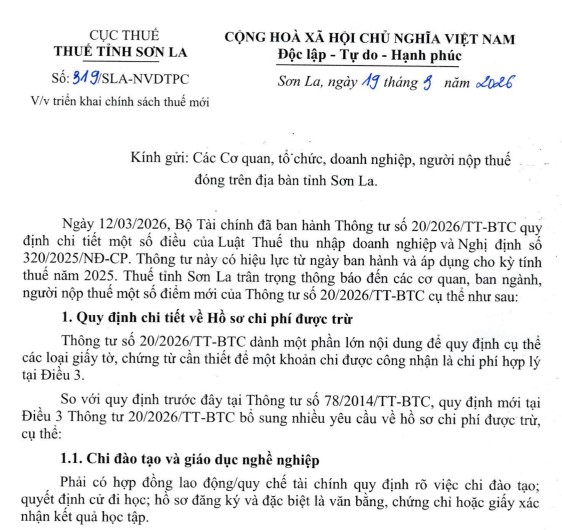
>>> Tải về Công văn 319/SLA-NVDTPC Chính sách mới về thuế TNDN tại Thông tư 20 2026 TT BTC
Tại công văn nêu rõ:
Ngày 12/03/2026, Bộ Tài chính đã ban hành Thông tư 20/2026/TT-BTC quy định chi tiết một số điều của Luật Thuế thu nhập doanh nghiệp và Nghị định 320/2025/NĐ-CP. Thông tư 20/2026/TT-BTC có hiệu lực từ ngày ban hành và áp dụng cho kỳ tính thuế năm 2025. Thuế tỉnh Sơn La trân trọng thông báo đến các cơ quan, ban ngành, người nộp thuế một số điểm mới của Thông tư số 20/2026/TT-BTC cụ thể như sau:
[1] Quy định chi tiết về Hồ sơ chi phí được trừ
Thông tư 20/2026/TT-BTC dành một phần lớn nội dung để quy định cụ thể các loại giấy tờ, chứng từ cần thiết để một khoản chi được công nhận là chỉ phí hợp lý tại Điều 3.
So với quy định trước đây tại Thông tư 78/2014/TT-BTC, quy định mới tại Điều 3 Thông tư 20/2026/TT-BTC bổ sung nhiều yêu cầu về hồ sơ chỉ phí được trừ, cụ thể:
(i) Chi đào tạo và giáo dục nghề nghiệp
Phải có hợp đồng lao động/quy chế tài chính quy định rõ việc chi đào tạo; quyết định c đi học; hồ sơ đăng ký và đặc biệt là văn bằng, chứng chi hoặc giấy xác nhận kết quả học tập.
(ii) Chi phí các khoản tài trợ
Đối với tài trợ giáo dục, y tế, khắc phục thiên tai... hồ sơ bắt buộc phải có Biên bản xác nhận khoản tài trợ theo Mẫu số 01/TNDN ban hành kèm theo Thông tư 20/2026/TT-BTC.
(iii) Chi phí không tương ứng với doanh thu trong kỳ
Thông tư cho phép tính vào chi phí được trừ đối với một số trường hợp đặc thù như: chỉ phí đẩu thầu nhưng không trúng thầu; chi phí nghiên cứu thị trường/sản phẩm mới nhưng không thành công; chi phí khấu hao tài sản cho thuê trong thời gian chưa có khách thuê...
- Chi phí của bên tham gia dự thầu phải bỏ ra cho hoạt động tham gia đấu thầu nhưng không trúng thầu: Hồ sơ mời thầu, hồ sơ dự thầu, kết quả lựa chọn nhà thầu (nếu có) và các tài liệu liên quan theo quy định về đấu thầu.
- Chi phí nghiên cứu thị trường, nghiên cứu sản phẩm, dịch vụ; chi phí đầu tư phát triển sản phẩm, dịch vụ mới nhưng không thành công hoặc dừng triển khai: Báo cáo nghiên cứu phát triển thị trường, sản phẩm, dịch vụ mới theo điểm i2 khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP.
- Chi phí thuê đất và chi phí quản lý, duy trì cơ sở hạ tầng tại các khu kinh tế, khu công nghệ cao, khu công nghiệp, cụm công nghiệp... trong trường hợp chưa tham gia vào hoạt động sản xuất, kinh doanh:
+ Quyết định chấp thuận chủ trương đầu tư hoặc quyết định chủ trương đầu tư hoặc giấy chứng nhận đăng ký đầu tư hoặc giấy tờ có giá trị pháp lý tương đương theo quy định của pháp luật về đầu tư (nếu có);
+ Văn bản thỏa thuận hoặc hợp đồng thuê đất, cơ sở hạ tầng, trong đó quy định rõ các khoản chi phí doanh nghiệp phải trả chọ tiền thuê đất, chỉ phí quản lý, duy trì cơ sở hạ tầng.
[...]
>>> Xem chi tiết tại Công văn 319/SLA-NVDTPC Chính sách mới về thuế TNDN tại Thông tư 20/2026/TT-BTC
Chính sách mới về thuế TNDN tại Thông tư 20/2026/TT-BTC theo Công văn 319 của Thuế tỉnh Sơn La? (Hình từ Internet)
Hồ sơ hưởng ưu đãi thuế TNDN theo quy định mới nhất tại Thông tư 20/2026/TT-BTC như thế nào?
Căn cứ Điều 4 Thông tư 20/2026/TT-BTC quy định về hồ sơ hưởng ưu đãi thuế quy định tại các Điều 4, 13, 14 và 15 Luật Thuế thu nhập doanh nghiệp 2025 như sau:
(1) Thủ tục, hồ sơ được hưởng miễn thuế, giảm thuế, thuế suất ưu đãi, thời gian miễn thuế, giảm thuế thực hiện theo quy định của pháp luật về quản lý thuế.
(2) Doanh nghiệp tự xác định các điều kiện miễn thuế, giảm thuế, thuế suất ưu đãi, thời gian miễn thuế, giảm thuế, số lỗ được trừ vào thu nhập chịu thuế để kê khai và quyết toán thuế với cơ quan thuế.
(3) Trường hợp qua thanh tra, kiểm tra phát hiện và kết luận doanh nghiệp không đảm bảo các điều kiện để áp dụng miễn thuế, giảm thuế, ưu đãi thuế, mức thuế suất ưu đãi, thời gian miễn thuế, giảm thuế thì cơ quan có thẩm quyền xử lý truy thu thuế, tính tiền chậm nộp và xử phạt về thuế theo quy định của pháp luật.
Chính phủ quy định việc áp dụng ưu đãi thuế TNDN đối với các trường hợp nào?
Căn cứ khoản 4 Điều 12 Luật Thuế thu nhập doanh nghiệp 2025 (có cụm từ bị bãi bỏ bởi điểm k khoản 7 Điều 25 Luật Công nghệ cao 2025 có hiệu lực từ ngày 01/07/2026) quy định như sau:
Điều 12. Nguyên tắc, đối tượng áp dụng ưu đãi thuế thu nhập doanh nghiệp
[...]
4. Chính phủ quy định việc áp dụng ưu đãi thuế đối với các trường hợp sau đây:
a) Trường hợp áp dụng ưu đãi thuế theo tiêu chí địa bàn;
b) Trường hợp ưu đãi thuế trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp;
c) Trường hợp trong kỳ tính thuế đầu tiên có doanh thu hoặc trong kỳ tính thuế đầu tiên có thu nhập từ dự án đầu tư của doanh nghiệp (bao gồm cả dự án đầu tư mới, dự án đầu tư mở rộng, doanh nghiệp công nghệ cao, doanh nghiệp khoa học và công nghệ) có thời gian phát sinh doanh thu, thu nhập được hưởng ưu đãi thuế dưới 12 tháng.
5. Doanh nghiệp thành lập hoặc doanh nghiệp có dự án đầu tư từ việc sáp nhập, họp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp có trách nhiệm thực hiện nghĩa vụ nộp thuế thu nhập doanh nghiệp (kể cả tiền phạt nếu có), đồng thời được kế thừa các ưu đãi thuế thu nhập doanh nghiệp (kể cả các khoản lỗ chưa được kết chuyển) của doanh nghiệp hoặc dự án đầu tư trước khi sáp nhập, hợp nhất, chia, tách, chuyển đổi nếu tiếp tục đáp ứng các điều kiện ưu đãi thuế thu nhập doanh nghiệp, điều kiện chuyển lỗ theo quy định của pháp luật.
Theo đó, chính phủ quy định việc áp dụng ưu đãi thuế đối với các trường hợp sau đây:
- Trường hợp áp dụng ưu đãi thuế theo tiêu chí địa bàn;
- Trường hợp ưu đãi thuế trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp;
- Trường hợp trong kỳ tính thuế đầu tiên có doanh thu hoặc trong kỳ tính thuế đầu tiên có thu nhập từ dự án đầu tư của doanh nghiệp (bao gồm cả dự án đầu tư mới, dự án đầu tư mở rộng, doanh nghiệp công nghệ cao, doanh nghiệp khoa học và công nghệ) có thời gian phát sinh doanh thu, thu nhập được hưởng ưu đãi thuế dưới 12 tháng.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];