Bảng giá đất nông nghiệp tại tỉnh Quảng Ninh năm 2026 chính thức mới nhất?
Vừa qua ngày 16/12/2025 HĐND tỉnh Quảng Ninh đã ban hành Nghị quyết 100/2025/NQ-HĐND Quy định Bảng giá đất lần đầu áp dụng từ ngày 01 tháng 01 năm 2026 trên địa bàn tỉnh Quảng Ninh.
>>> TẢI VỀ Nghị quyết 100 2025 NQ HĐND Quy định Bảng giá đất Quảng Ninh 2026
Tại khoản 1 Điều 3 Nghị quyết 100/2025/NQ-HĐND nêu rõ các tiêu chí cụ thể xác định vị trí đối với đất nông nghiệp, số lượng vị trí đất trong bảng giá đất Quảng Ninh 2026 cụ thể như sau:
Vị trí đất trong bảng giá đất được xác định theo từng địa bàn hành chính xã, phường, đặc khu theo quy định tại khoản 2 Điều 18 Nghị định 71/2024/NĐ-CP ngày 27 tháng 6 năm 2024 của Chính phủ như sau:
- Khu vực 1: là khu vực có khả năng sinh lợi cao nhất và điều kiện kết cấu hạ tầng thuận lợi nhất: là đất nông nghiệp thuộc địa bàn hành chính phường.
- Khu vực 2: là khu vực có khả năng sinh lợi thấp hơn và điều kiện kết cấu hạ tầng kém thuận lợi hơn so với Khu vực 1: là đất nông nghiệp thuộc địa bàn hành chính xã và đặc khu.
Bảng giá đất nông nghiệp tại tỉnh Quảng Ninh được quy định tại Phụ lục IV ban hành kèm theo Nghị quyết 100/2025/NQ-HĐND cụ thể như sau:
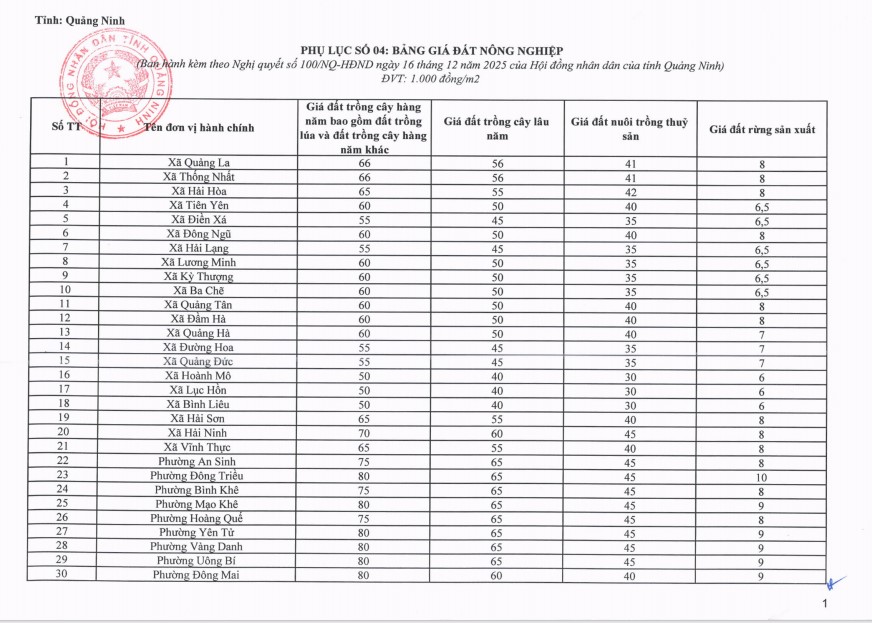
>>> TẢI VỀ Bảng giá đất nông nghiệp tại tỉnh Quảng Ninh 2026
Bảng giá đất nông nghiệp tại tỉnh Quảng Ninh năm 2026 chính thức mới nhất? (Hình từ Internet)
Giảm 70% tiền chuyển đất nông nghiệp sang đất ở từ 2026 cho những trường hợp cụ thể nào theo Nghị quyết 254 2025?
Tại khoản 2 Điều 10 Nghị quyết 254/2025/QH15 quy định cụ thể như sau:
Điều 10. Miễn, giảm tiền sử dụng đất, tiền thuê đất; nộp tiền sử dụng đất, tiền thuê đất khi chuyển mục đích sử dụng đất
[...]
2. Khi chuyển mục đích sử dụng đất quy định tại các điểm b, c, d, đ, e và g khoản 1 Điều 121 của Luật Đất đai thì người sử dụng đất phải nộp tiền sử dụng đất, tiền thuê đất theo quy định sau đây:
a) Nộp tiền sử dụng đất, tiền thuê đất trả tiền một lần cho cả thời gian thuê dựa trên mức chênh lệch giữa tiền sử dụng đất, tiền thuê đất của loại đất sau khi chuyển mục đích sử dụng đất và tiền sử dụng đất, tiền thuê đất của loại đất trước khi chuyển mục đích sử dụng đất cho thời gian sử dụng đất còn lại;
b) Nộp tiền thuê đất hằng năm theo loại đất sau khi chuyển mục đích sử dụng đất;
c) Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở; chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở thì tính tiền sử dụng đất theo mức thu bằng: 30% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương; 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương; 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quá 01 lần hạn mức giao đất ở tại địa phương. Mức thu tiền sử dụng đất nêu trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).
[...]
Theo đó có 02 trường hợp được quy định cụ thể:
[1] Trường hợp đất vườn, ao, đất nông nghiệp trong cùng thửa đất có đất ở được xác định khi công nhận quyền sử dụng đất mà chuyển mục đích sử dụng đất sang đất ở;
[2] Chuyển từ đất có nguồn gốc là đất vườn, ao gắn liền đất ở nhưng người sử dụng đất tách ra để chuyển quyền sử dụng đất hoặc do đơn vị đo đạc khi đo vẽ bản đồ địa chính trước ngày 01 tháng 7 năm 2014 đã tự đo đạc tách thành các thửa riêng sang đất ở.
Tính tiền sử dụng đất trong các trường hợp này như sau:
- 30% chênh lệch giữa tiền sử dụng đất tính theo giá đất ở và tiền sử dụng đất tính theo giá đất nông nghiệp tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương;
- 50% chênh lệch đối với diện tích đất vượt hạn mức nhưng không quá 01 lần hạn mức giao đất ở tại địa phương;
- 100% chênh lệch đối với diện tích đất vượt hạn mức mà vượt quá 01 lần hạn mức giao đất ở tại địa phương.
* Mức thu tiền sử dụng đất của các trường hợp trên chỉ được tính một lần cho một hộ gia đình, cá nhân (tính trên 01 thửa đất).
Như vậy, từ 01/01/2026 trở đi sẽ tiến hành giảm 70% tiền sử dụng đất khi chuyển đất nông nghiệp sang đất ở đối với các trường hợp [1], [2] trên tại thời điểm có quyết định cho phép chuyển mục đích sử dụng đất (sau đây gọi tắt là chênh lệch) đối với diện tích đất chuyển mục đích sử dụng trong hạn mức giao đất ở tại địa phương.
Điều kiện chuyển đổi quyền sử dụng đất nông nghiệp là gì?
Căn cứ theo Điều 47 Luật Đất đai 2024 quy định điều kiện chuyển đổi quyền sử dụng đất nông nghiệp như sau:
Cá nhân sử dụng đất nông nghiệp do được Nhà nước giao đất, do chuyển đổi, nhận chuyển nhượng, nhận thừa kế, nhận tặng cho quyền sử dụng đất hợp pháp từ người khác thì chỉ được chuyển đổi quyền sử dụng đất nông nghiệp trong cùng đơn vị hành chính cấp tỉnh cho cá nhân khác và không phải nộp thuế thu nhập từ việc chuyển đổi quyền sử dụng đất và lệ phí trước bạ.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];