Tỷ giá hạch toán giữa đồng Việt Nam với đô la Mỹ tháng 5/2026
Chuyên viên pháp lý Tuyết Nhi17:58 04/05/26
Tỷ giá hạch toán giữa đồng Việt Nam với đô la Mỹ tháng 5/2026 là 1 USD = 25.105 đồng theo Thông báo 2658/TB-KBNN năm 2026 của Kho bạc Nhà nước.
>> Bảng tỷ giá hạch toán ngoại tệ tháng 5/2026
>> Cách tính thuế cho thuê bất động sản mới nhất 2026 theo Nghị định 141 và Nghị định 68
1. Tỷ giá hạch toán giữa đồng Việt Nam với đô la Mỹ tháng 5/2026
Ngày 29/4/2026, Kho bạc Nhà nước đã có Thông báo 2658/TB-KBNN năm 2026 về tỷ giá hạch toán ngoại tệ tháng 5/2026.
>>TẢI VỀ<< Thông báo 2658/TB-KBNN
Theo đó, tỷ giá hạch toán giữa đồng Việt Nam với đô la Mỹ tháng 5/2026 là 1 USD = 25.105 đồng
Lưu ý: Tỷ giá hạch toán trên được áp dụng trong các nghiệp vụ:
- Quy đổi và hạch toán thu, chi ngân sách nhà nước bằng ngoại tệ.
- Quy đổi và hạch toán kế toán của Kho bạc Nhà nước.
Trên đây là giải đáp thắc mắc “Tỷ giá hạch toán giữa đồng Việt Nam với đô la Mỹ tháng 5/2026 là bao nhiêu?”
Tỷ giá hạch toán giữa đồng Việt Nam với đô la Mỹ tháng 5/2026
(Ảnh minh họa - Nguồn Internet)
2. Tỷ giá hạch toán giữa đồng Việt Nam với các ngoại tệ khác tháng 5/2026
Tỷ giá hạch toán giữa đồng Việt Nam với các ngoại tệ khác tháng 5/2026 được thực hiện theo phụ lục đính kèm theo Thông báo 2658/TB-KBNN năm 2026:
|
STT |
Tên ngoại tệ |
Ngoại tệ |
Tỷ giá Ngoại tệ/VNĐ |
|
1 |
UAE DIRHAM |
AED |
6.836 |
|
2 |
AFGHAN AFGHANI |
AFN |
391 |
|
3 |
LEK |
ALL |
308 |
|
4 |
ARMENIAN DRAM |
AMD |
68 |
|
5 |
NETH.ANTILLIAN GUILDER |
ANG |
14.104 |
|
6 |
ANGOLAN KWANZA |
AOA |
27 |
|
7 |
KWANZA REAJUSTADO |
AOR |
27 |
|
8 |
ARGENTINE PESO |
ARS |
18 |
|
9 |
AUSTRALIAN DOLLAR |
AUD |
16.701 |
|
10 |
ARUBAN GUILDER |
AWG |
14.104 |
|
11 |
AZERBAIJANIAN MANAT |
AZN |
14.768 |
|
12 |
CONVERTIBLE MARKS |
BAM |
15.033 |
|
13 |
BARBADOS DOLLAR |
BBD |
12.553 |
|
14 |
TAKA |
BDT |
204 |
|
15 |
LEV |
BGN |
15.123 |
|
16 |
BAHARAINI DINAR |
BHD |
66.066 |
|
17 |
BURUNDI FRANC |
BIF |
8 |
|
18 |
BERMUDIAN DOLLAR |
BMD |
25.105 |
|
19 |
BRUNEI DOLLAR |
BND |
19.613 |
|
20 |
BOLIVIANO |
BOB |
3.665 |
|
… |
… |
… |
… |
>> Xem chi tiết tỷ giá hạch toán giữa đồng Việt Nam với các ngoại tệ khác tháng 5/2026: TẠI ĐÂY
3. Công tác kế toán khi doanh nghiệp lựa chọn đơn vị tiền tệ trong kế toán không phải là Đồng Việt Nam
Căn cứ Điều 6 Thông tư 99/2025/TT-BTC, báo cáo tài chính mang tính pháp lý để doanh nghiệp công bố ra công chúng và nộp cho các cơ quan có thẩm quyền tại Việt Nam là Báo cáo tài chính được trình bày bằng Đồng Việt Nam. Do đó, doanh nghiệp phải chuyển đổi Báo cáo tài chính từ đơn vị tiền tệ trong kế toán sang Đồng Việt Nam theo hướng dẫn dưới đây, trừ trường hợp pháp luật có quy định khác:
(i) Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải quy đổi các chỉ tiêu của Báo cáo tài chính theo nguyên tắc sau:
- Tài sản và nợ phải trả được quy đổi ra Đồng Việt Nam theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch tại thời điểm kết thúc kỳ kế toán;
- Vốn chủ sở hữu (vốn góp của chủ sở hữu, thặng dư vốn, vốn khác, quyền chọn chuyển đổi trái phiếu) được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày góp vốn;
- Chênh lệch đánh giá lại tài sản được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại ngày đánh giá;
- Lợi nhuận sau thuế chưa phân phối, các quỹ trích từ lợi nhuận sau thuế chưa phân phối phát sinh trong từng kỳ được quy đổi ra Đồng Việt Nam bằng cách tính toán theo các khoản mục của Báo cáo kết quả hoạt động kinh doanh. Lợi nhuận sau thuế chưa phân phối còn lại phải được quy đổi ra Đồng Việt Nam theo tỷ giá ghi sổ của khoản mục lợi nhuận sau thuế chưa phân phối;
- Các khoản mục thuộc Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ được quy đổi ra Đồng Việt Nam theo tỷ giá giao dịch thực tế tại thời điểm phát sinh giao dịch. Trường hợp tỷ giá bình quân kỳ kế toán xấp xỉ với tỷ giá thực tế tại thời điểm phát sinh giao dịch (chênh lệch không vượt quá biên độ tỷ giá giao ngay theo quy định của Ngân hàng Nhà nước Việt Nam) thì có thể áp dụng theo tỷ giá bình quân kỳ kế toán (nếu lựa chọn).
(ii) Phương pháp kế toán chênh lệch tỷ giá do chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ ra Đồng Việt Nam.
Chênh lệch tỷ giá phát sinh khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ ra Đồng Việt Nam được ghi nhận trên chỉ tiêu “Chênh lệch tỷ giá hối đoái” thuộc phần vốn chủ sở hữu của Báo cáo tình hình tài chính.
(iii) Khi chuyển đổi Báo cáo tài chính được lập bằng ngoại tệ sang Đồng Việt Nam, doanh nghiệp phải trình bày rõ trên Bản thuyết minh Báo cáo tài chính những ảnh hưởng phát sinh đối với Báo cáo tài chính do việc chuyển đổi Báo cáo tài chính từ ngoại tệ sang Đồng Việt Nam.
Lưu ý: Trường hợp pháp luật quy định Báo cáo tài chính của doanh nghiệp phải được kiểm toán bởi tổ chức kiểm toán độc lập thì Báo cáo tài chính được kiểm toán là Báo cáo tài chính được trình bày bằng Đồng Việt Nam.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Ngoại tệ
- Tỷ giá hạch toán ngoại tệ
285

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
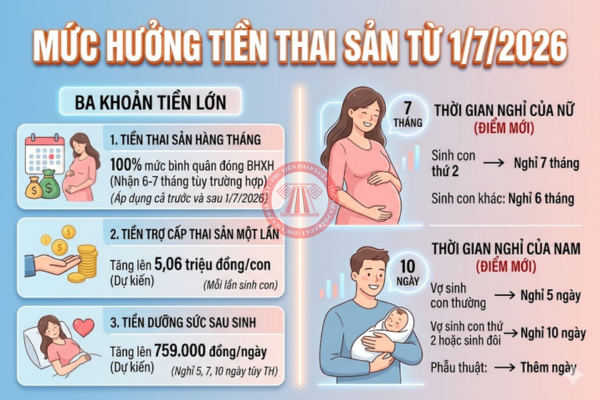
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

Cùng chuyên mục
-

- Phân biệt thu nhập tính thuế và thu nhập chịu thuế TNCN 202614:24 14/10/2026
-
- Hướng dẫn đăng ký mã số thuế nhà thầu trên Dịch vụ công 2026 (áp dụng cho bên Việt Nam nộp thay)14:24 14/10/2026
-
- Hướng dẫn đăng ký mã số thuế nhà thầu từ 01/7/2026 đối với trường hợp nộp thay: Hồ sơ, trình tự thực hiện12:23 14/10/2026
-
- Tổng hợp tờ khai thuế nhà thầu nước ngoài mới nhất 2026 theo Thông tư 89/2026/TT-BTC13:44 14/10/2026
-
- Bảng kê BK04.1-ĐKT Thông tư 90/2026/TT-BTC, bảng kê các hợp đồng nhà thầu nước ngoài nộp thuế thông qua bên Việt Nam15:08 14/10/2026
-
- Lưu ý về tỷ giá khai thuế 2026 và tỷ giá xuất hóa đơn 2026 theo phụ lục Công văn 6810/CT-QLNT10:01 14/10/2026
-
- Thời hạn đăng ký mã số thuế nhà thầu nước ngoài từ 01/7/2026 theo Nghị định 252/2026/NĐ-CP09:10 14/10/2026
-
- Tờ khai 04.1-ĐKT Thông tư 90/2026/TT-BTC, tờ khai đăng ký thuế dùng cho tổ chức, cá nhân khấu trừ, nộp thay thuế cho nhà thầu nước ngoài 15:07 14/10/2026
-
- Điều kiện chi phí nghỉ mát được trừ khi tính thuế TNDN 202623:29 13/10/2026

