Tải về Mẫu số S37-DN theo Thông tư 99/2025/TT-BTC - Thẻ tính giá thành sản phẩm
Chuyên viên pháp lý Trúc Anh15:14 18/12/25
Tải về Mẫu số S37-DN theo Thông tư 99/2025/TT-BTC - Thẻ tính giá thành sản phẩm. Nguyên tắc lập và trình bày Báo cáo tài chính khi chuyển đổi loại hình doanh nghiệp.
>> Tải về Dự thảo Nghị định quy định Luật Giáo dục đại học mới nhất (lần 2)
>> Địa bàn ưu đãi thuế thu nhập doanh nghiệp theo Nghị định 320/2025/NĐ-CP
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp đến quý khách hàng nội dung "Tải về Mẫu số S37-DN theo Thông tư 99/2025/TT-BTC - Thẻ tính giá thành sản phẩm" chi tiết tại bài viết bên dưới:
1. Tải về Mẫu số S37-DN theo Thông tư 99/2025/TT-BTC - Thẻ tính giá thành sản phẩm
Mẫu số S37-DN theo Thông tư 99/2025/TT-BTC là mẫu thẻ tính giá thành sản phẩm, dịch vụ áp dụng từ ngày 01/01/2026.
Tải về file word mẫu số S37-DN theo Thông tư 99/2025/TT-BTC dưới đây:
 |
Mẫu số S37-DN theo Thông tư 99/2025/TT-BTC |

Tải về Mẫu số S37-DN theo Thông tư 99/2025/TT-BTC - Thẻ tính giá thành sản phẩm
(Ảnh minh họa – Nguồn từ Internet)
2. Thay đổi đơn vị tiền tệ trong kế toán theo quy định
Căn cứ khoản 2 Điều 5 Thông tư 99/2025/TT-BTC quy định nguyên tắc lập Báo cáo tài chính khi thay đổi đơn vị tiền tệ trong kế toán như sau:
- Tại kỳ kế toán đầu tiên kể từ khi thay đổi đơn vị tiền tệ, doanh nghiệp phải thực hiện chuyển đổi số dư các khoản mục trên sổ kế toán và Báo cáo tình hình tài chính sang đơn vị tiền tệ trong kế toán mới theo tỷ giá mua bán chuyển khoản trung bình (là trung bình cộng giữa tỷ giá mua chuyển khoản và tỷ giá bán chuyển khoản) của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch (là ngân hàng thương mại mà doanh nghiệp có tần suất hoặc giá trị giao dịch nhiều hơn so với bên khác) tại ngày thay đổi đơn vị tiền tệ trong kế toán.
- Đối với thông tin so sánh (cột kỳ trước) trên Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ, doanh nghiệp áp dụng theo tỷ giá mua bán chuyển khoản trung bình của ngân hàng thương mại nơi doanh nghiệp thường xuyên có giao dịch của kỳ trước liền kề với kỳ thay đổi.
- Doanh nghiệp phải trình bày trên Bản thuyết minh Báo cáo tài chính về lý do thay đổi đơn vị tiền tệ trong kế toán và khi có những ảnh hưởng đối với Báo cáo tài chính do việc thay đổi đơn vị tiền tệ trong kế toán.
3. Nguyên tắc lập và trình bày Báo cáo tài chính khi chuyển đổi loại hình doanh nghiệp
Căn cứ Điều 22 Thông tư 99/2025/TT-BTC quy định nguyên tắc lập và trình bày Báo cáo tài chính khi chuyển đổi loại hình doanh nghiệp như sau:
Điều 22. Nguyên tắc lập và trình bày Báo cáo tài chính khi chuyển đổi loại hình doanh nghiệp
Khi chuyển đổi loại hình, doanh nghiệp phải tiến hành khóa sổ kế toán, lập Báo cáo tài chính theo quy định của pháp luật. Trong kỳ kế toán đầu tiên sau khi chuyển đổi loại hình doanh nghiệp, doanh nghiệp phải ghi sổ kế toán và trình bày Báo cáo tài chính theo nguyên tắc sau:
1. Đối với sổ kế toán phản ánh tài sản, nợ phải trả và vốn chủ sở hữu: Toàn bộ số dư tài sản, nợ phải trả và vốn chủ sở hữu trên sổ kế toán của doanh nghiệp cũ trước khi chuyển đổi được ghi nhận là số dư đầu kỳ trên sổ kế toán của doanh nghiệp mới.
2. Đối với Báo cáo tình hình tài chính: Toàn bộ số dư tài sản, nợ phải trả và vốn chủ sở hữu kế thừa của doanh nghiệp cũ trước khi chuyển đổi được ghi nhận là số dư đầu kỳ của doanh nghiệp mới và được trình bày trong cột “Số đầu năm”.
3. Đối với Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ: Số liệu kể từ thời điểm chuyển đổi đến cuối kỳ báo cáo đầu tiên được trình bày trong cột “Kỳ này”. Cột “Kỳ trước” trình bày số liệu lũy kế kể từ đầu năm báo cáo đến thời điểm chuyển đổi loại hình doanh nghiệp và doanh nghiệp phải thuyết minh rõ lý do khi không so sánh được giữa thông tin của kỳ báo cáo và thông tin kỳ so sánh theo quy định của Chuẩn mực kế toán Việt Nam số 21 - Trình bày Báo cáo tài chính.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Thông tư 99/2025/TT-BTC
- Mẫu số S37-DN
411

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
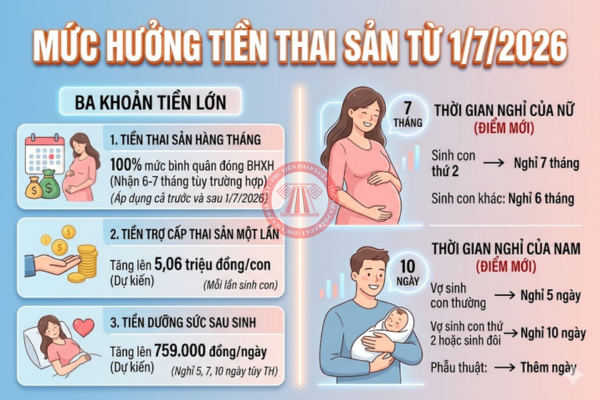
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

Cùng chuyên mục
-
- Cập nhật đường link báo cáo khám sức khỏe định kỳ người lao động TPHCM từ 04/10/202608:43 10/10/2026
-
- Tải Mẫu 08 Phụ lục I Nghị định 96/2023/NĐ-CP - Đơn đề nghị cấp giấy phép hành nghề khám chữa bệnh 202613:53 10/10/2026
-
- Mẫu đơn đề nghị thực hành tại cơ sở khám bệnh chữa bệnh 2026 theo Mẫu 03 Phụ lục I Nghị định 96/2023/NĐ-CP16:58 09/10/2026
-
- Tải về file mẫu thông tin dự án đầu tư - Phụ biểu 13.1.1a10:16 09/10/2026