Tải về mẫu 06/ĐN-PSĐT đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế
Chuyên viên pháp lý Tuyết Nhi08:17 10/11/25
Dưới đây là file word mẫu 06/ĐN-PSĐT đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo Nghị định 70/2025/NĐ-CP.
>> Mức giảm trừ gia cảnh 15.5 triệu đồng/tháng áp dụng từ kỳ tính thuế 2026
1. Tải về mẫu 06/ĐN-PSĐT đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế
Dưới đây là file word mẫu 06/ĐN-PSĐT đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế theo Nghị định 70/2025/NĐ-CP.
 |
File word mẫu 06/ĐN-PSĐT đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế |
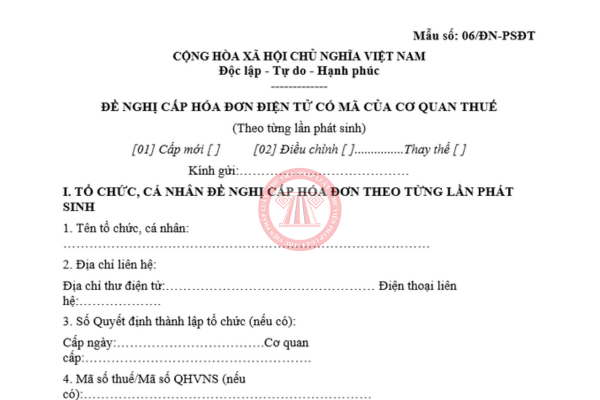
Mẫu 06/ĐN-PSĐT đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế
(Ảnh minh họa - Nguồn Internet)
2. Cách thức đăng ký sử dụng hóa đơn điện tử
Căn cứ khoản 1 Điều 15 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi điểm a khoản 11 Điều 1 Nghị định 70/2025/NĐ-CP), có 02 cách thức đăng ký sử dụng hóa đơn điện tử là:
(i) Đăng ký thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
Doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh không thuộc đối tượng ngừng sử dụng hóa đơn thì đăng ký sử dụng hóa đơn điện tử (bao gồm cả đăng ký hóa đơn điện tử bán tài sản công, hóa đơn điện tử bán hàng dự trữ quốc gia) thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
(ii) Đăng ký sử dụng hóa đơn điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Tổng cục Thuế ủy thác.
- Trường hợp sử dụng hóa đơn điện tử có mã của cơ quan thuế không phải trả tiền dịch vụ (chỉ áp dụng cho các đối tượng tại khoản 1 Điều 14 Nghị định 123/2020/NĐ-CP) thì có thể đăng ký sử dụng hóa đơn điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử được Tổng cục Thuế ủy thác.
- Trường hợp doanh nghiệp là tổ chức kết nối chuyển dữ liệu hóa đơn điện tử theo hình thức gửi trực tiếp đến cơ quan thuế thì đăng ký sử dụng hóa đơn điện tử thông qua Cổng thông tin điện tử của Tổng cục Thuế.
- Trường hợp nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam có hoạt động kinh doanh thương mại điện tử, kinh doanh dựa trên nền tảng số và các dịch vụ khác đăng ký tự nguyện sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử thông qua Cổng thông tin điện tử dành cho nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam của Tổng cục Thuế.
3. Thời điểm lập hóa đơn đối với bán hàng hóa, cung cấp dịch vụ
Căn cứ khoản 1, khoản 2 Điều 9 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi điểm a khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP), thời điểm lập hóa đơn điện tử được quy định như sau:
(i) Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.
(ii) Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) không phân biệt đã thu được tiền hay chưa thu được tiền.
Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng).
Lưu ý: Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ, mỗi lần giao hàng hoặc bàn giao đều phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ được giao tương ứng.
>> Xem thêm thời điểm lập hóa đơn đối với một số trường hợp cụ thể: TẠI ĐÂY
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Hóa đơn điện tử
- Mẫu 06/ĐN-PSĐT
687

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026


-

- Toàn bộ biểu mẫu công khai ngân sách theo Thông tư 26/2026/TT-BTC
- 07:39 09/04/2026

Cùng chuyên mục
-
- Đối tượng không chịu thuế GTGT mới nhất 202611:09 08/10/2026
-
- Hướng dẫn lập tờ khai 05 KK-TNCN theo Thông tư 89/2026/TT-BTC14:54 08/10/2026