Tải về file excel mẫu danh sách ủy quyền quyết toán thuế TNCN 2025
Chuyên viên pháp lý Trúc Anh13:40 27/09/25
Tải về file excel mẫu danh sách ủy quyền quyết toán thuế TNCN 2025. Đối tượng được ủy quyền quyết toán thuế TNCN cho doanh nghiệp năm 2025 theo quy định hiện nay.
>> Mẫu công văn giải trình thuế 2025 và hướng dẫn chi tiết
>> Mẫu Giấy xác nhận thu nhập tại công ty 2025 và hướng dẫn chi tiết
Bài viết này PHÁP LUẬT DOANH NGHIỆP sẽ cung cấp đến quý khách hàng nội dung "Tải về file excel mẫu danh sách ủy quyền quyết toán thuế TNCN 2025" chi tiết tại bài viết bên dưới:
1. Tải về file excel mẫu danh sách ủy quyền quyết toán thuế TNCN 2025
Tải về file excel mẫu danh sách ủy quyền quyết toán thuế TNCN 2025 dưới đây:
 |
File excel mẫu danh sách ủy quyền quyết toán thuế TNCN 2025 |
Quý khách lưu ý nội dung trên chỉ mang tính chất tham khảo, quý khách lưu ý khi sử dụng.
XEM THÊM:>>> Mẫu 08/UQ-QTT-TNCN giấy uỷ quyền quyết toán thuế TNCN năm 2025
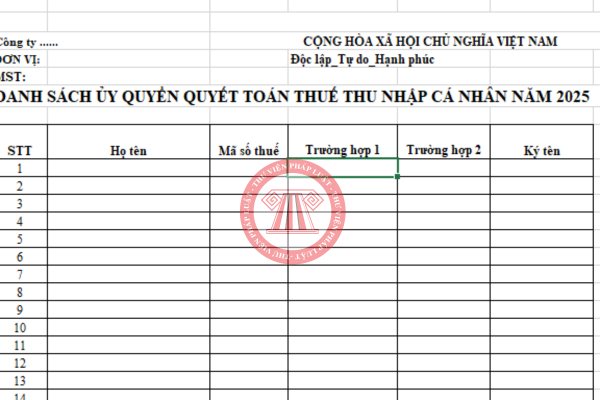
Tải về file excel mẫu danh sách ủy quyền quyết toán thuế TNCN 2025
(Ảnh minh họa – Nguồn từ Internet)
2. Đối tượng được ủy quyền quyết toán thuế TNCN cho doanh nghiệp
Căn cứ theo quy định tại điểm d khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP, có 2 đối tượng được ủy quyền quyết toán thuế TNCN cho doanh nghiệpnhư sau:
(i) Cá nhân có thu nhập từ tiền lương, tiền công ký HĐLĐ từ 3 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập thực hiện việc quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm.
Lưu ý: Trường hợp cá nhân là NLĐ được điều chuyển từ tổ chức cũ đến tổ chức mới theo quy định tại điểm d.1 khoản 6 Điều 8 Nghị định 126/2020/NĐ-CP thì cá nhân được ủy quyền quyết toán thuế cho tổ chức mới.
(ii) Cá nhân có thu nhập từ tiền lương, tiền công ký HĐLĐ từ 3 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm.
Đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10tr đồng và đã được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu quyết toán thuế đối với phần thu nhập này.
3. Những khoản thu nhập từ tiền lương, tiền công chịu thuế TNCN
Căn cứ tại khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2007 (được sửa đổi, bổ sung bởi khoản 1 Điều 1 Luật Thuế thu nhập cá nhân sửa đổi 2012) quy định như sau:
Điều 3. Thu nhập chịu thuế - Luật Thuế thu nhập cá nhân 2007
...
2. Thu nhập từ tiền lương, tiền công, bao gồm:
a) Tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công;
b) Các khoản phụ cấp, trợ cấp, trừ các khoản: phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về bảo hiểm xã hội; trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của Bộ luật lao động; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp khác không mang tính chất tiền lương, tiền công theo quy định của Chính phủ.”
...
Theo đó, những khoản thu nhập từ tiền lương, tiền công là thu nhập chịu thuế TNCN gồm:
- Tiền lương, tiền công và các khoản thu nhập có tính chất tiền lương, tiền công.
- Các khoản phụ cấp, trợ cấp, trừ các khoản sau: Phụ cấp, trợ cấp theo quy định của pháp luật về ưu đãi người có công; phụ cấp quốc phòng, an ninh; phụ cấp độc hại, nguy hiểm đối với ngành, nghề hoặc công việc ở nơi làm việc có yếu tố độc hại, nguy hiểm; trợ cấp khó khăn đột xuất, trợ cấp tai nạn lao động, bệnh nghề nghiệp, trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, trợ cấp do suy giảm khả năng lao động, trợ cấp hưu trí một lần, tiền tuất hàng tháng và các khoản trợ cấp khác theo quy định của pháp luật về BHXH; phụ cấp thu hút, phụ cấp khu vực theo quy định của pháp luật; trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của Bộ luật lao động 2019; trợ cấp mang tính chất bảo trợ xã hội và các khoản phụ cấp, trợ cấp khác không mang tính chất tiền lương, tiền công theo quy định của Chính phủ.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
891

Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Tải về mẫu bảng đối chiếu công nợ mới nhất 202611:18 25/03/2026
-
- Mẫu Thông báo chứng từ điện tử đã lập sai năm 202611:39 09/02/2026
-
- Mẫu công văn đề nghị giảm thuế xuất nhập khẩu 2026 (Mẫu số 08 Nghị định 18/2021/NĐ-CP)11:44 20/01/2026