Tải mẫu công văn giải trình 2026 cơ bản cho doanh nghiệp
Chuyên viên pháp lý Kiều Diễm08:45 11/04/26
Tham khảo mẫu công văn giải trình 2026 cho doanh nghiệp sử dụng để giải thích, làm rõ hoặc đề nghị cơ quan nhà nước, đối tác, khách hàng xem xét một vấn đề cụ thể.
>> Mẫu đơn đăng ký chuyển giao công nghệ lần đầu mới nhất 2026
>> 02 Nghị quyết tạm ngưng hiệu lực Nghị định 46/2026/NĐ-CP về an toàn thực phẩm
1. Tải mẫu công văn giải trình 2026 cơ bản cho doanh nghiệp
Công văn giải trình là văn bản doanh nghiệp sử dụng để giải thích, làm rõ hoặc đề nghị cơ quan nhà nước, đối tác, khách hàng xem xét một vấn đề cụ thể.
Tham khảo mẫu công văn giải trình 2026 cơ bản dưới đây:
>>TẢI VỀ<< File word mẫu công văn giải trình 2026 cơ bản cho doanh nghiệp
CỘNG HOÀ XÃ HỘI CHỦ NGHĨA VIỆT NAM
Độc lập – Tự do – Hạnh phúc
CÔNG VĂN GIẢI TRÌNH
(Về việc: [1]..…………………………….)
Kính gửi: [2]………………………..
- Tên doanh nghiệp: …………………………………………………………….
- Địa chỉ trụ sở chính: …………………………………………………………...
- Số điện thoại: …………………………………. Số Fax: ……………………..
- Mã số thuế: …………………………………………………………………….
- Đại diện theo pháp luật: Ông/Bà………………….. Chức vụ: ……………………….
- Ngành nghề kinh doanh: ………………………………………………………
Nội dung giải trình: [3]
………………………………………………………………………………………………………
………………………………………………………………………………………………………
………………………………………………………………………………………………………
………………………………………………………………………………………………………
Trên đây là toàn bộ nội dung giải trình của Công ty chúng tôi về sự việc ……………………………... Chúng tôi cam đoan toàn bộ nội dung trình bày là đúng sự thật và sẽ chịu trách nhiệm hoàn toàn trước pháp luật nếu có điều gì trình bày gian dối.
|
Nơi nhận: Như trên Lưu: VT |
ĐẠI DIỆN DOANH NGHIỆP GIÁM ĐỐC (Ký và ghi rõ họ tên, đóng dấu) |
[1] Trích yếu ngắn gọn vấn đề cần giải trình. Ví dụ: V/v chậm nộp báo cáo năm 2025, v/v làm rõ thông tin liên quan đến hợp đồng,…
[2] Tên cơ quan tiếp nhận đơn giải trình
[3] Ghi rõ giải trình về vấn đề gì, theo yêu cầu hay công văn số bao nhiêu của cơ quan nhà nước; trình bày nội dung giải trình và các tài liệu kèm theo (nếu có) để chứng minh cho yêu cầu giải trình.
Theo đó, mẫu công văn giải trình nêu trên có thể sử dụng trong các trường hợp sau:
(i) Giải trình với cơ quan thuế
- Chậm nộp hồ sơ khai thuế, báo cáo tài chính.
- Điều chỉnh sai sót trong tờ khai thuế
- Giải thích chênh lệch số liệu khi cơ quan thuế kiểm tra
- Giải trình lý do hoàn thuế giá trị gia tăng
…
(ii) Giải trình với cơ quan bảo hiểm xã hội
- Chậm nộp bảo hiểm xã hội cho người lao động
- Điều chỉnh thông tin về tiền lương, phụ cấp đóng bảo hiểm
- Xác nhận thời gian đóng bảo hiểm của người lao động
- …
(iii) Giải trình với cơ quan đăng ký kinh doanh
- Lý do chậm nộp báo cáo thay đổi đăng ký doanh nghiệp
- Sai sót trong hồ sơ đăng ký kinh doanh
- Đề nghị điều chỉnh thông tin đăng ký doanh nghiệp
- …
(iv) Giải trình với cơ quan thanh tra, kiểm tra
- Làm rõ các nội dung bị thanh tra về lao động, môi trường, an toàn thực phẩm
- Đề xuất điều chỉnh hoặc bổ sung hồ sơ theo yêu cầu thanh tra
- Giải thích nguyên nhân vi phạm hoặc đề xuất biện pháp khắc phục
- …
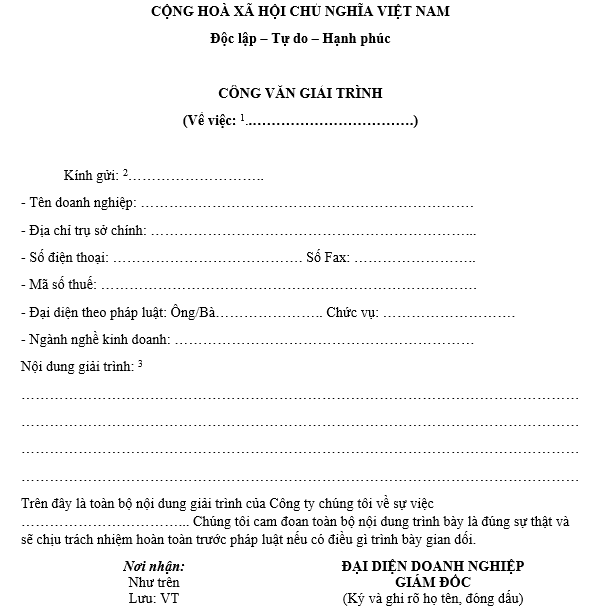
Mẫu công văn giải trình 2026 cho doanh nghiệp - Ảnh minh họa
2. Một số lưu ý khi điền mẫu công văn gửi giải trình 2026
- Mẫu công văn giải trình 2026 nêu trên chỉ mang tính tham khảo. Tùy vào từng trường hợp cụ thể, doanh nghiệp có thể điều chỉnh cho phù hợp.
- Doanh nghiệp phải đảm bảo rằng tất cả thông tin trong công văn là chính xác và trung thực. Không được khai báo gian dối vì điều này có thể gây ra hậu quả nghiêm trọng cho doanh nghiệp.
- Đảm bảo thông tin người đại diện và thông tin doanh nghiệp được ghi chính xác, bao gồm tên, địa chỉ, mã số thuế.
- Sử dụng ngôn ngữ trang trọng, rõ ràng và dễ hiểu.
- Cung cấp đầy đủ nội dung cần thiết theo yêu cầu của công văn, tránh thiếu sót thông tin.
- Kiểm tra lại lỗi chính tả và ngữ pháp trước khi gửi để đảm bảo tính chuyên nghiệp.
- Công văn cần được trình bày gọn gàng, dễ đọc. Khoảng cách giữa các dòng phải hợp lý, cỡ chữ vừa phải, chính tả phải chính xác. Việc sử dụng in đậm, in nghiêng cần hợp lý để nhấn mạnh các phần quan trọng.
3. Các hành vi bị nghiêm cấm trong quản lý thuế
Căn cứ Điều 6 Luật Quản lý thuế 2019, các hành vi bị nghiêm cấm trong quản lý thuế bao gồm:
1. Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế.
2. Gây phiền hà, sách nhiễu đối với người nộp thuế.
3. Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế.
4. Cố tình không kê khai hoặc kê khai thuế không đầy đủ, kịp thời, chính xác về số tiền thuế phải nộp.
5. Cản trở công chức quản lý thuế thi hành công vụ.
6. Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
7. Bán hàng hóa, cung cấp dịch vụ không xuất hóa đơn theo quy định của pháp luật, sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn.
8. Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Mẫu công văn
1,035

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

Cùng chuyên mục
-
- Danh sách văn bản mới cập nhật ngày 06 - 12/10/202614:28 12/10/2026
-
- Cập nhật đường link báo cáo khám sức khỏe định kỳ người lao động TPHCM từ 04/10/202608:43 10/10/2026
-
- Tải Mẫu 08 Phụ lục I Nghị định 96/2023/NĐ-CP - Đơn đề nghị cấp giấy phép hành nghề khám chữa bệnh 202613:53 10/10/2026
-
- Mẫu đơn đề nghị thực hành tại cơ sở khám bệnh chữa bệnh 2026 theo Mẫu 03 Phụ lục I Nghị định 96/2023/NĐ-CP16:58 09/10/2026
-
- Tải về file mẫu thông tin dự án đầu tư - Phụ biểu 13.1.1a10:16 09/10/2026

