Mua hàng trên 5 triệu chưa thanh toán phải có hợp đồng mới được tính chi phí
Chuyên viên pháp lý Kiều Diễm17:50 19/04/26
Quy định mới về điều kiện ghi nhận chi phí hợp lý 2026: Mua hàng hóa dịch vụ từ 5 triệu đồng chưa thanh toán bắt buộc phải có hợp đồng. Hướng dẫn chi tiết để không bị loại chi phí.
>> Hướng dẫn lập và nộp bảng kê hàng tồn kho hộ kinh doanh 2026
>> Hướng dẫn cập nhật thông tin đăng ký thuế người nộp thuế trên eTax Mobile
1. Mua hàng trên 5 triệu chưa thanh toán có cần hợp đồng không?
Có, doanh nghiệp mua hàng hóa, dịch vụ từ 5 triệu đồng trở lên mà chưa thanh toán bắt buộc phải có hợp đồng để được xác định chi phí được trừ khi tính thuế thu nhập doanh nghiệp.
Cụ thể, ngày 2/4/2026, Thuế tỉnh Ninh Bình đã có Công văn 3716/NBI-QLDN2 năm 2026 quy định về hồ sơ của khoản chi được tính vào chi phí được trừ, trong đó có nội dung mua hàng hóa trên 5 triệu chưa thanh toán phải có hợp đồng.
>>TẢI VỀ<< Công văn 3716/NBI-QLDN2 về mua hàng trên 5 triệu chưa thanh toán phải có hợp đồng mới được tính chi phí
Theo đó, tại Công văn 3716/NBI-QLDN2, thuế tỉnh Thái Bình có hướng dẫn như sau:
Trường hợp mua hàng hóa, dịch vụ từng lần có giá trị từ 05 triệu đồng trở lên nếu đến thời điểm ghi nhận chi phí mà doanh nghiệp chưa thanh toán được quy định tại điểm c khoản 13 Điều 3 Thông tư 20/2026/TT-BTC thì quy định về hồ sơ phải có hợp đồng được áp dụng từ ngày Nghị định 320/2025/NĐ-CP có hiệu lực thi hành.
Như vậy, trường hợp mua hàng hóa, dịch vụ từng lần có giá trị từ 05 triệu đồng trở lên nếu đến thời điểm ghi nhận chi phí mà doanh nghiệp chưa thanh toán thì phải có hợp đồng để được ghi nhận chi phí được trừ. Quy định này áp dụng từ ngày 15/12/2025.

Mua hàng trên 5 triệu chưa thanh toán phải có hợp đồng mới được tính chi phí (Ảnh minh họa – Nguồn Internet)
2. Mẫu hợp đồng mua bán hàng hóa 2026
Tham khảo một số mẫu hợp đồng mua bán hàng hóa 2026 thông dụng bao gồm:
- Hợp đồng nguyên tắc mua bán hàng hóa song ngữ.
- Hợp đồng mua bán máy móc thiết bị.
- Hợp đồng ủy thác mua bán hàng hóa.
- Hợp đồng nguyên tắc mua bán hàng hóa.
- Hợp đồng mua bán hàng hóa quốc tế.
- Hợp đồng mua bán hàng hóa đơn giản.
- Hợp đồng mua bán hàng hóa 03 bên.
- Hợp đồng môi giới.
- Hợp đồng đặt cọc mua bán hàng hóa.
Lưu ý: Một số mẫu hợp đồng mua bán hàng hóa 2026 thông dụng nêu trên chỉ mang tính tham khảo.
>>TẢI VỀ<< Tổng hợp các mẫu hợp đồng mua bán hàng hóa 2026 mới nhất
3. Mua hàng trên 5 triệu chưa thanh toán có được khấu trừ thuế GTGT không?
Tại Công văn 5487/CT-CS ngày 25/11/2025, Cục thuế đã trả lời về vấn đề này như sau:
Đối với thanh toán trả chậm, trả góp hàng hóa, dịch vụ có giá trị từ 05 triệu đồng trở lên, trường hợp đến thời điểm thanh toán theo hợp đồng, phụ lục hợp đồng, cơ sở kinh doanh không có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh phải kê khai, điều chỉnh giảm số thuế GTGT đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào kỳ tỉnh thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng; trường hợp sau khi đã kê khai, điều chỉnh giảm số thuế GTGT đầu vào được khấu trừ, doanh nghiệp có chứng từ thanh toán không dùng tiền mặt thì doanh nghiệp thực hiện kê khai khấu trừ đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt theo quy định.
Theo đó, đối với hàng hóa, dịch vụ trị giá từ 5 triệu đồng trở lên theo hình thức trả chậm/trả góp:
- Khi đến kỳ thanh toán, nếu không có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải tự kê khai điều chỉnh giảm số thuế GTGT đầu vào tương ứng phần giá trị hàng hóa, dịch vụ chưa có chứng từ.
- Sau này nếu bổ sung được chứng từ thanh toán không dùng tiền mặt, doanh nghiệp được kê khai khấu trừ lại phần thuế GTGT đầu vào tương ứng.
Như vậy, đối với hình thức thanh toán trả chậm, trả góp hàng hóa, dịch vụ có giá trị từ 05 triệu đồng trở lên mà quá hạn thanh toán theo hợp đồng thì vẫn được khấu trừ thuế GTGT đầu vào khi có chứng từ thanh toán không dùng tiền mặt sau khi đã điều chỉnh giảm.
Xem thêm: Hướng dẫn khấu trừ thuế GTGT chậm thanh toán 2026 của Cục thuế
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Chi phí được trừ
3,044

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026



Cùng chuyên mục
-
- Hộ kinh doanh dưới 1 tỷ có phải khai thuế Quý 3/2026 không?09:59 05/10/2026
-
- Cách điền tờ khai thuế TNCN quý 3 2026 - Mẫu 05 KK-TNCN09:44 05/10/2026
-
- Những điểm mới trên tờ khai thuế GTGT quý 3/202608:47 05/10/2026
-
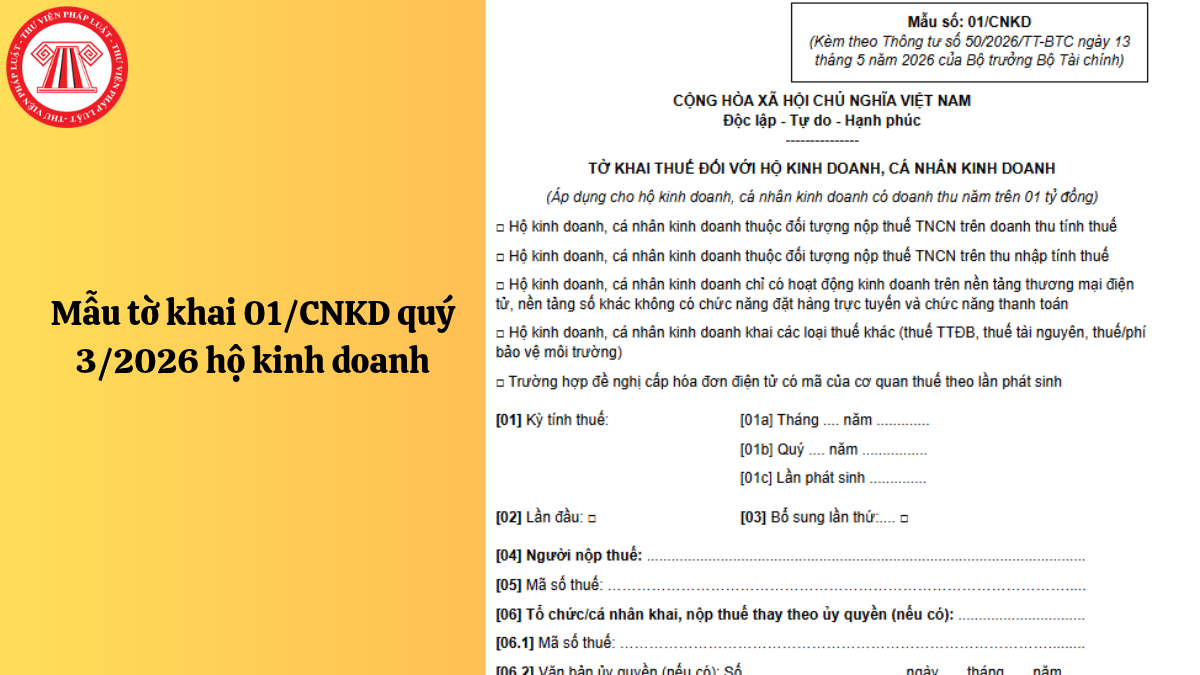
- Mẫu tờ khai 01/CNKD quý 3/2026 hộ kinh doanh08:22 05/10/2026
-
- Thời hạn nộp tờ khai thuế quý 3/2026 hộ kinh doanh08:49 05/10/2026
-
- Mã định danh điện tử của 34 Thuế tỉnh/thành phố và 350 Thuế cơ sở theo Thông báo 880/TB-CT08:53 05/10/2026

