Hướng dẫn cách kiểm tra mã số thuế cá nhân đơn giản nhất 2025
Chuyên viên pháp lý Huệ Mẫn17:25 31/05/25
Hướng dẫn cách kiểm tra mã số thuế cá nhân đơn giản nhất 2025 chỉ với số thẻ căn cước công dân (CCCD). Quý khách hàng có thể thực hiện theo 01 trong 03 cách cụ thể dưới đây.
>> Tải về file word phụ lục Thông tư 32 2025 TT BTC
>> Mẫu hóa đơn thương mại mới nhất theo Thông tư 32
Bài viết này sẽ hướng dẫn quý khách hàng 03 cách kiểm tra mã số thuế cá nhân đơn giản nhất 2025.
1. Cách kiểm tra mã số thuế cá nhân trên trang Thuế điện tử
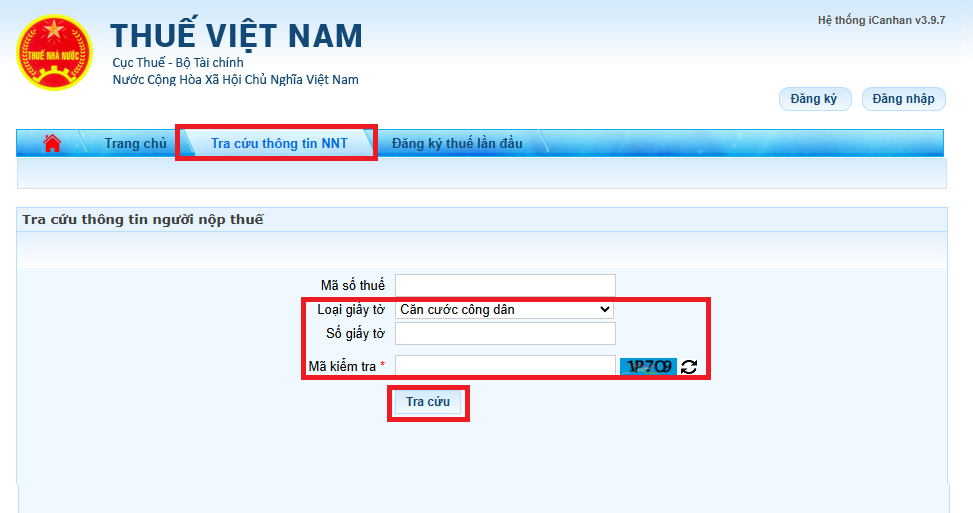
Bước 01. Truy cập vào trang Thuế điện tử
|
https://canhan.gdt.gov.vn/ICanhan/Request |
Bước 02. Chọn mục Tra cứu thông tin NNT
Bước 03. Nhập thông tin tra cứu
- Chọn Loại giấy tờ là Căn cước công dân.
- Nhập Số giấy tờ.
- Nhập Mã kiểm tra.
Bước 04. Nhấn Tra cứu.
Kết quả tra cứu sẽ hiển thị bên dưới màn hình.
2. Cách kiểm tra mã số thuế cá nhân trên trang thông tin Tổng cục Thuế
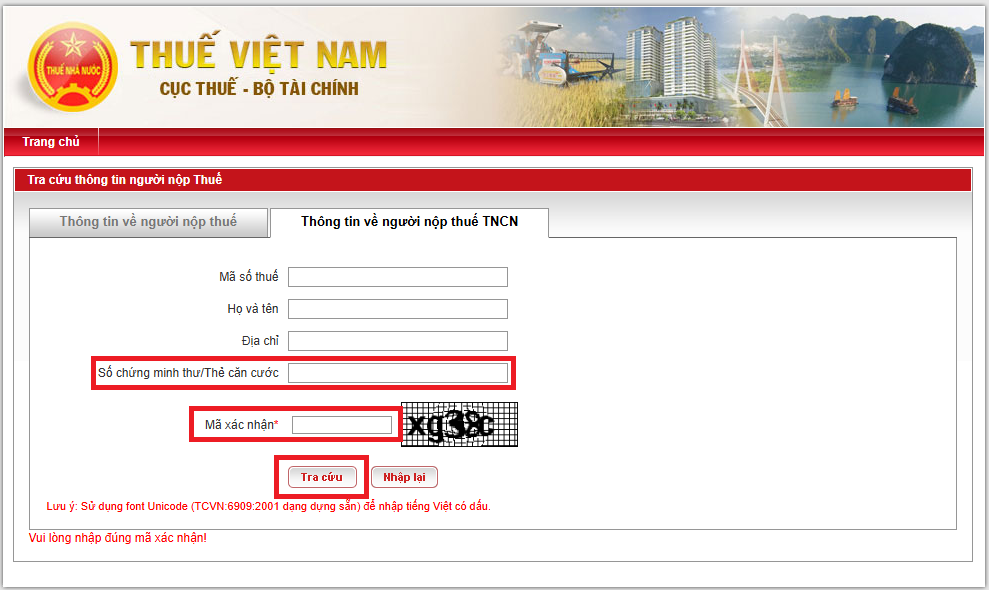
Bước 01. Truy cập vào trang thông tin Tổng cục Thuế
|
https://tracuunnt.gdt.gov.vn/tcnnt/mstcn.jsp |
Bước 02. Nhập thông tin tra cứu
Nhập Số chứng minh thư/Thẻ căn cước và Mã xác nhận
Bước 03. Nhấn Tra cứu.
Kết quả tra cứu sẽ hiển thị bên dưới màn hình.
3. Cách kiểm tra mã số thuế cá nhân trên app eTax Mobile
Bước 01. Tải về app eTax Mobile trên ch Play hoặc App Store.
Bước 02. Chọn Quên tài khoản (mã số thuế).
Bước 03. Nhập thông tin tra cứu
Nhập số CCCD vào Số giấy tờ và Mã xác nhận.
Bước 04. Nhấn Tra cứu.
Kết quả tra cứu sẽ hiển thị bên dưới màn hình.
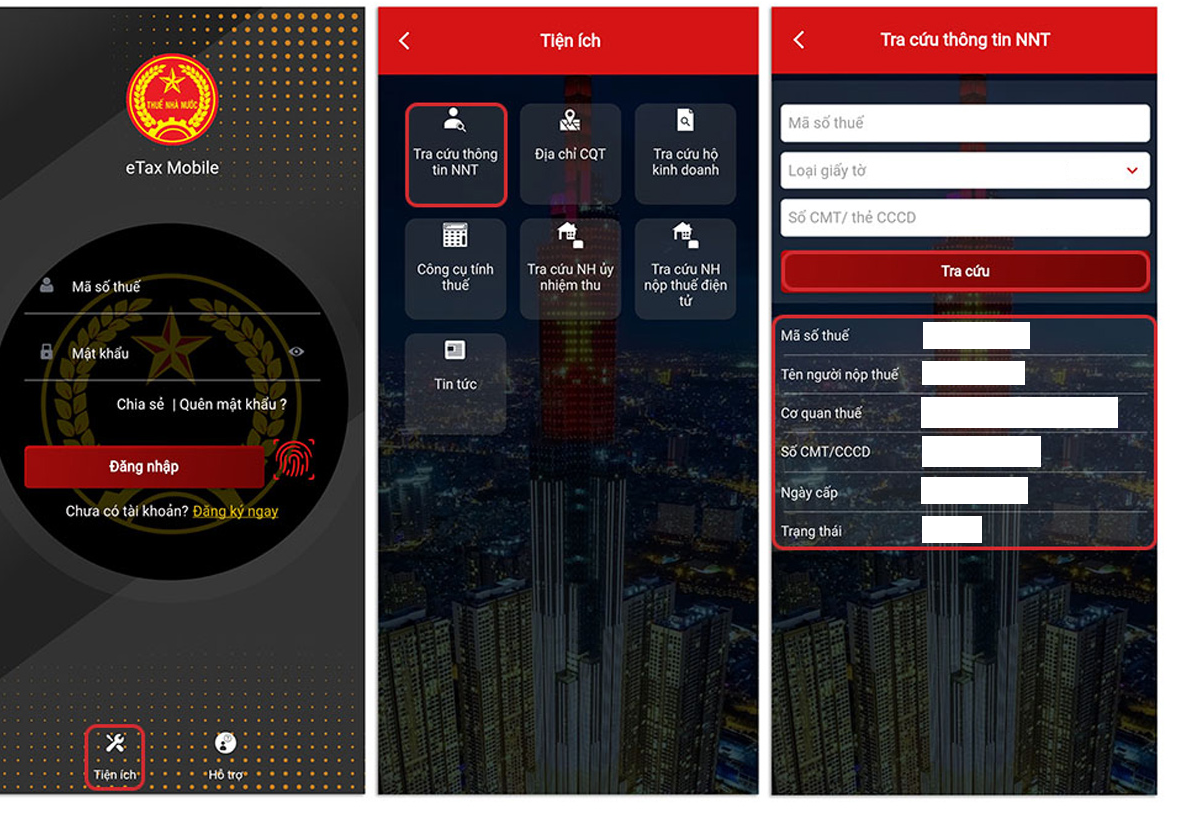
Bên trên là toàn bộ thông tin giải đáp về “Hướng dẫn cách kiểm tra mã số thuế cá nhân đơn giản nhất 2025”, quý khách hàng có thể tham khảo.
 |
File word Luật Quản lý thuế và văn bản hướng dẫn đang còn hiệu lực năm 2024 |
4. Mã số thuế 10 chữ số, mã số thuế 13 chữ số và ký tự khác
Theo khoản 2 Điều 30 Luật Quản lý thuế 2019 quy định về cấu trúc mã số thuế như sau:
Mã số thuế 10 chữ số: Được cấp cho doanh nghiệp, tổ chức có tư cách pháp nhân hay đại diện hộ gia đình, hộ kinh doanh và cá nhân khác.
Mã số thuế 13 chữ số và ký tự khác: Được cấp cho đơn vị phụ thuộc và các đối tượng khác.
Bên cạnh đó, tại khoản 3 Điều 30 Luật Quản lý thuế 2019, có quy định cụ thể về việc cấp mã số thuế được thực hiện như sau:
a) Doanh nghiệp, tổ chức kinh tế, tổ chức khác được cấp 01 mã số thuế duy nhất để sử dụng trong suốt quá trình hoạt động từ khi đăng ký thuế cho đến khi chấm dứt hiệu lực mã số thuế. Người nộp thuế có chi nhánh, văn phòng đại diện, đơn vị phụ thuộc trực tiếp thực hiện nghĩa vụ thuế thì được cấp mã số thuế phụ thuộc. Trường hợp doanh nghiệp, tổ chức, chi nhánh, văn phòng đại diện, đơn vị phụ thuộc thực hiện đăng ký thuế theo cơ chế một cửa liên thông cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì mã số ghi trên giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh đồng thời là mã số thuế;
b) Cá nhân được cấp 01 mã số thuế duy nhất để sử dụng trong suốt cuộc đời của cá nhân đó. Người phụ thuộc của cá nhân được cấp mã số thuế để giảm trừ gia cảnh cho người nộp thuế thu nhập cá nhân. Mã số thuế cấp cho người phụ thuộc đồng thời là mã số thuế của cá nhân khi người phụ thuộc phát sinh nghĩa vụ với ngân sách nhà nước;
c) Doanh nghiệp, tổ chức, cá nhân có trách nhiệm khấu trừ, nộp thuế thay được cấp mã số thuế nộp thay để thực hiện khai thuế, nộp thuế thay cho người nộp thuế;
d) Mã số thuế đã cấp không được sử dụng lại để cấp cho người nộp thuế khác;
đ) Mã số thuế của doanh nghiệp, tổ chức kinh tế, tổ chức khác sau khi chuyển đổi loại hình, bán, tặng, cho, thừa kế được giữ nguyên;
e) Mã số thuế cấp cho hộ gia đình, hộ kinh doanh, cá nhân kinh doanh là mã số thuế cấp cho cá nhân người đại diện hộ gia đình, hộ kinh doanh, cá nhân kinh doanh.
XEM THÊM >> CVPL VỀ THUẾ TNCN
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Mã số thuế
- Mã số thuế cá nhân
- tra cứu
- Hướng dẫn
863

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026

Cùng chuyên mục
-
- Tải Mẫu S10-DN theo Thông tư 99/2025/TT-BTC - Mẫu sổ chi tiết vật liệu, dụng cụ (sản phẩm, hàng hóa)11:22 25/09/2026
-
- Mẫu số S02a-DN Mẫu chứng từ ghi sổ theo Thông tư 99/2025/TT-BTC10:41 25/09/2026
-
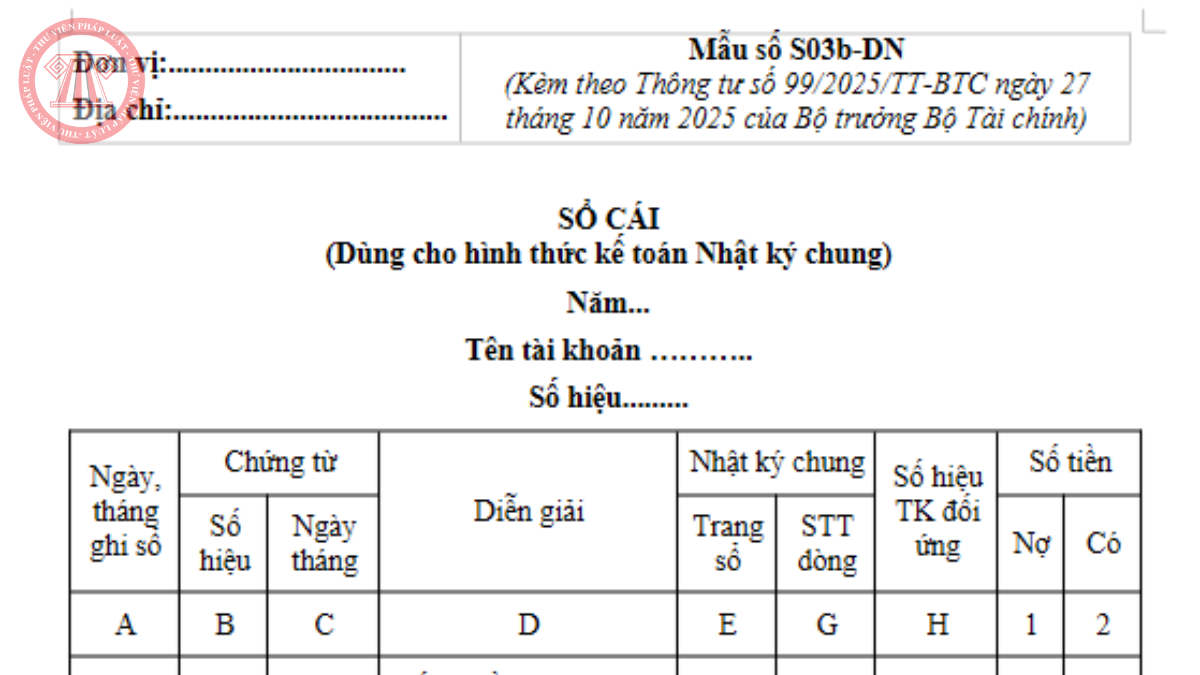
- Tải về Mẫu số S03b-DN theo Thông tư 99/2025/TT-BTC10:24 25/09/2026
-
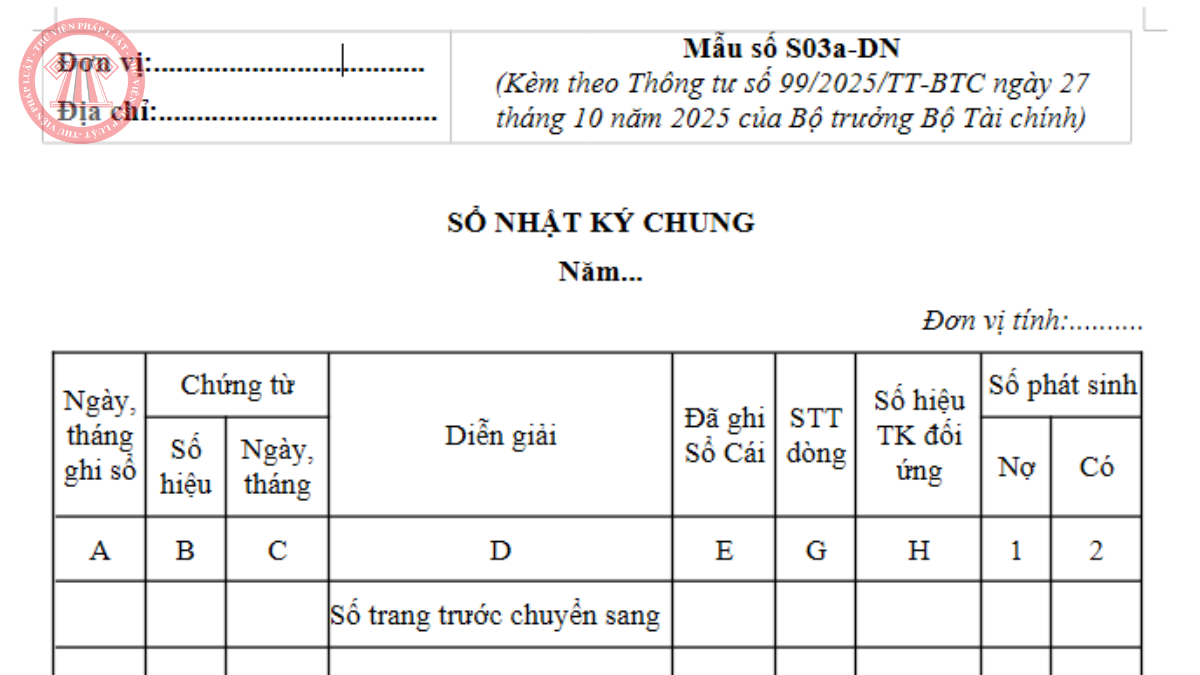
- Mẫu S03a-DN mẫu sổ nhật ký chung theo Thông tư 99/2025/TT-BTC10:04 25/09/2026
-
- Chi tiết các khoản giảm trừ khi tính thuế TNCN 2026 (giảm trừ gia cảnh, y tế, giáo dục)13:48 24/09/2026
-
- Tải về file word Mẫu 07 - LĐTL Thông tư 99/2025/TT-BTC Mẫu bảng kê trích nộp các khoản theo lương11:31 24/09/2026