Điểm mới về thủ tục hải quan 2026 theo Thông tư 121/2025/TT-BTC
Chuyên viên pháp lý Diễm Quỳnh10:45 05/01/26
Bài viết dưới đây, Pháp Luật Doanh Nghiệp cập nhật một số điểm mới về thủ tục hải quan 2026 theo Thông tư 121/2025/TT-BTC (có hiệu lực từ ngày 01/02/2026)
>> Danh sách 38 doanh nghiệp hỗ trợ hóa đơn điện tử cho hộ kinh doanh theo thông báo Cục thuế
>> Danh sách văn bản Trung ương cập nhật ngày 04 và 05/01/2026
1. Điểm mới về thủ tục hải quan 2026 theo Thông tư 121/2025/TT-BTC
Ngày 18/12/2025, Bộ Tài chính ban hành Thông tư 121/2025/TT-BTC (có hiệu lực từ ngày 01/02/2026) sửa đổi các Thông tư quy định về thủ tục hải quan; kiểm tra, giám sát hải quan, thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hoá xuất khẩu, nhập khẩu.
 |
Phụ lục Thông tư 121/2025/TT-BTC |
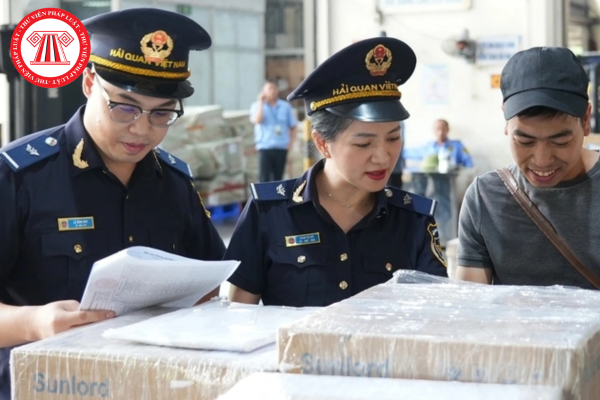
Điểm mới về thủ tục hải quan 2026 theo Thông tư 121/2025/TT-BTC
(Ảnh minh họa – Nguồn Internet)
Dưới đây là một số diểm mới về thủ tục hải quan 2026 theo Thông tư 121/2025/TT-BTC:
1.1. Điều chỉnh quy định nộp, xác nhận và sử dụng các chứng từ thuộc hồ sơ hải quan, hồ sơ thuế
Căn cứ Điều 3 Thông tư 38/2015/TT-BTC (được sửa đổi, bổ sung bởi khoản 2 Điều 1 Thông tư số 39/2018/TT-BTC), từ ngày 01/02/2026 được sửa đổi bởi khoản 1 Điều 1 Thông tư 121/2025/TT-BTC.
(i) Bổ sung trường hợp không phải nộp tờ khai hải quan
Người khai hải quan không phải nộp tờ khai hải quan khi đề nghị cơ quan hải quan thực hiện các thủ tục miễn thuế, giảm thuế, hoàn thuế, không thu thuế, xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa, gia hạn nộp thuế, nộp dần tiền thuế nợ, xác nhận hoàn thành nghĩa vụ nộp thuế, khoanh tiền thuế nợ, xoá nợ tiền thuế, tiền chậm nộp, tiền phạt, trừ trường hợp khai hải quan trên tờ khai hải quan giấy.
=> Quy đinh mới đã bổ sung trường hợp “đề nghị cơ quan hải quan thực hiện thủ tục khoanh tiền thuế nợ” thì không phải nộp tờ khai hải quan.
(ii) Bổ sung trường hợp không phải nộp chứng từ hải quan
Bổ sung trường hợp các chứng từ đã được cấp trên Cổng thông tin một cửa quốc gia hoặc trên Cổng dịch vụ công trực tuyến hoặc cơ quan có thẩm quyền ở nước xuất khẩu gửi dưới dạng điện tử thông qua Cổng thông tin một cửa ASEAN hoặc Cổng thông tin trao đổi với các nước khác theo quy định của Điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên thì người khai hải quan không phải nộp.
1.2. Cho phép tham gia khai hải quan qua Hệ thống bằng tài khoản VNeID
Căn cứ khoản 5 Điều 6 Thông tư số 38/2015/TT-BTC (được sửa đổi, bổ sung bởi khoản 2 Điều 1 Thông tư 121/2025/TT-BTC), bổ sung quy định “Tổ chức, cá nhân được sử dụng tài khoản VNeID để đăng ký tham gia kết nối với Hệ thống”.
Theo đó, từ ngày 01/02/2026 tổ chức, cá nhân được sử dụng tài khoản VneID để đăng ký tham gia kết nối với Hệ thống xử lý dữ liệu điện tử hải quan.
1.3. Sửa đổi biểu mẫu tại hồ sơ xác định trước mã số
Căn cứ Điều 7 Thông tư 38/2015/TT-BTC (được sửa đổi, bổ sung bởi khoản 3 Điều 1 Thông tư 39/2018/TT-BTC), từ ngày 01/02/2026 được sửa đổi bởi khoản 3 Điều 1 Thông tư 121/2025/TT-BTC, bổ sung:
- Mẫu số 01/XĐTMS/NVTHQ Phụ lục VI ban hành kèm Thông tư 121/2025/TT-BTC.
- Thông báo kết quả xác định trước mã số theo mẫu số 01a-TB XDTMS, Thông báo sửa đổi, thay thế Thông báo kết quả xác định trước mã số theo mẫu số 01b-Thay the XDTMS, Thông báo hủy Thông báo kết quả xác định trước mã số theo mẫu số 01c-Huy XDTMS Phụ lục VI ban hành kèm Thông tư 121/2025/TT-BTC.
1.4. Điều chỉnh hồ sơ hải quan với hàng hóa xuất khẩu
Căn cứ Điều 16 Thông tư 38/2015/TT-BTC (được sửa đổi bởi khoản 5 Điều 1 Thông tư 39/2018/TT-BTC), từ ngày 01/02/2026 được sửa đổi bởi khoản 4 Điều 1 Thông tư 121/2025/TT-BTC, như sau:
- Bổ sung trường hợp hóa đơn thương mại được cấp dưới dạng điện tử trước thời điểm khai báo hải quan thì người khai hải quan không phải nộp cho cơ quan hải quan khi làm thủ tục hải quan.
- Không còn quy định “nếu xuất khẩu 01 lần thì nộp 01 bản chính, nếu xuất khẩu nhiều lần thì nộp 01 bản chính khi xuất khẩu lần đầu”.
Trên đây là nội dung về “Điểm mới về thủ tục hải quan 2026 theo Thông tư 121/2025/TT-BTC”
2. Nguyên tắc tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan
Căn cứ Điều 16 Luật Hải quan 2014, nguyên tắc tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan như sau:
1. Hàng hóa, phương tiện vận tải phải được làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan; vận chuyển đúng tuyến đường, đúng thời gian qua cửa khẩu hoặc các địa điểm khác theo quy định của pháp luật.
2. Kiểm tra, giám sát hải quan được thực hiện trên cơ sở áp dụng quản lý rủi ro nhằm bảo đảm hiệu quả, hiệu lực quản lý nhà nước về hải quan và tạo thuận lợi cho hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
3. Hàng hóa được thông quan, phương tiện vận tải được xuất cảnh, nhập cảnh sau khi đã hoàn thành thủ tục hải quan.
4. Thủ tục hải quan phải được thực hiện công khai, nhanh chóng, thuận tiện và theo đúng quy định của pháp luật.
5. Việc bố trí nhân lực, thời gian làm việc phải đáp ứng yêu cầu hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
Trên đây là toàn bộ nội dung về “Điểm mới về thủ tục hải quan 2026 theo Thông tư 121/2025/TT-BTC”
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- thủ tục hải quan
- Thông tư 121/2025/TT-BTC
1,029

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Danh sách văn bản mới có hiệu lực từ tháng 10/2026 đối với doanh nghiệp (đầu tư, thương mại, xuất nhập khẩu,...)16:15 01/10/2026
-
- Mẫu 07 Nghị định 368/2026/NĐ-CP - Mẫu báo cáo thành tích đề nghị khen thưởng quá trình cống hiến09:50 01/10/2026
-
- Mẫu số 03 theo Nghị định 368/2026/NĐ-CP - Mẫu báo cáo thành tích đề nghị danh hiệu Chiến sĩ thi đua toàn quốc09:39 01/10/2026
-
- Quy định mới về tin giả theo Nghị định 328/2026/NĐ-CP từ 5/10/2026 08:47 01/10/2026
-
- Tải về Phụ lục Thông tư 138/2026/TT-BTC về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ11:51 01/10/2026
-
- Tải về Mẫu 05 Nghị định 368/2026/NĐ-CP Mẫu Báo cáo thành tích đề nghị khen thưởng công trạng cho cá nhân09:22 01/10/2026
-
- Tải về Mẫu 02 Nghị định 368/2026/NĐ-CP Mẫu Báo cáo thành tích đề nghị danh hiệu Cờ thi đua của Chính phủ11:36 30/09/2026
-
- Quy định hoàn trả và chấm dứt nghĩa vụ bảo đảm thực hiện dự án đầu tư theo Nghị định 96/2026/NĐ-CP10:49 30/09/2026
-
- Tải về Nghị định 372/2026/NĐ-CP PDF về định danh, xác thực, truy xuất nguồn gốc sản phẩm, hàng hoá09:24 30/09/2026

