Cục Thuế hướng dẫn sử dụng ấn chỉ tồn sau sắp xếp tổ chức bộ máy
Chuyên viên pháp lý Thanh Phương10:26 28/05/25
Bài viết sẽ cung cấp cho quý khách hàng hướng dẫn của Cục Thuế về vấn đề sử dụng ấn chỉ tồn sau sắp xếp tổ chức bộ máy như thế nào.
>> Hồ sơ đăng ký thuế lần đầu đối với nhà cung cấp ở nước ngoài mới nhất 2025
>> Những thông tin cần công khai khi đăng ký thuế của người nộp thuế năm 2025
1. Cục Thuế hướng dẫn sử dụng ấn chỉ tồn sau sắp xếp tổ chức bộ máy
1.1. Quy định về ấn chỉ thuế
Theo mục V, Phần I, Quy trình quản lý ấn chỉ kèm theo Quyết định 2262/QĐ-TCT năm 2020, ấn chỉ thuế bao gồm: các loại hóa đơn, các loại biên lai thuế, các loại biên lai phí, lệ phí, các loại ấn chỉ khác (gọi tắt là ấn chỉ). Cụ thể:
- Các loại hóa đơn: Hóa đơn giá trị gia tăng, Hóa đơn bán hàng (bao gồm cả Hóa đơn bán hàng dùng cho tổ chức, cá nhân trong khu phi thuế quan), Hóa đơn kiêm tờ khai hoàn thuế GTGT, Hóa đơn bán hàng dự trữ quốc gia, Phiếu xuất kho kiêm vận chuyển nội bộ, Phiếu xuất kho hàng gửi bán đại lý được quản lý như hóa đơn, Các loại hóa đơn khác (tem, vé, thẻ,...).
- Biên lai thuế gồm: Biên lai thu thuế, biên lai thu tiền phạt (có mệnh giá, không có mệnh giá), chứng từ khấu trừ thuế thu nhập cá nhân; biên lai thu tiền, Tem thuốc lá sản xuất trong nước được quản lý trong ứng dụng Quản lý ấn chỉ như biên lai thuế.
- Biên lai phí, lệ phí gồm: Các loại biên lai phí, lệ phí không mệnh giá; các loại biên lai phí, lệ phí có mệnh giá; Tem rượu sản xuất trong nước được quản lý trong ứng dụng Quản lý ấn chỉ như biên lai phí, lệ phí.
- Ấn chỉ khác gồm: các loại tờ khai, sổ sách, báo cáo...
 |
Toàn văn Công văn 1171/CT-TVQT ngày 14/5/2025 |
|
File word Luật Quản lý thuế và văn bản hướng dẫn đang còn hiệu lực năm 2024 |
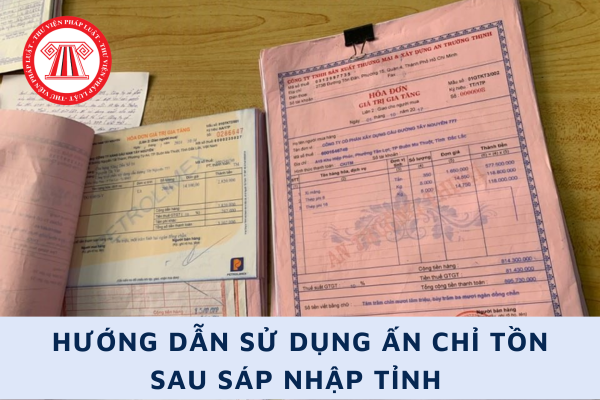
Cục Thuế hướng dẫn sử dụng ấn chỉ tồn sau sắp xếp tổ chức bộ máy
(Ảnh minh họa – Nguồn từ Internet)
1.2. Cục Thuế hướng dẫn sử dụng ấn chỉ tồn sau sắp xếp tổ chức bộ máy
Ngày 14/5/2025, Cục Thuế đã phát hành Công văn 1171/CT-TVQT v/v hướng dẫn sử dụng ấn chỉ tồn sau sắp xếp tổ chức bộ máy. Việc sử dụng được quy định đối với từng trường hợp cụ thể như sau:
(i) Đối với biên lai thuế tồn tại Cơ quan Thuế đã đóng dấu của Cơ quan Thuế trước sắp xếp tổ chức bộ máy: Sẽ thực hiện thanh lý theo quy định. (Căn cứ tiểu tiết 12.4 tiết 12 mục I, Phần II, Quy trình quản lý ấn chỉ kèm theo Quyết định 2262/QĐ-TCT năm 2020)
(ii) Đối với ấn chỉ do Cơ quan Thuế trước sắp xếp tổ chức bộ máy đã cấp/bán cho TCCN còn tồn tại TCCN và ấn chỉ chưa đóng dấu Cơ quan Thuế trước sắp xếp tổ chức bộ máy còn tồn tại Cơ quan Thuế (bao gồm cả ấn chỉ do Tổng cục Thuế cử, Cục Thuế cử in ấn)
- Ấn chỉ còn tồn của cơ quan thuế mà có nhu cầu tiếp tục sử dụng thì không thuộc trường hợp phải tiêu hủy, hết hạn sử dụng sau khi sắp xếp tổ chức bộ máy của cơ quan thuế các cấp.
- Đồng thời, để tiết kiệm, chống lãng phí và để hoạt động cấp/bán biên lai của Cơ quan Thuế được hoạt động bình thường, liên tục, thông suốt, không gián đoạn công việc; không làm ảnh hưởng đến hoạt động bình thường của người dân, doanh nghiệp, Cục Thuế hướng dẫn như sau:
+ Các loại ấn chỉ đã cấp, bán cho các tổ chức, cá nhân và ấn chỉ tồn tại Cơ quan Thuế các cấp tiếp tục sử dụng theo Nghị quyết 190/2025/QH15 ngày 19/02/2025 của Quốc hội, trừ trường hợp pháp luật có quy định khác. Cơ quan Thuế các cấp thực hiện theo dõi, quản lý, sử dụng theo quy định.
+ Cơ quan Thuế các cấp có trách nhiệm thông báo công khai trên Cổng thông tin điện tử hoặc trang thông tin điện tử của Cơ quan Thuế, tuyên truyền rộng rãi đến người nộp thuế, người dân để người dân, người nộp thuế biết ấn chỉ do Cơ quan Thuế trước sắp xếp tổ chức bộ máy in, phát hành vẫn còn giá trị sử dụng sau ngày sắp xếp tổ chức bộ máy.
(Căn cứ khoản 1, điểm a Khoản 3 Điều 27; khoản 1, điểm e Khoản 3 Điều 39 Nghị định 123/2020/NĐ-CP và khoản 1 Điều 2, khoản 2 Điều 5, khoản 1, khoản 2 Điều 10, Điều 12, khoản 12 Điều 15 Nghị quyết 190/2025/QH15)
2. Danh sách 20 Chi cục Thuế trên cả nước hiện nay
Căn cứ phụ lục ban hành kèm theo Quyết định 381/QĐ-BTC năm 2025, danh sách 20 Chi cục Thuế trên cả nước hiện nay bao gồm:
|
STT |
Tên đơn vị |
Địa bàn quản lý |
Trụ sở chính |
|
1 |
Chi cục Thuế khu vực I |
Hà Nội, Hòa Bình |
Hà Nội |
|
2 |
Chi cục Thuế khu vực II |
Thành phố Hồ Chí Minh |
Thành phố Hồ Chí Minh |
|
3 |
Chi cục Thuế khu vực III |
Hải Phòng, Quảng Ninh |
Hải Phòng |
|
4 |
Chi cục Thuế khu vực IV |
Hưng Yên, Hà Nam, Nam Định, Ninh Bình |
Hưng Yên |
|
5 |
Chi cục Thuế khu vực V |
Bắc Ninh, Hải Dương, Thái Bình |
Hải Dương |
|
6 |
Chi cục Thuế khu vực VI |
Bắc Giang, Lạng Sơn, Bắc Kạn, Cao Bằng |
Bắc Giang |
|
7 |
Chi cục Thuế khu vực VII |
Thái Nguyên, Tuyên Quang, Hà Giang |
Thái Nguyên |
|
8 |
Chi cục Thuế khu vực VIII |
Vĩnh Phúc, Phú Thọ, Yên Bái, Lào Cai |
Phú Thọ |
|
9 |
Chi cục Thuế khu vực IX |
Sơn La, Điện Biên, Lai Châu |
Sơn La |
|
10 |
Chi cục Thuế khu vực X |
Thanh Hóa, Nghệ An |
Nghệ An |
|
11 |
Chi cục Thuế khu vực XI |
Hà Tĩnh, Quảng Bình, Quảng Trị |
Hà Tĩnh |
|
12 |
Chi cục Thuế khu vực XII |
Huế, Đà Nẵng, Quảng Nam, Quảng Ngãi |
Đà Nẵng |
|
13 |
Chi cục Thuế khu vực XIII |
Bình Định, Phú Yên, Khánh Hòa, Lâm Đồng |
Khánh Hòa |
|
14 |
Chi cục Thuế khu vực XIV |
Gia Lai, Kon Tum, Đắk Lắk, Đắk Nông |
Đắk Lắk |
|
15 |
Chi cục Thuế khu vực XV |
Ninh Thuận, Bình Thuận, Đồng Nai, Bà Rịa - Vũng Tàu |
Bà Rịa - Vũng Tàu |
|
16 |
Chi cục Thuế khu vực XVI |
Bình Dương, Bình Phước, Tây Ninh |
Bình Dương |
|
17 |
Chi cục Thuế khu vực XVII |
Long An, Tiền Giang, Vĩnh Long |
Long An |
|
18 |
Chi cục Thuế khu vực XVIII |
Trà Vinh, Bến Tre, Sóc Trăng |
Bến Tre |
|
19 |
Chi cục Thuế khu vực XIX |
An Giang, Đồng Tháp, Cần Thơ, Hậu Giang |
Cần Thơ |
|
20 |
Chi cục Thuế khu vực XX |
Kiên Giang, Cà Mau, Bạc Liêu |
Kiên Giang |
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
598

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-

- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026

-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-

- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026


Cùng chuyên mục
-
- Chi tiết công thức tính thuế nhà thầu 2026 theo giá NET và GROSS kèm theo bảng thuế suất13:40 01/10/2026
-
- Điểm khác nhau giữa doanh thu tính thuế nhà thầu 2026 theo Thông tư 20/2026/TT-BTC và Thông tư 103/2014/TT-BTC19:14 30/09/2026
-
- Quy định hóa đơn điện tử hộ kinh doanh 2026 (đối tượng, loại hóa đơn, thời điểm,...)14:20 30/09/2026
-
- TẢI VỀ sổ tay hoàn thuế GTGT 202610:19 30/09/2026
-
- File Sách Trắng Thuế Việt Nam 2026 PDF và eBook11:08 29/09/2026

