Cập nhật quy định đăng ký người phụ thuộc 2026 mới nhất
Chuyên viên pháp lý Kiều Diễm10:27 23/02/26
Từ ngày 14/02/2026, chính thức bãi bỏ thủ tục đăng ký người phụ thuộc để giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công.
>> Mẫu tờ khai thuế tiêu thụ đặc biệt năm 2026
>> Thời hạn nộp thuế TNDN tạm tính quý 2/2026
1. Cập nhật quy định đăng ký người phụ thuộc 2026 mới nhất
Từ ngày 14/02/2026, chính thức bãi bỏ thủ tục đăng ký người phụ thuộc để giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công.
Đây là quy định mới nhất về đăng ký người phụ thuộc 2026 được nêu tại khoản 2 Phần I Phụ lục ban hành kèm theo Quyết định 216/QĐ-BTC năm 2026 công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực Quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính có hiệu lực từ ngày 14/2/2026.
Cụ thể các quy định liên quan đến việc bỏ đăng ký người phụ thuộc 2026 như sau:
Trước đây, người nộp thuế khi có người phụ thuộc được giảm trừ gia cảnh phải thực hiện thủ tục đăng ký người phụ thuộc riêng biệt, thông qua cơ quan chi trả thu nhập hoặc trực tiếp tại cơ quan thuế. Sau đó, đến kỳ quyết toán thuế, cá nhân vẫn phải nộp hồ sơ quyết toán kèm lại thông tin người phụ thuộc đã đăng ký trước đó. Quy trình này vừa mất thời gian, vừa phát sinh nhiều thao tác trùng lặp cho cả người nộp thuế và cơ quan quản lý.
Do đó, để giảm trùng lặp, tạo thuận lợi cho người nộp thuế, Nghị định 373/2025/NĐ-CP đã bãi bỏ thành phần hồ sơ đăng ký người phụ thuộc (trước khi cắt giảm) tại mục 9.11 Phụ lục I kèm theo Nghị định 126/2020/NĐ-CP gồm Mẫu 07/ĐK-NPT-TNCN-Bản đăng ký người phụ thuộc và Mẫu 07/THĐK-NPT-TNCN-Phụ lục bảng tổng hợp đăng ký người phụ thuộc cho người giảm trừ gia cảnh (áp dụng đối với tổ chức, cá nhân trả thu nhập thực hiện đăng ký giảm trừ người phụ thuộc cho người lao động).
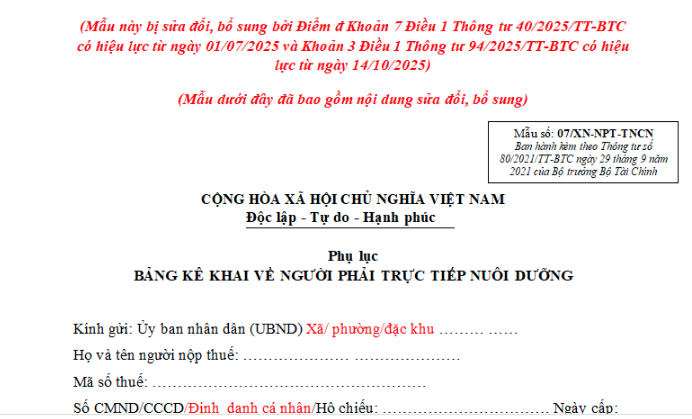
Gộp Mẫu số 07/XN-NPT-TNCN - Phụ lục bảng kê khai về người phải trực tiếp nuôi dưỡng cùng với hồ sơ chứng minh người phụ thuộc thực hiện đồng thời với thủ tục đăng ký thuế lần đầu.
Trên đây là cập nhật mới nhất về quy định đăng ký người phụ thuộc 2026.
(Theo Công văn 1066/CT-CS giới thiệu Nghị định số 373/2025/NĐ-CP của Cục thuế)
>>TẢI VỀ<< Công văn 1066/CT-CS ngày 12/2/2026 giới thiệu Nghị định 373/2025/NĐ-CP của Cục thuế
Xem thêm: Cập nhật thủ tục đăng ký người phụ thuộc từ 14/2/2026

Cập nhật quy định đăng ký người phụ thuộc 2026 mới nhất (Ảnh minh họa – Nguồn Internet)
2. Tải mẫu 07/XN-NPT-TNCN - Phụ lục bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất
Mẫu 07/XN-NPT-TNCN - Phụ lục bảng kê khai về người phải trực tiếp nuôi dưỡng mới nhất được quy định tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC bị sửa đổi, bổ sung bởi điểm đ khoản 7 Điều 1 Thông tư 40/2025/TT-BTC và khoản 3 Điều 1 Thông tư 94/2025/TT-BT.
Tải file word Mẫu 07/XN-NPT-TNCN mới nhất tại đây:
>>TẢI VỀ<< File word Mẫu 07/XN-NPT-TNCN Phụ lục bảng kê khai về người phải trực tiếp nuôi dưỡng
3. Tổng hợp hồ sơ chứng minh người phụ thuộc 2026 mới nhất
Hồ sơ khai người phụ thuộc để giảm trừ gia cảnh sẽ được thay thế bằng Mẫu số 07/XN-NPT-TNCN - Phụ lục bảng kê khai về người phải trực tiếp nuôi dưỡng, cùng với hồ sơ chứng minh người phụ thuộc và được thực hiện đồng thời với thủ tục đăng ký thuế lần đầu.
Cụ thể hồ sơ chứng minh người phụ thuộc 2026 được quy định tại Điều 1 Thông tư 79/2022/TT-BTC. Bao gồm các giấy tờ sau:
|
STT |
Đối tượng người phụ thuộc |
Hồ sơ bắt buộc |
Hồ sơ bổ sung (nếu trong độ tuổi lao động) |
|
1 |
Con dưới 18 tuổi |
Giấy khai sinh; CMND/CCCD (nếu có) |
Không yêu cầu |
|
2 |
Con từ 18 tuổi trở lên bị khuyết tật, không có khả năng lao động |
Giấy khai sinh; CMND/CCCD (nếu có) |
Giấy xác nhận khuyết tật theo quy định của pháp luật về người khuyết tật. |
|
3 |
Con từ 18 tuổi trở lên đang theo học tại các bậc học |
Giấy khai sinh; Thẻ sinh viên hoặc giấy xác nhận của nhà trường hoặc giấy tờ khác chứng minh đang theo học tại các trường học đại học, cao đẳng, trung học chuyên nghiệp, trung học phổ thông hoặc học nghề. |
Không yêu cầu |
|
4 |
Con nuôi, con riêng, con ngoài giá thú |
Hồ sơ theo từng trường hợp con nêu trên. Giấy tờ khác để chứng minh mối quan hệ như: bản chụp quyết định công nhận việc nuôi con nuôi, quyết định công nhận việc nhận cha, mẹ, con của cơ quan nhà nước có thẩm quyền. |
|
|
5 |
Vợ hoặc chồng |
CMND/CCCD; Giấy đăng ký kết hôn hoặc giấy xác nhận cư trú |
Giấy xác nhận khuyết tật hoặc hồ sơ bệnh án |
|
6 |
Cha mẹ (ruột, vợ/chồng, nuôi hợp pháp) |
CMND/CCCD; Giấy tờ chứng minh quan hệ như Giấy xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân hoặc giấy tờ khác do cơ quan Cơ quan Công an cấp, giấy khai sinh, quyết định công nhận việc nhận cha, mẹ, con,… |
Giấy xác nhận khuyết tật hoặc hồ sơ bệnh án |
|
7 |
Cá nhân khác không nơi nương tựa |
CMND/CCCD hoặc Giấy khai sinh; Giấy tờ xác định nghĩa vụ nuôi dưỡng có thể là một trong các giấy tờ sau: - Giấy tờ xác định nghĩa vụ nuôi dưỡng theo quy định pháp luật (nếu có). - Giấy xác nhận thông tin về cư trú hoặc Thông báo số định danh cá nhân (hoặc giấy tờ khác do cơ quan Công an cấp). - Bản tự khai của người nộp thuế theo mẫu Thông tư 80/2021/TT-BTC, có xác nhận của UBND cấp xã: - Xác nhận người phụ thuộc đang sống cùng người nộp thuế; hoặc - Xác nhận người phụ thuộc không sống cùng, đang cư trú tại địa phương và không có ai nuôi dưỡng. |
Giấy xác nhận khuyết tật hoặc hồ sơ bệnh án |
|
8 |
Người phụ thuộc là người nước ngoài |
Nếu không có hồ sơ theo hướng dẫn đối với từng trường hợp cụ thể nêu trên thì phải có các tài liệu pháp lý tương tự để làm căn cứ chứng minh người phụ thuộc. |
|
|
9 |
Người đã khai trong lý lịch cán bộ, công chức, viên chức |
Tờ khai đăng ký người phụ thuộc có xác nhận Thủ trưởng đơn vị |
Không yêu cầu |
Một số lưu ý:
- Hồ sơ là bản chụp (không yêu cầu công chứng, trừ khi cơ quan thuế yêu cầu đối chiếu).
- Người trong độ tuổi lao động thì chỉ được tính là người phụ thuộc khi không có khả năng lao động, và phải có giấy tờ chứng minh.
- Nếu thông tin đã có trong Cơ sở dữ liệu quốc gia về dân cư (sau khi cơ quan thuế kết nối dữ liệu) thì không phải nộp hồ sơ giấy.
- Hồ sơ được nộp khi đăng ký người phụ thuộc, không nộp lại hằng năm nếu không thay đổi.
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- Người phụ thuộc
- Giảm trừ gia cảnh 2026
3,201

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-

- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-
- Tổng hợp 12 hình thức giao dịch liên kết 2026
- 07:45 25/03/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026

-
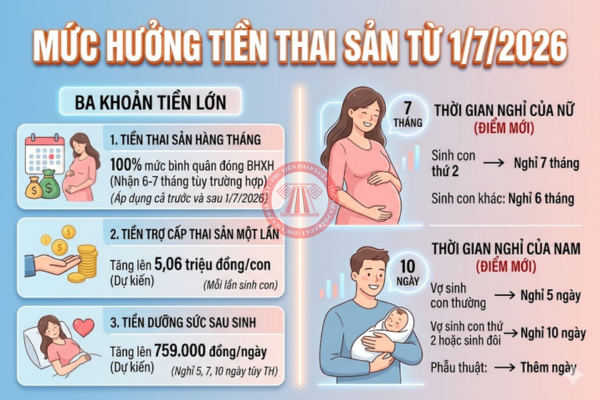
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026

-

- Mẫu phiếu chi 2026 mới nhất theo Thông tư 99/2025/TT-BTC
- 07:54 08/04/2026
Cùng chuyên mục
-
- Cách xác định tỷ giá xuất hóa đơn theo Thông tư 133/2016/TT-BTC14:17 19/09/2026
-
- Tỷ giá giao dịch thực tế là gì? Cách xác định tỷ giá giao dịch thực tế theo Thông tư 99?14:56 18/09/2026
-
- Trả lời của cục thuế về việc xuất hóa đơn bán hàng trên sàn TMĐT14:06 18/09/2026
-
- Mẫu biên bản trả lại hàng hóa 2026 theo Thông tư 91/2026/TT-BTC11:58 18/09/2026
-
- Chênh lệch tỷ giá hóa đơn và tỷ giá khai thuế có phải điều chỉnh09:08 18/09/2026
-
- Tỷ giá khai thuế, tỷ giá xuất hóa đơn xuất khẩu mới theo Công văn 6810/CT-QLNT của Cục thuế09:10 18/09/2026
-
- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC08:06 18/09/2026
-
- Điều kiện mới về đăng ký người phụ thuộc là bố mẹ 202611:42 17/09/2026

